
نوشته فابیان شار
ترجمه و ویرایش هادی دلشاد - علی دزفولیان
در سپتامبر 2020، بیش از 7،092 مجموعه رمزنگاری در صرافی ها لیست شده است(2019 CoinMarketCap). در حالی که اکثر آنها از نظر اقتصادی بی ربط هستند و از محدودیت قابل توجهی در بازار و حجم معاملات برخوردار هستند، اما نیاز به بازارهایی است که مردم بتوانند با محبوبیت بیشتری تجارت کنند. این به صاحبان این دارایی ها اجازه می دهد تا در معرض دید خود با توجه به ترجیحات و مشخصات ریسک خود تعادل برقرار کنند و تخصیص سهام را تنظیم کنند.
در بیشتر موارد، معاملات رمزارزها از طریق مبادلات متمرکز انجام می شود. مبادلات متمرکز نسبتاً کارآمد هستند، اما یک مشکل جدی دارند. برای اینکه بتوانند در یک صرافی متمرکز معامله کنند، معامله گران ابتدا باید دارایی را به بورس واریز کنند. بدین ترتیب آنها دسترسی مستقیم به دارایی های خود را از دست می دهند و باید به اپراتور اعتماد کنند. اپراتورهای صرافی های غیرمنصفانه یا غیرحرفه ای ممکن است دارایی ها را مصادره یا از دست بدهند. علاوه بر این، مبادلات متمرکز یک نقطه حمله ایجاد می کنند و با تهدید مداوم تبدیل به هدف اشخاص ثالث مخرب مواجه هستند. نظارت نسبتاً کم، هم مشکلات را تشدید می کند و هم مقیاس های گسترده ای را که بسیاری از این مبادلات باید در مدت زمان کوتاهی انجام دهند، تشدید می کند. بر این اساس، جای تعجب نیست که برخی از مبادلات متمرکز رمزنگاری سرمایه های مشتری را از دست داده اند.
پروتکل های مبادله غیرمتمرکز سعی دارند با حذف نیاز اعتماد، این موارد را کاهش دهند. کاربران دیگر نباید وجوه خود را در صرافی متمرکز واریز کنند. در عوض، آنها تا زمانی که معامله انجام نشود، در کنترل انحصاری دارایی خود باقی می مانند. اجرای معامله از طریق یک قرارداد هوشمند به صورت اتمی اتفاق می افتد، به این معنی که هر دو طرف تجارت در یک معامله غیرقابل تقسیم انجام می شوند و خطر اعتباری طرف مقابل را کاهش می دهند. بسته به اجرای دقیق، قرارداد هوشمند ممکن است نقشهای اضافی را به عهده بگیرد، در نتیجه بسیاری از واسطه ها مانند خدمات سپرده گذاری و خانه های کلرینگ طرف مقابل مرکزی (CCP) از رده خارج شوند.
مبادلات غیر متمرکز اولیه مانند EtherDelta به عنوان باغهای محصور شده و هیچ تعامل بین پیاده سازی های مختلف وجود ندارد. مبادلات فاقد نقدینگی مشترک بوده و منجر به حجم معاملات نسبتاً کم و پیشنهادات / درخواست های بزرگ گسترش می یابند. هزینه های بالای شبکه و همچنین فرآیندهای دست و پاگیر و کند برای جابجایی وجوه بین این صرافی های غیرمتمرکز، فرصت های داور آربیتراژ را بی فایده کرده است.
اخیراً، اقدامی به سمت پروتکل های مبادله آزاد صورت گرفته است. این پروژه ها سعی می کنند ساختار مبادلات غیرمتمرکز را با ارائه استاندارد هایی در مورد چگونگی انجام مبادله دارایی ساده کنند و به هر مبادله ای که در بالای پروتکل ساخته شده است اجازه استفاده از استخرهای نقدینگی مشترک و سایر ویژگی های پروتکل را می دهند. با این حال، مهمتر از همه، سایر پروتکل های DeFi می توانند از این بازارها استفاده کرده و در صورت لزوم رمزها را مبادله یا انحلال کنند.
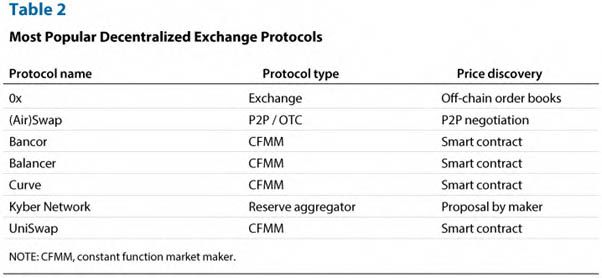
در بخش های زیر، انواع مختلف پروتکل های مبادله غیرمتمرکز را مقایسه می کنم، برخی از آنها به معنای مبادله محدود نیستند، اما در تجزیه و تحلیل گنجانده شده اند، زیرا همان هدف را دارند. نتایج در جدول زیر خلاصه شده است.
مبادلات دفتر سفارشات غیرمتمرکز
مبادلات دفتر سفارشات غیرمتمرکز را می توان به روش های مختلفی اجرا کرد. همه آنها از قراردادهای هوشمند برای تسویه معاملات استفاده می کنند، اما در نحوه میزبانی دفتر های سفارش تفاوت قابل توجهی دارند. باید بین دفترهای سفارش زنجیره ای و غیر زنجیره ای تفاوت قائل شد.
دفاتر سفارشات زنجیره ای این مزیت را دارند که کاملاً غیرمتمرکز هستند. هر سفارشی در قرارداد هوشمند ذخیره می شود. به همین ترتیب، نیازی به زیرساخت های اضافی یا میزبان ثالث نیست. نقطه ضعف این روش این است که هر عملی نیاز به یک معامله بلاکچین دارد. بنابراین، این یک فرآیند پرهزینه و آهسته است که حتی اعلام قصد معامله برای آن هزینه های شبکه را به همراه دارد. با توجه به اینکه بازارهای بی ثبات به لغو مکرر سفارشات احتیاج دارند، این عیب حتی هزینه های بیشتری در بر خواهد داشت.
به همین دلیل، بسیاری از پروتکل های غیر متمرکز مبادله ای به دفاتر سفارشات خارج از زنجیره متکی هستند و فقط از بلاکچین به عنوان یک لایه تسویه حساب استفاده می کنند. دفاتر سفارش خارج از زنجیره توسط اشخاص ثالث متمرکز میزبانی و به روز می شوند که معمولاً به آنها بازنشر دهنده- رله کننده Relayers) (گفته می شود. آنها اطلاعات لازم را در اختیار دارندگان قرار می دهند تا سفارشی را که خواهان مطابقت آن هستند را انتخاب کنند. در حالی که این روش برخی از اجزای متمرکز و وابستگی ها را به سیستم وارد می کند، نقش Relayers محدود است. Relayers هرگز کنترل وجوه را در دست zندارند و سفارشات را تطبیق نمی دهند و اجرا نمی کنند. آنها به سادگی لیست های سفارش داده شده را با نquotes می کنند و ممکن است هزینه ای را برای آن سرویس دریافت کنند. باز بودن پروتکل اطمینان از وجود رقابت بین Relayers و کاهش وابستگی های احتمالی را می دهد.
پروتکل غالب که از این روش استفاده می کند 0x نام دارد (Warren and Bandeali، 2017). پروتکل از یک فرآیند سه مرحله ای برای معاملات استفاده می کند. ابتدا سازنده یک سفارش از قبل امضا شده را برای درج در دفتر سفارش به Relayer می فرستد. دوم، یک گیرنده بالقوه از Relayer پرس و جو کرده و یکی از سفارشات را انتخاب می کند. سوم، گیرنده سفارش را امضا کرده و به قرارداد هوشمند تحویل می دهد و باعث تبادل اتمی رمزارزها می شود.
بازارگردان عملکرد ثابت
بازارگردان عملکرد ثابت CFMM)) یک مجموعه نقدینگی قرارداد هوشمند است که (حداقل) دو مجموعه رمزنگاری را ذخیره می کند و به هر کسی اجازه می دهد رمزهایی از یک نوع را واریز کند و از این طریق توکن های نوع دیگر را برداشت کند. برای تعیین نرخ ارز، استخرهای نقدینگی مبتنی بر قرارداد هوشمند از تغییرات مدل محصول ثابت استفاده می کنند، جایی که قیمت نسبی تابعی از نسبت ذخیره رمز هوشمند است. اولین عملیاتی که من از آن مطلع هستم توسط هرتزوگ، بنارتزی و بنارتزی (2017) پیشنهاد شده است. آدامز (2018) این مدل را ساده کرده است و ژانگ، چن و پارک (2018) اثبات رسمی این مفهوم را ارائه می دهند. مارتینلی و موشگیان (2019) مفهوم مواردی را که بیش از دو نشانه و وزن توکن پویا دارند تعمیم دادند. اگوروف (2019) ایده مبادله پایدار بیت کوین را بهینه سازی کرد.
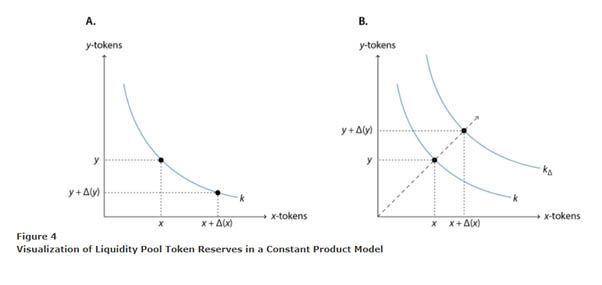
در ساده ترین شکل، مدل محصول ثابت را می توان به صورت xy = k بیان کرد، جایی که x و y با ذخایر توکن قرارداد هوشمند مطابقت دارد و k یک ثابت است. با توجه به اینکه این معادله باید برقرار باشد، وقتی کسی معامله ای را انجام می دهد، بدست می آوریم (x Δx) · (y Δy) = k . سپس می توان به راحتی نشان داد که Δy = (k / x Δx) - y. در نتیجه، Δy برای هر Δx\u003e 0 مقادیر منفی فرض می کند. در واقع، هر مبادله ای مربوط به حرکت در یک منحنی ذخیره نشانه محدب است که در شکل 4A نشان داده شده است. استخر نقدینگی با استفاده از این مدل قابل تخلیه نیست، زیرا با ذخیره کمتر توکن ها گران می شوند. هنگامی که عرضه توکن هر یک از این دو نشانه به صفر نزدیک می شود، در نتیجه قیمت نسبی آن بی نهایت افزایش می یابد.
اشاره به این نکته مهم است که استخرهای نقدینگی مبتنی بر قرارداد هوشمند به منابع خبری قیمت خارجی وابسته نیستند (اصطلاحاً اوراکل گفته می شود). هر زمان که قیمت بازار یک دارایی تغییر کند، هر کسی می تواند از فرصت آربیتراژ استفاده کند و با قرارداد هوشمند تا زمانی که قیمت استخر نقدینگی به قیمت فعلی بازار همگام شود، توکن معامله کند. گسترش ضمنی پیشنهاد / درخواست مدل محصول ثابت (بعلاوه هزینه معاملات کوچک) ممکن است منجر به جمع شدن وجوه اضافی شود. هرکسی که نقدینگی خود را در اختیار شما قرار می دهد، نشانه های سهام خود را دریافت می کند که به آنها امکان می دهد در این تجمیع شرکت کرده و از این توکن ها برای سهم خود از یک مجموعه نقدینگی بالقوه در حال رشد استفاده کنند. تأمین نقدینگی منجر به افزایش k می شود و در شکل 4B نشان داده شده است.
نمونه های برجسته پروتکل های جمع آوری نقدینگی مبتنی بر قرارداد هوشمند UniSwap، Balancer، Curve و Bancor هستند.
تجیمع ذخیره مبتنی بر قرارداد هوشمند
رویکرد دیگر ادغام ذخایر نقدینگی از طریق یک قرارداد هوشمند است که به ارائه دهندگان بزرگ نقدینگی اجازه می دهد قیمت ها را برای جفت توکن های خاص متصل و تبلیغ کنند. کاربری که می خواهد توکن x را با توکن y مبادله کند، ممکن است یک درخواست معامله به قرارداد هوشمند ارسال کند. قرارداد هوشمند قیمت های تمام ارائه دهندگان نقدینگی را مقایسه می کند، بهترین پیشنهاد را از طرف کاربر می پذیرد و معامله را انجام می دهد. این به عنوان یک دروازه بین کاربران و ارائه دهندگان نقدینگی عمل می کند، و از اجرا و تسویه اتمی اطمینان حاصل می کند.
برخلاف استخرهای نقدینگی مبتنی بر قرارداد هوشمند، با تجمع ذخیره مبتنی بر قرارداد هوشمند، قیمت ها در قرارداد هوشمند تعیین نمی شوند. در عوض، قیمت ها توسط تأمین کنندگان نقدینگی تعیین می شوند. اگر پایگاه تأمین کنندگان نقدینگی نسبتاً گسترده ای وجود داشته باشد، این روش خوب کار می کند. با این حال، اگر رقابت محدودی برای رقابت در رابطه با یک جفت توکن خاص وجود داشته باشد، این رویکرد ممکن است منجر به خطرات تبانی یا حتی تعیین قیمت انحصاری شود. به عنوان یک اقدام متقابل، پروتکل های جمع آوری ذخایر معمولاً برخی از مکانیسم های کنترل (متمرکز) مانند حداکثر قیمت ها یا حداقل تعداد تأمین کنندگان نقدینگی را دارند. در برخی موارد، تأمین کنندگان نقدینگی ممکن است فقط پس از بررسی سابقه، از جمله تأیید KYC (مشتری خود را بشناسید) شرکت کنند.
بهترین اجرای شناخته شده این مفهوم، شبکه کایبر است (ولنر و لو، 2017)، که به عنوان یک پروتکل اصلی برای طیف گسترده ای از برنامه های DeFi عمل می کند.
پروتکل های ظیر به نظیر
یک گزینه جایگزین برای مدلهای کلاسیک مبادله یا نقدینگی، پروتکلهای نظیر به نظیر (P2P) هستند که پروتکلهای بدون نسخه(Over The Protocol) نیز نامیده می شوند. آنها بیشتر به یک رویکرد دو مرحله ای تکیه می کنند، جایی که کاربران می توانند شبکه ای را برای طرف های مقابل که مایلند یک جفت توکن را معامله کنند و سپس به صورت دوجانبه نرخ ارز را توافق می کنند. به محض توافق دو طرف در مورد قیمت، معامله از طریق یک قرارداد هوشمند به صورت زنجیره ای انجام می شود. بر خلاف پروتکل های دیگر، پیشنهادات می توانند منحصراً توسط طرفهایی که در مذاکره شرکت داشته اند، پذیرفته شوند. به طور خاص ممکن نیست که شخص ثالث با مشاهده مجموعه معاملات تأیید نشده شخصی را که در صدد قبول پیشنهاد است فرانت ران (Front-Run معامله سهام یا هر دارایی مالی دیگری که توسط کارگزار انجام می شود و از معامله ای که در آینده روی آن تأثیر دارد، آگاهی دارد.) کند (mempool).
برای کارآیی بیشتر این فرآیند معمولاً خودکار است. علاوه بر این، می توان از شاخص های خارج از زنجیره برای کشف نظیر استفاده کرد. این نمایه گرها نقش دایرکتوری را بازی می کنند که در آن افراد می توانند قصد خود را برای انجام یک معامله خاص اعلان کنند. توجه داشته باشید که این نمایه سازها فقط برای برقراری ارتباط کار می کنند. قیمت ها هنوز از طریق نظیر به نظیر مذاکره می شوند.
ایرسواپ (ٰAirSwap) محبوب ترین طرح پروتکل نظیر به نظیر غیرمتمرکز است. توسط Oved و Mosites (2017) پیشنهاد شده است.
بخش های دیگر این مطلب از در اینجا بیابید:
بخش اول
بخش دوم
بخش چهارم
بخش پنجم

