
وقتی مردم شروع میکنند به یادگیری ترید در بازارهای مالی آخرین چیزی که ممکن است به آن توجه کنند مدیریت ریسک و تریدهایشان است و این احتمالا مهمترین دلیلی باشد برای پاسخ به سوال «چرا ۹۰٪ تریدرها توی بازارهای مالی ضررده هستند».
همچنین منابع آموزشی مدیریت ریسک در اکثر مواقع میتوانند به شدت مبهم باشند و مخاطب نتواند خروجی لازم را از آن دریافت کند.
«بیشتر از فلان ٪ برای هر ترید ریسک نکنید».
اگرچه چنین جمله ای میتواند توصیه خوبی باشد، اما معاملهگرها در فرکانسها، بازارها، بازههای زمانی و… مختلف معامله میکنند؛ به همین دلیل است که به ندرت یک پاسخ واضح و دقیق برای مدیریت صحیح ریسک وجود دارد و این موضوع را باید کمی بیشتر برد زیر ذرهبین.
من در این نوشته علاوه بر مدیریت ریسک، در مورد مدیریت ترید و آماده کردن تریدها (در قسمت دوم) صحبت خواهم کرد تا شما بتوانید بر مبنای تواناییهای خودتان یک اکانت تنظیم شده را مدیریت کنید و بازدهی اکانتتان را بالاتر ببرید.
برای کسانی که قصد ترید در بازارهای فیوچرز مارکت کریپتو را دارند، من اکثر تریدهایم را روی صرافی بای بیت انجام میدهم که شما هم میتوانید از طریق این لینک اکانت خودتان را بسازید.
هنگامی که تازه وارد دنیای معامله گری میشوید، شروع به یادگیری همهی استراتژیهای مختلف میکنید، ممکن است احساس کنید دست بازار برایتان رو شده؛ اما در نظر بگیرید که بازارهای مالی جایی هستند که باید با هوشمندترین معاملهگران و الگوریتمها رقابت کنید، بنابراین احتمال اینکه استراتژیای که از یوتوب یا پکیجهای آموزشی آموختهاید در این بازارها درصد برد بالایی داشته باشد، بسیار کم است.
هرگز نمیتوانید بگویید که بازار به سطح معینی رسیده است زیرا اندیکاتور x این کار را انجام داد یا قیمت سقوط کرده زیرا از یک پترن مثلث عبور کرده است.
این سطح استدلال در معاملات در بین کسانی که معاملات سویینگ انجام میدهند به مراتب بیشتر است، اغلب به جای اینکه بر اساس اصول بنیادی معامله خود را انجام دهند به گلدن کراس دومیانگین متحرک توجه میکنند و آن را مبنای حرکت بازار در نظر میگیرند.
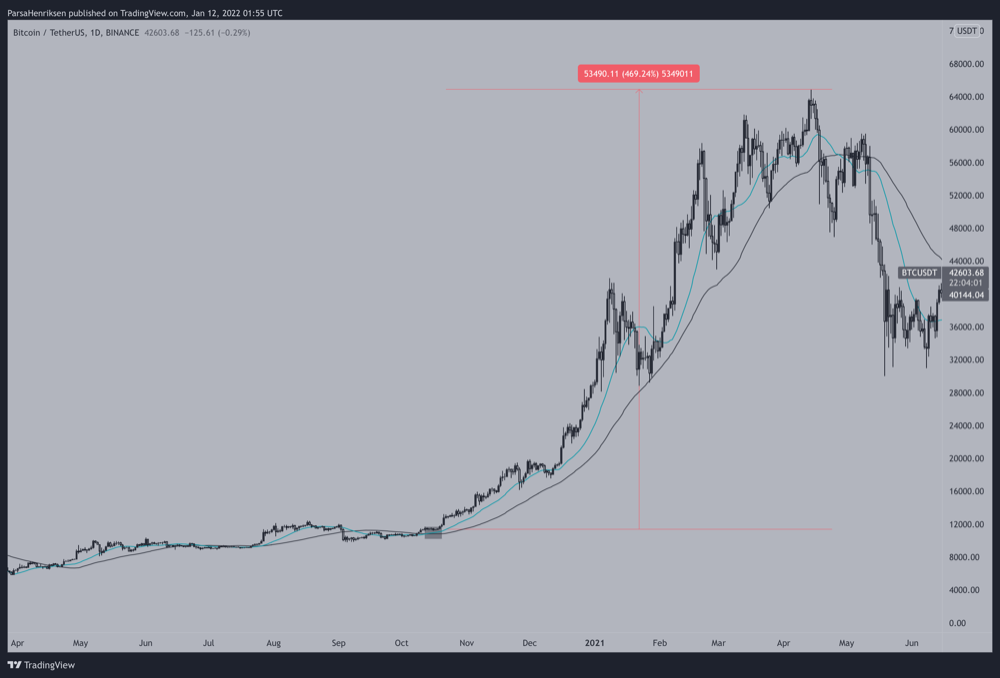
آیا بیت کوین به خاطر گلدن کراس دومیانگین متحرکت حرکت خود را از ۱۰هزار دلار تا ۶۰هزار دلار آغاز کرد؟ قطعاً نه. اما توانایی پیدا کردن این پترنها در مارکت میتواند به شما یک برتری نسبی بدهد.
این برتری میتواند هرچیزی باشد؛ استفاده از دو یا چند اندیکاتور٬ پرایس اکشن خالص٬ آنالیز دیتاهای آن چین٬ معاملهگری بر اساس اطلاعات اقتصاد کلان و مثال های مشابه آن.
هدف این است که برتری مورد نظر به شما یک امتیاز مثبت در برآیند کلی معاملههایتان در طول یک بازه مشخص خواهد داد.
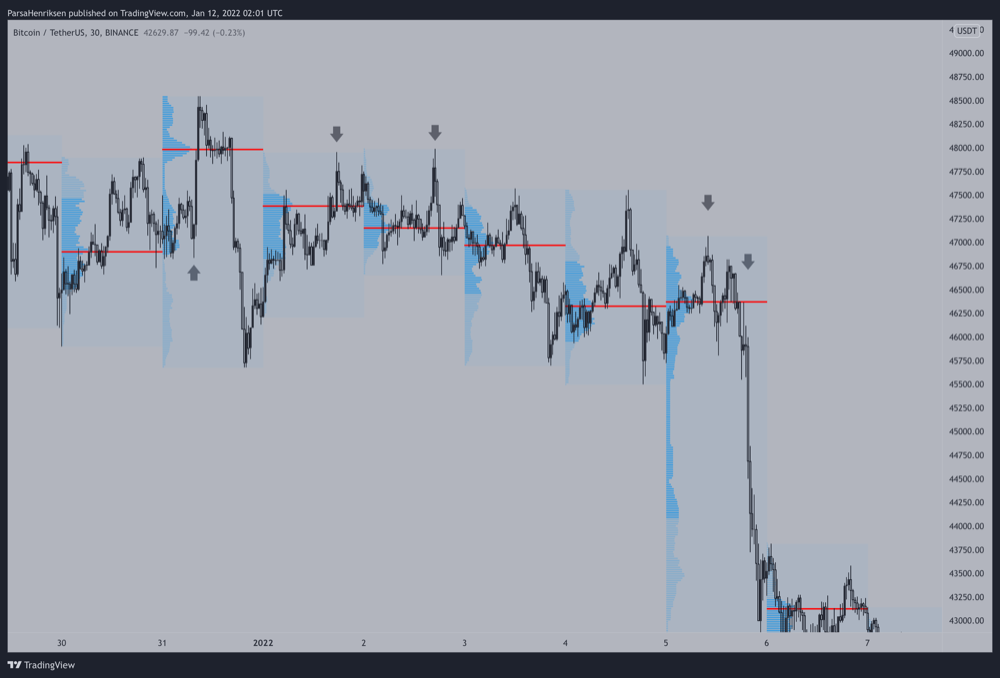
اگر به این نمودار بیت کوین در تایم فریم ۳۰ دقیقه نگاه کنید، می بینید که بازار زمانی که در اکثر مواقع Naked POC را از سشنهای قبلی لمس کرده، به آن یک واکنش خاص نشان داده است.
البته که٬ این می تواند یک برتری برای شما باشد. هرچند من از آن به این سادگی استفاده نمیکنم، اما شما میتوانید این را بهعنوان یک الگوی تکراری ببینید. و بازار، زمانی که این اتفاق میافتد؛ واکنش نشان میدهد.
مسئلهای که اینجا وجود دارد این است که گرچه نمیتوانید بازار را «بخوانید»، درعوض میتوانید استراتژیای ایجاد کنید که از رفتارهای خاصی که اغلب مؤثر هستند، بهرهبرداری کند.
ترکیب آن با مدیریت ریسک مناسب باعث می شود تا در دراز مدت در این بازی معاملاتی بمانید.
دو عامل به عنوان اصول مدیریت ریسک در نظر گرفته شده است:
۱. ریسک در هر معامله
۲. پاداش در آن
ریسک در هر معامله به زبان ساده یعنی میزان مشخصی دلار یا درصد از حجم سرمایه که برای هر ترید ریسک میکنید.
نسبت ریسک به پاداش به شما می گوید که در مقایسه با پاداش خود چقدر ریسک میکنید.
به عنوان مثال، یک استراتژی با نسبت ریسک به پاداش 1:2 (به عنوان 2R نیز شناخته می شود) به شما میگوید که برای یک واحد ریسک، دو واحد پاداش خواهید داشت.
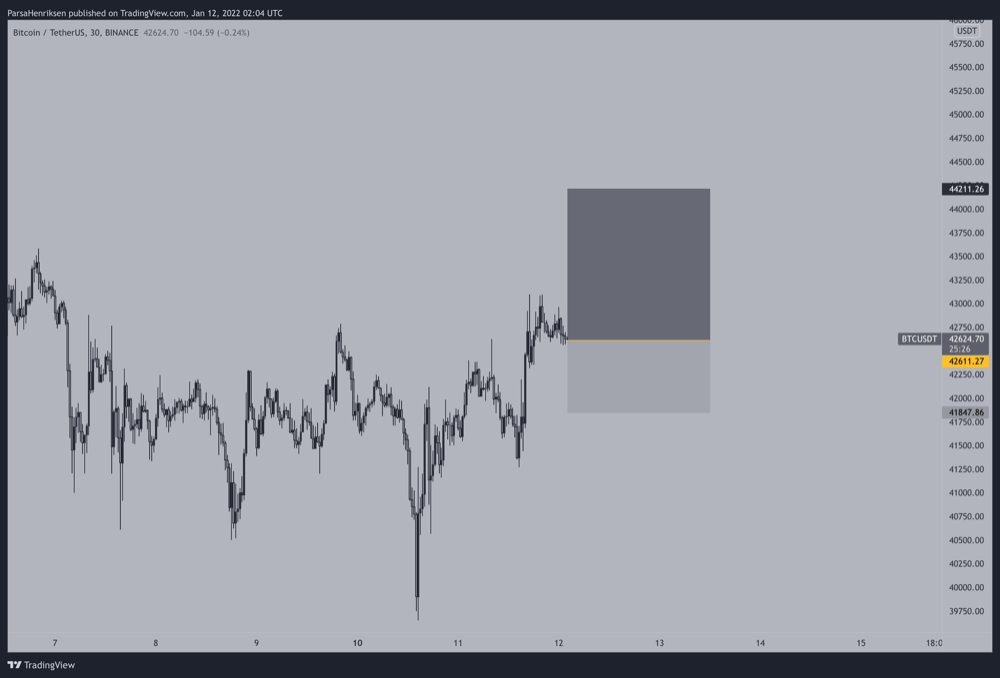
در یک مثال عملی، لانگ بیتکوین در ۴۲۶۱۱ دلار با حدضرر در ۴۱۸۴۷ دلار و گرفتن سود در ۴۴۲۱۱ دلار منجر به معامله با ریسک به پاداش 1:2 شده است.
یک تریدر با تجربه ممکن است بگوید که شما نباید بیش از ۲ - ۵٪ از کل موجودی حساب خود را در هر معامله ریسک کنید؛ اگرچه این نادرست نیست، اما این قضیه بسیار پیچیدهتر است و در طول این نوشته بیشتر در مورد آن صحبت خواهم کرد.
فرض کنید ۱۰هزار دلار در حساب معاملاتی خود دارید و با ۸ ترید متوالی که حد ضررشان فعال شده روبرو میشوید؛ اگر فکر میکنید که داشتن هشت باخت غیر واقعی است، بیایید به این جدول نگاهی بیندازیم که احتمال زیان متوالی در ۵۰ معامله را بر اساس استراتژی های مختلف نشان میدهد.
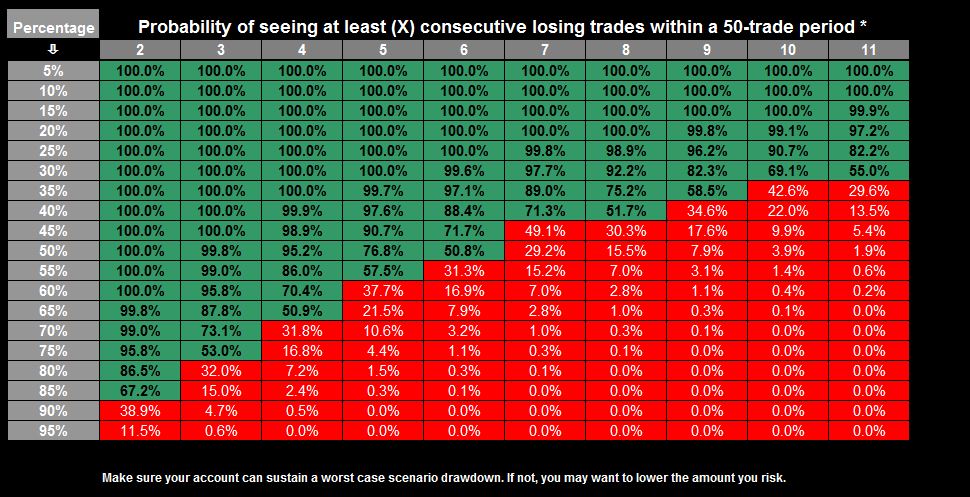
در این جدول، یک استراتژی با نرخ برد ۵۰٪ تقریباً ۵۰٪ احتمال دارد که هشت باخت متوالی داشته باشد؛ اگرچه داشتن هشت باخت متوالی زیاد به نظر میرسد و میتواند بار روانی ایجاد کند، اما به این معنی نیست که استراتژی سودآور نیست.
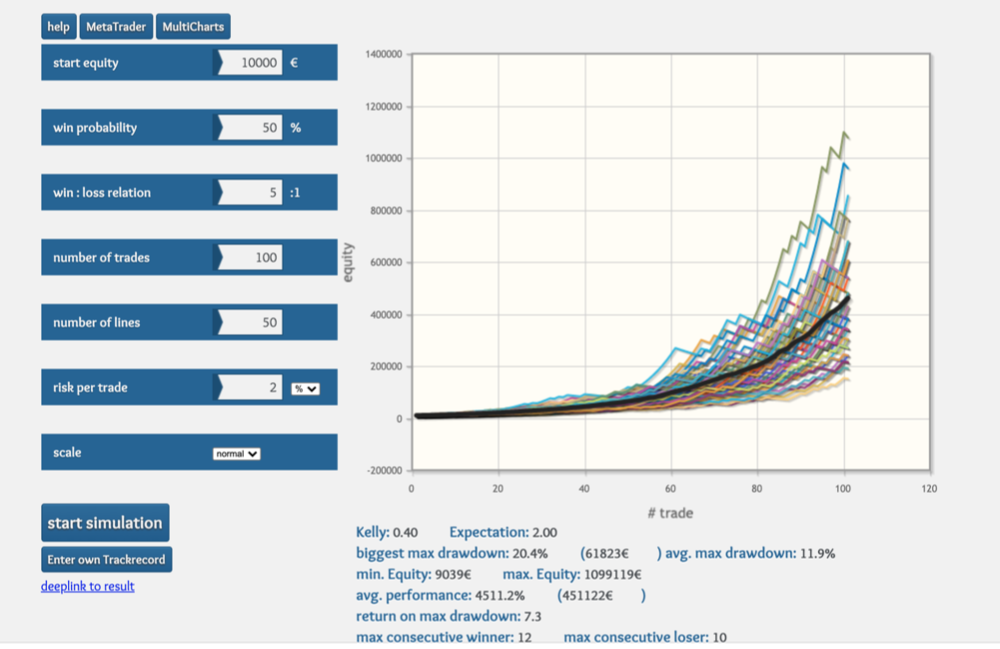
همانطور که در این نمودار شبیهسازی مشاهده میکنید، از ۵۰ حالت شبیهسازی شده تصادفی با ۱۰۰ معامله و استفاده از استراتژی ۵۰٪ نرخ برد و 2R ثابت در هر معامله، حتی یک مورد شبیهسازی شده وجود ندارد که با استفاده از ۲٪ ثابت ریسک در هر معامله منجر به ضرر شود.
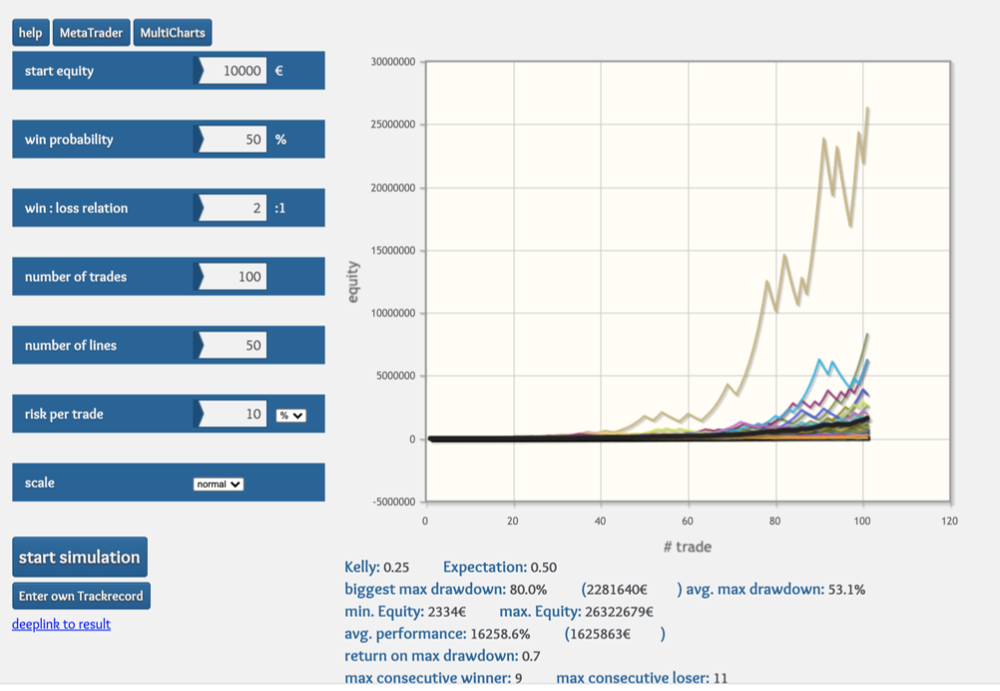
اکنون، به همان شبیه سازی با ریسک ۱۰٪ در هر معامله نگاه کنید.
ریسک ۱۰ درصدی در هر معامله تقریباً در صنعت تجارت غیرقابل توصیف است زیرا هر مربی / استاد به شما می گوید که خیلی زیاد است، اما آیا اینطور است؟
همانطور که میبینید، برخی از منحنیهای آن به اعداد نجومی رسیده است، اما این را هم باید در نظر گرفت که، حداکثر ۱۱ زیان متوالی وجود دارد. که این میزان ضرر متوالی در شروع ماجرا به معنای منفجر کردن حسابتان است.
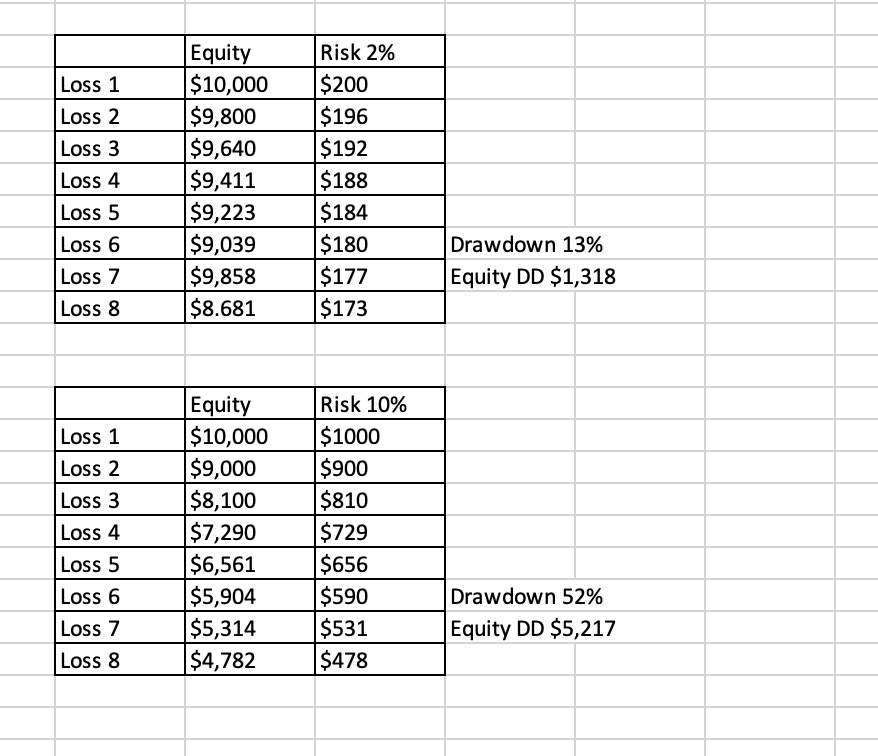
در نگاه دیگر، ریسک کردن ۱۰٪ از حساب خود از همان ابتدا، شما را به کاهش ۵۲ درصدی در هشت ضرر متوالی می رساند. این چیزی است که بسیاری از مردم قادر به درک آن نیستند، اما برای معامله گران خاصی ریسک کردن 10 درصد در هر معامله همچنان یک گزینه مناسب است.
همچنین اگر اصول مدیریت ریسک را خلاصه کنیم٬ میتوانم به شما این اینفوگرافی مفید از Edgewonk معرفی کنم:
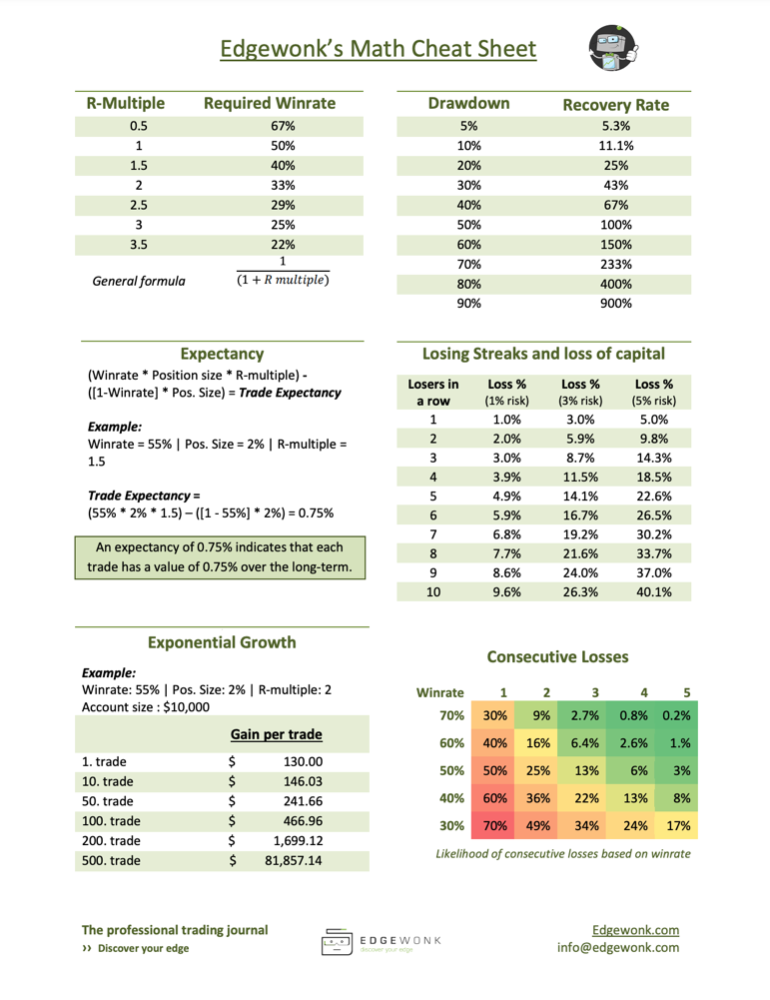
همه ما بر اساس استراتژیها، باورها و بازه های زمانی ای که در اختیار داریم معامله میکنیم؛ برخی افراد روزانه ۵۰ معامله در DOM انجام میدهند، اما برخی ۵۰ معامله در یک سال کامل انجام نمیدهند.
من به طور میانگین روزانه ۱ تا ۳ معامله در بازه ی معاملات روزانهام، انجام میدهم.
آیا منطقی است که در هر معامله ۱۰٪ ریسک کنم؟ نه واقعاً، چون بعید نیست که رسیدن به حد مجاز ضرردهی روزانه که سه باخت متوالی تعیین کردهام، حداقل یک یا دو هفته یک بار اتفاق بیفتد.
تمام کردن روز معاملاتی با ۳۰٪ در ضرر بودن حساب در مقایسه با ۳-۶٪ اتفاق جالبی نیست. البته، حالت دوم هم عالی نیست، اما هضم آن بسیار آسانتر است. به همین دلیل، مهم است که بر استراتژی خود مسلط شوید و بدانید که به طور میانگین هر روز / هفته / ماه چند معامله انجام میدهید.
اگر یک سویینگ تریدر هستید و یک تا سه معامله در هفته انجام می دهید، ریسک کردن ۲ تا ۳ درصد در هر معامله کاملاً منطقی است. اگر هر ماه فقط یک تا سه معامله انجام دهید، میتوانید بدون مشکل ۵ تا ۱۰ درصد ریسک کنید.
به همین دلیل، اگر به آموزشهای رندوم که در فضاهای مختلف یاد میگیرید؛ عمل کنید، اینکه هرگز بیش از ۲٪ در هر معامل ریسک نکنید، میتواند مشکل و غیر منطقی باشد. شما باید انتظارات خود از بازار، میزان فعال بودن و میزان ریسک پذیری در مقایسه با تعداد دفعات انجام معاملات خود را بدانید.
به عنوان مثال، شما ده هزار دلار در حساب معاملاتی خود دارید، اما به طور متوسط هر ماه فقط سه معامله انجام میدهید، آیا رعایت دقیق ریسک ۱٪ در هر معامله منطقی است، یا بهتر است به عملکرد خود توجه کنید و بر اساس سیستمهای شبیهسازی، ریسک رابه ۳-۵٪ تنظیم کنید؟ به نظر من دومی انتخاب بهتری است.
نقطه مقابل آن، کسی است که معاملات روزانه را ترجیح داده و ورود و خروج های زیاد در بازار انجام میدهد، کسانی که معاملات روزانه انجام میدهند و اسکلپرها باید هزینههای اضافی مانند کمیسیون٬ احتمال نوسانات بسیار بالاتر و کارمزدهای صرافی را در نظر بگیرند؛ بر همین مبنا، هیچ دلیلی وجود ندارد که با ریسکهای غیرمنطقی وارد معاملات شوید و هرچیزی بین ۰.۵ - ۲٪در هر معامله بیش از حد کافی است.
«اینجا نصف پوزشین را بستم، استاپلاس را در نقطه ورود میگذارم و بدون ریسک پوزیشن را باز میگذارم».
احتمالاً این مورد را در جاهای مختلف شنیدهاید، مردم عاشق سود جزئی هستند زیرا احساس میکنند چیزی از بازار گرفتهاند و اکنون در معرض هیچ ریسکی نیستند.
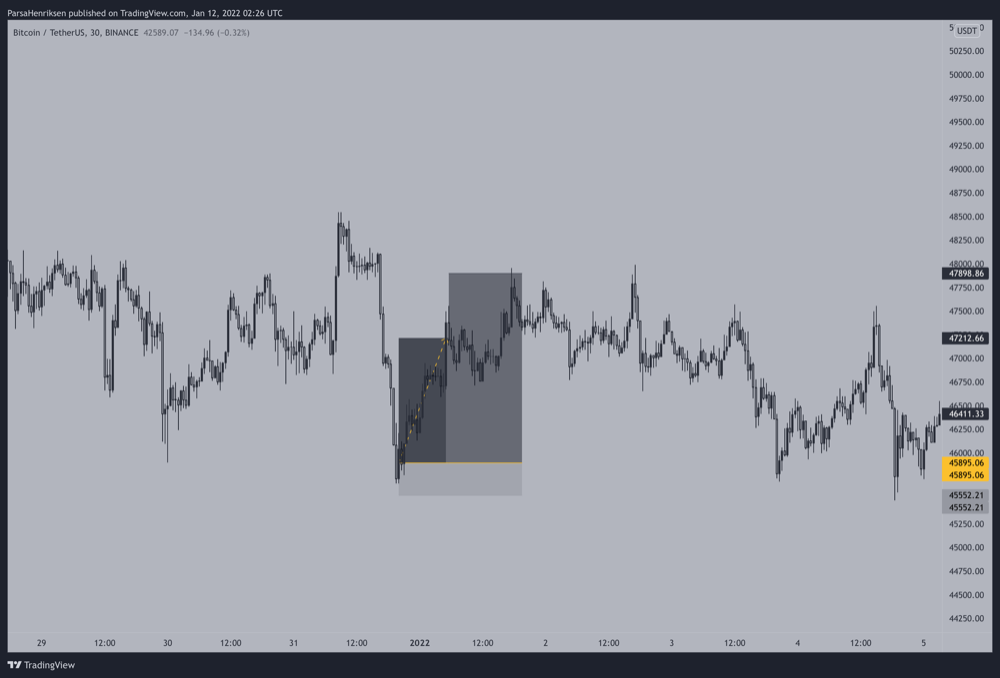
در مثال بالا میتوانیم ببینیم که این پوزشین در دو قسمت بسته شده است؛ فرض میکنیم نصف این معامله در 1.5R بسته میشود و خروج دوم در3R بسته میشود.
حالا کمی تجزیه کنیم:
اول از همه، بیایید در نظر بگیریم که این سیو سود را انجام نمیدهید پس اگر در این معامله ۳۰۰ دلار ریسک میکردید، ۹۰۰ دلار سود به دست می آوردید، اما اگر سود خود را به این صورت به دو قسمت تقسیم کنید، فقط ۶۷۵ دلار دریافت خواهید کرد.
ولی باید این موضوع را هم در نظر بگیریم که، اگر فقط نیمی از پوزشین خود را بسته بودید و سپس بازار ریزش میکرد، ضرر کمتری به همراه داشت، اما بیشتر اوقات، کسب سود جزئی فقط به ما آرامش می دهد و در دراز مدت سودی ندارد.
یکی دیگر از کارهایی که معامله گران اغلب وقتی چند ترید بازنده دارند، به سمتش میروند، این است که حجم معاملات بعدی خود را کاهش میدهند و برعکس این در طول معاملات برنده نیز اتفاق میافتد.
به همین دلیل است که پایبندی به استراتژی خود مهمترین چیز است، زیرا ممکن است در ۱۰ معامله نتایج ضعیفی داشته باشید اما در ۵۰۰ معامله نتایج عالی باشد.
حال فرض کنید این توزیع تصادفی شما از ۱۰ معامله است. (W = معامله برنده / L = معامله بازنده)
W-W-W-L-L-L-L-W-W-W-W
در هر معامله ۱۰۰ دلار ثابت ریسک میکنید در معاملاتی با ریسک به پاداش ۲:۱.
تقسیم سود و زیان به شرح زیر خواهد بود:
۲۰۰ دلار - ۲۰۰ دلار - ۲۰۰ دلار - ۱۰۰ دلار - ۱۰۰ دلار - ۱۰۰ دلار - ۱۰۰ دلار - ۲۰۰ دلار - ۲۰۰ دلار - ۲۰۰ دلار
در نهایت به سود کلی ۸۰۰ دلار ختم می شود.
همانطور که متوجه شدید، در این مدت یک رشته چهار باخت متوالی داشتید، بسیاری از معاملهگران در این مورد احساس ناامنی میکنند و حجم پوزشین را به نصف کاهش میدهند تا زمانی که حداقل دو ترید برنده به دست آورند.
توزیع سود و زیان در این صورت به شرح زیر خواهد بود:
۲۰۰ دلار - ۲۰۰ دلار - ۱۰۰ دلار - ۱۰۰ دلار - ۱۰۰ دلار - ۱۰۰ دلار - ۱۰۰ دلار - ۱۰۰ دلار
در نهایت به سود کلی ۶۰۰ دلار ختم می شود.
مشابه سود جزئی، این رویکرد مطلوبی برای تجارت شما نیست.
- من به شما توصیه میکنم که المانهای دیگر استراتژی خودتان را تغییر دهید.
به عنوان مثال، میتوانید بگویید که اگر ستآپ گلدن کراس دو میانگین متحرک شما ده ضرر متوالی را تجربه کند، معامله بر اساس آن رامتوقف میکنید و عملکرد گذشته را مرور میکنید و سعی میکنید آن را بهبود ببخشید یا به طور کامل از شر آن خلاص شوید.
این تغییر بسیار هوشمندانهتر از کم و زیاد کردن مداوم اندازه پوزشین معاملاتی است زیرا به جادهای ناهموار ختم خواهد شد.
- مثال برای درک بیشتر این قسمت:
ست آپ A ممکن است نرخ برد 40٪ با 2.5R داشته باشد و به طور متوسط پنج بار در هفته انجام می شود.
ست آپ B دارای نرخ برد 80٪ با 3R است و به طور متوسط دو بار در ماه انجام می شود.
آیا ریسک شما در این ست آپ ها باید ٪ یا دلار مشابه باشد؟ نه واقعا.
البته، در ست آپ B هرچند نباید حجم کامل مورد نظر برای ورود به معامله را در یک نقطه وارد کنید، اما اگر متوجه شدید که ست آپ B درشرایط بسیار مطلوب بازار رخ میدهد که میتوانید با اطمینان وارد عمل شوید، باید ریسک بیشتری را در آن درگیر کنید. فقط زیاده روی نکنید.
در این قسمت من سعی کردم یک دید کلی در مورد مدیریت ریسک به شما بدهم و حالت های مختلف ریسک پذیری در معاملات بازارهای مالی را بررسی کنم، در قسمت بعدی نگاه عمیقتری به مدیریت معامله خواهیم کرد.

