
صدای قناریهای معدن انویدیا هم بلند شد!
از شکست عرضه اولیه ۵ میلیارد دلاری Firmus تا افت ۵٫۷۳ درصدی سهام NVIDIA؛ آیا نخستین نشانههای بحران در اقتصاد هوش مصنوعی ظاهر شدهاند؟
نویسنده: فوآد شعبانی
پژوهشگر حوزه علوم راهبردی
حوزه: تحلیل راهبردی بازارهای مالی، اقتصاد هوش مصنوعی و ریسک سیستماتیک
تاریخ: ۲۲ مهر ۱۴۰۵ / ۱۴ اکتبر ۲۰۲۶
---
چکیده
در فاصله چند روز، دو اتفاق توجه فعالان بازار فناوری را به خود جلب کرده است: نخست، لغو عرضه اولیه سهام شرکت استرالیایی Firmus، فعال در زیرساختهای هوش مصنوعی و برخوردار از حمایت انویدیا، پس از ناکامی در متقاعد کردن سرمایهگذاران به پذیرش شرایط عرضه؛ دوم، افت قابلتوجه سهام انویدیا در نمودار پنجروزهای که در ۱۴ اکتبر ۲۰۲۶ ثبت شده است.
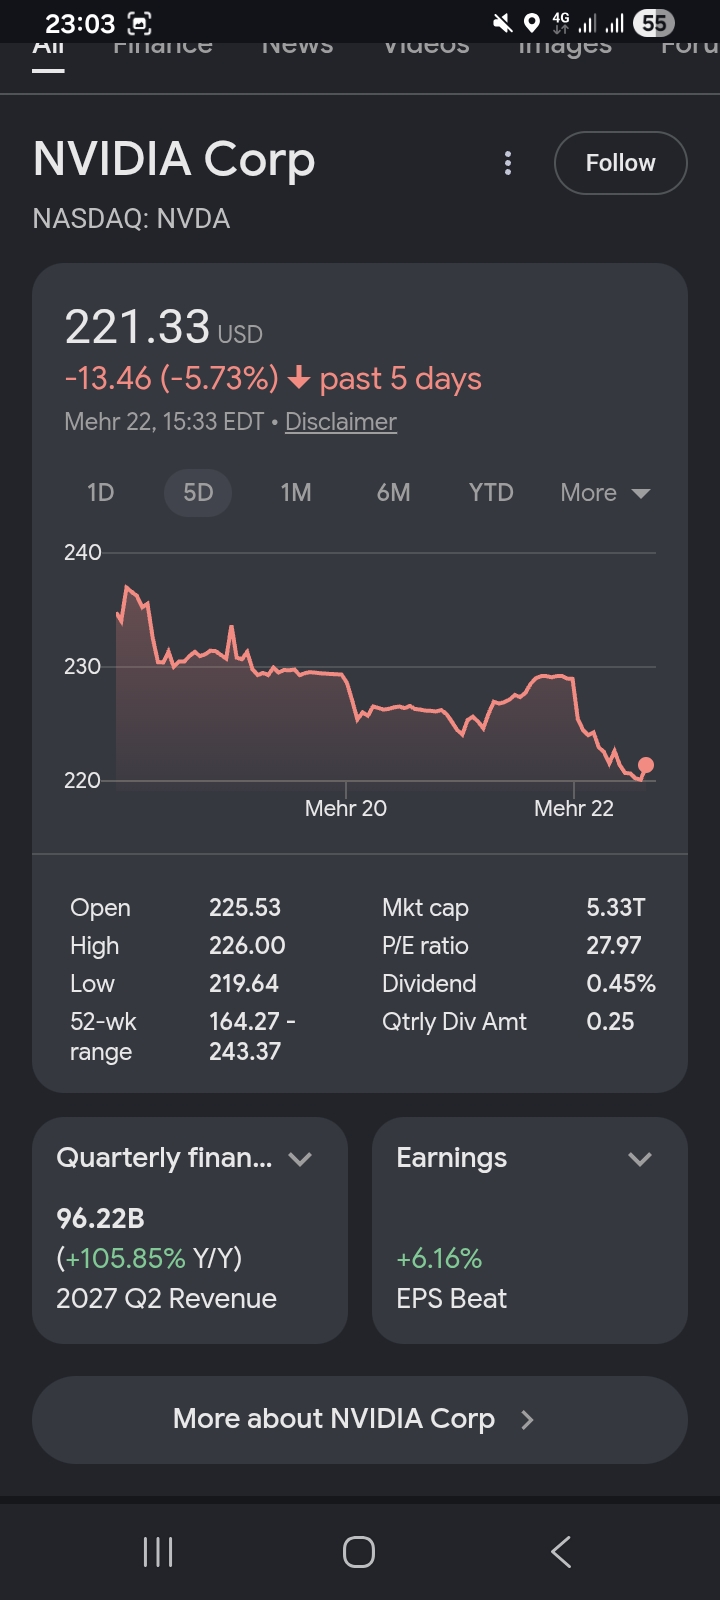
بر اساس تصویر ارسالی از صفحه اطلاعات بازار، قیمت سهام انویدیا در زمان ثبت دادهها ۲۲۱٫۳۳ دلار بوده و افت پنجروزه آن به ۱۳٫۴۶ دلار، معادل ۵٫۷۳ درصد، رسیده است. همزمان، گزارش رویترز از شکست برنامه عرضه اولیه Firmus به ارزش تقریبی ۵ میلیارد دلار آمریکا خبر میدهد؛ رویدادی که نگرانیها درباره ارزشگذاری شرکتهای زیرساختی هوش مصنوعی، بدهیهای سنگین و امکان تبدیل سرمایهگذاریهای عظیم به بازده اقتصادی پایدار را افزایش داده است.
آیا این دو اتفاق به یکدیگر مرتبطاند؟ آیا میتوان آنها را نشانه آغاز اصلاحی گسترده در بازار هوش مصنوعی دانست؟ و مهمتر از همه، آیا احتمال دارد مشکلات تأمین مالی زیرساختهای هوش مصنوعی در نهایت به درآمد، سودآوری و ارزش سهام انویدیا سرایت کند؟
تز اصلی این مقاله آن است که شکست Firmus و افت اخیر سهام انویدیا، دو هشدار متفاوت اما بالقوه مرتبط درباره اقتصاد هوش مصنوعی هستند. بااینحال، شواهد موجود هنوز برای اثبات آغاز یک بحران فراگیر یا پایان رونق این صنعت کافی نیستند.
برای فهم اهمیت این هشدارها باید میان موفقیت فناوری، سودآوری مشتریان، ساختار تأمین مالی و ارزشگذاری بازار سهام تمایز قائل شد.
---
بخش اول: قناری در معدن؛ استعارهای برای تشخیص خطر پیش از وقوع بحران
۱. چرا استیو بنن از عبارت «Canary in the Mineshaft» استفاده کرد؟
در ۱۴ اکتبر ۲۰۲۶، استیو بنن، چهره سیاسی آمریکایی، در حساب خود در شبکه اجتماعی GETTR، مطلبی با عنوان زیر منتشر کرد:
Canary in the Mineshaft
او این عبارت را در کنار پیوند گزارشی درباره لغو عرضه اولیه Firmus قرار داد.
در گذشته، معدنچیان از قناری برای تشخیص زودهنگام برخی گازهای خطرناک استفاده میکردند. حساسیت این پرنده به شرایط نامناسب محیط، آن را به نوعی هشداردهنده اولیه تبدیل کرده بود.
امروزه، اصطلاح «قناری در معدن» در تحلیلهای اقتصادی و سیاسی به رویدادی گفته میشود که ممکن است پیش از آشکار شدن یک مشکل گستردهتر، وجود آسیبپذیری در یک سیستم را نشان دهد.
البته یک تفاوت اساسی وجود دارد: در معدن، حساسیت پرنده به برخی گازها مبنای فیزیولوژیک داشت؛ در بازارهای مالی، یک رویداد منفرد ممکن است ناشی از عوامل اختصاصی همان شرکت باشد و لزوماً وقوع بحران گستردهتری را پیشبینی نکند.
بنابراین، ارزش تحلیلی استعاره بنن به این بستگی دارد که آیا اتفاق Firmus با شواهد مستقل دیگری درباره ضعف اقتصاد هوش مصنوعی همراه میشود یا خیر.
در این مقاله، از مفهوم «قناری» بهعنوان چارچوبی برای بررسی هشدارهای اولیه استفاده میکنیم، نه بهعنوان اثبات قطعی یک پیشبینی.
---
بخش دوم: آنچه نمودار انویدیا در ۱۴ اکتبر نشان میدهد
۲. بررسی دادههای ارسالی از بازار
تصویر ارسالی از صفحه اطلاعات بازار سهام انویدیا، مربوط به ۱۴ اکتبر ۲۰۲۶، دادههای زیر را نشان میدهد.
جدول شماره ۱ ـ وضعیت سهام انویدیا در تصویر ثبتشده
شاخص مقدار نمایشدادهشده
نام شرکت NVIDIA Corporation
نماد معاملاتی NVDA
قیمت سهم ۲۲۱٫۳۳ دلار
تغییر قیمت طی پنج روز منفی ۱۳٫۴۶ دلار
درصد تغییر پنجروزه منفی ۵٫۷۳ درصد
قیمت بازگشایی روز نمایشدادهشده ۲۲۵٫۵۳ دلار
بالاترین قیمت روز ۲۲۶٫۰۰ دلار
پایینترین قیمت روز ۲۱۹٫۶۴ دلار
محدوده قیمت ۵۲ هفتهای ۱۶۴٫۲۷ تا ۲۴۳٫۳۷ دلار
ارزش بازار نمایشدادهشده ۵٫۳۳ تریلیون دلار
نسبت قیمت به سود نمایشدادهشده ۲۷٫۹۷
منبع: تصویر ارسالی کاربر از صفحه اطلاعات بازار سهام انویدیا، با تاریخ ۱۴ اکتبر ۲۰۲۶.
این ارقام، دادههای ثبتشده در تصویر هستند؛ نه لزوماً قیمت نهایی بستهشدن بازار یا دادههای قطعی تسویهشده. بهویژه، قیمت و نسبت قیمت به سود باید با دادههای رسمی بازار و گزارشهای مالی شرکت تطبیق داده شوند.
۲.۱. افت ۵٫۷۳ درصدی چه معنایی دارد؟
افت ۵٫۷۳ درصدی در پنج روز بهتنهایی برای اثبات ورود سهم به روند نزولی بلندمدت کافی نیست.
اما این افت در شرایطی اهمیت بیشتری پیدا میکند که همزمان چند پرسش اساسی درباره پایداری سرمایهگذاری در زیرساختهای هوش مصنوعی مطرح شده باشد.
در واقع، بازار سهام تنها به درآمد و سود فعلی شرکتها واکنش نشان نمیدهد؛ بلکه انتظارات مربوط به آینده را نیز قیمتگذاری میکند.
اگر سرمایهگذاران احتمال دهند که رشد درآمدهای آینده کمتر از انتظارات قبلی خواهد بود، ممکن است پیش از مشاهده کاهش واقعی سود شرکت، قیمت سهام را تعدیل کنند.
از این منظر، افت پنجروزه انویدیا میتواند نشانهای از تغییر کوتاهمدت انتظارات بازار باشد؛ اما برای اثبات این فرضیه باید حجم معاملات، عملکرد سایر شرکتهای نیمهرسانا، بازده اوراق قرضه و اخبار اختصاصی انویدیا نیز بررسی شوند.
۲.۲. آیا افت اخیر ناشی از بحران هوش مصنوعی است؟
نمیتوان چنین نتیجهای گرفت.
گزارش MarketWatch در ۱۴ اکتبر ۲۰۲۶ اعلام کرد که سهام انویدیا در معاملات آن روز با افت همراه بوده و کاهش آن در مقطعی به حدود ۳٫۴ درصد رسیده است. گزارش، افت سهام انویدیا و کاترپیلار را از عوامل مؤثر بر کاهش شاخص داوجونز معرفی میکند.
این گزارش از فشار فروش در بازار حکایت دارد، اما بهتنهایی ثابت نمیکند که لغو عرضه اولیه Firmus علت مستقیم افت سهام انویدیا بوده است.
برای اثبات رابطه علّی، باید بازده سهام انویدیا در پنجره زمانی انتشار خبر با شاخصهای بازار و شرکتهای همگروه مقایسه شود و عوامل همزمان نیز در نظر گرفته شوند.
نتیجه موقت: افت اخیر انویدیا یک داده قابلتوجه است؛ اما معنای آن را باید در پیوند با سایر شاخصها سنجید، نه صرفاً با استعاره قناری.
---
بخش سوم: Firmus؛ شرکتی که نتوانست ارزشگذاری پیشنهادی خود را به بازار تحمیل کند
۳. ماجرای عرضه اولیه ۵ میلیارد دلاری چه بود؟
بر اساس گزارش رویترز در ۹ اکتبر ۲۰۲۶، شرکت استرالیایی Firmus برنامه عرضه اولیه سهام خود را کنار گذاشت و اعلام کرد که مسیر تأمین مالی در بازار خصوصی را دنبال خواهد کرد.
این عرضه قرار بود حدود ۵ میلیارد دلار آمریکا سرمایه جذب کند و از بزرگترین عرضههای اولیه تاریخ بازار استرالیا باشد.
گزارش رویترز نشان میدهد که نگرانی سرمایهگذاران درباره ارزشگذاری شرکت، بدهیها، سابقه عملیاتی و ریسک اجرای برنامه توسعه، از عوامل مهم مؤثر بر تردید نسبت به عرضه بودند.
جدول شماره ۲ ـ ابعاد مالی ماجرای Firmus
شاخص اطلاعات گزارششده
سرمایه موردنظر از عرضه اولیه حدود ۵ میلیارد دلار آمریکا
ارزشگذاری هدف شرکت حدود ۳۰٫۶ میلیارد دلار
ارزشگذاری در دور تأمین مالی اوت ۲۰۲۶ حدود ۱۰٫۵ میلیارد دلار
بدهی گزارششده حدود ۳۰ میلیارد دلار
مراکز داده موجود دو مرکز
برنامه توسعه پنج مرکز داده دیگر در منطقه آسیا و اقیانوسیه
منابع: گزارشهای رویترز درباره ارزشگذاری، ساختار عرضه و نگرانی سرمایهگذاران.
این ارقام نیازمند تفسیر دقیق هستند. برای مثال، رقم ۳۰ میلیارد دلار بدهی گزارششده را نباید بدون بررسی اسناد مالی شرکت، معادل بدهی خالص قطعی یا بدهی نهایی تلفیقی آن دانست. همچنین ارزشگذاری هدف، ارزش تحققیافته در یک معامله نهایی نیست.
با وجود این ملاحظات، ترکیب ارزشگذاری بلندپروازانه، بدهی سنگین و نیاز به اجرای پروژههای متعدد، پرسشهای اقتصادی مهمی را مطرح میکند.
۴. چرا افزایش سهبرابری ارزشگذاری در کمتر از دو ماه اهمیت داشت؟
طبق گزارش رویترز، ارزشگذاری Firmus پس از دور تأمین مالی اوت ۲۰۲۶ حدود ۱۰٫۵ میلیارد دلار بود؛ درحالیکه عرضه اولیه پیشنهادی، ارزش شرکت را به حدود ۳۰٫۶ میلیارد دلار میرساند.
محاسبه ساده نسبت این دو رقم نشان میدهد که ارزشگذاری پیشنهادی تقریباً ۲٫۹ برابر ارزشگذاری قبلی بوده است.
اما افزایش ارزشگذاری بهخودیخود نامتعارف یا غیرقابلقبول نیست. اگر شرکتی در این فاصله داراییهای جدید، قراردادهای بزرگ یا چشمانداز درآمدی بسیار بهتری به دست آورده باشد، رشد ارزش آن میتواند توجیهپذیر باشد.
مسئله Firmus این بود که سرمایهگذاران باید ارزیابی میکردند آیا پیشرفت عملیاتی و چشمانداز درآمدی شرکت، چنین افزایش بزرگی را توجیه میکند یا خیر.
به گزارش رویترز، برخی سرمایهگذاران درباره توانایی شرکت برای اجرای برنامههای توسعه، سابقه ساخت مراکز داده در مقیاس بزرگ و میزان بدهی آن ابراز نگرانی کرده بودند.
این مسئله به یک اصل مهم در اقتصاد سرمایهگذاری بازمیگردد:
ارزش یک پروژه آیندهمحور تنها به بزرگی بازار هدف آن بستگی ندارد؛ بلکه به احتمال تحقق درآمد، هزینه دستیابی به آن درآمد و میزان سرمایه موردنیاز نیز وابسته است.
اگر این سه عامل بهدرستی قیمتگذاری نشوند، حتی یک پروژه فناورانه جذاب ممکن است به سرمایهگذاری نامناسبی تبدیل شود.
---
بخش چهارم: آیا صنعت هوش مصنوعی در حال مواجهه با بحران بازده سرمایه است؟
۵. تفاوت میان رونق فناوری و حباب مالی
یکی از اشتباهات رایج در تحلیل بازار فناوری، یکی دانستن سه مفهوم متفاوت است:
۱. رشد واقعی یک فناوری؛ ۲. رشد درآمد شرکتهای فعال در آن فناوری؛ ۳. رشد ارزش سهام این شرکتها.
این سه پدیده میتوانند همزمان رخ دهند، اما لزوماً با سرعت یکسانی پیش نمیروند.
برای مثال، ممکن است استفاده از هوش مصنوعی در صنایع، خدمات مالی، برنامهنویسی و تولید محتوا بهسرعت گسترش یابد.
در همین حال، شرکتهای تولیدکننده تراشه ممکن است درآمدهای بسیار بالایی ثبت کنند.
بااینحال، این دو واقعیت تضمین نمیکنند که تمام شرکتهای فعال در ساخت مراکز داده، اجاره پردازندهها یا ارائه خدمات محاسباتی نیز سودآور باشند.
حتی در یک صنعت رو به رشد، ممکن است برخی شرکتها به دلیل هزینههای سرمایهای سنگین، بدهی بالا یا رقابت شدید شکست بخورند.
از سوی دیگر، ممکن است شرکتی عملکرد عملیاتی بسیار خوبی داشته باشد، اما سهام آن به دلیل قیمتگذاری بیش از حد، بازده ضعیفی برای سرمایهگذاران ایجاد کند.
در نتیجه، برای تشخیص حباب احتمالی هوش مصنوعی باید بررسی کرد که آیا ارزشگذاری داراییها با درآمدهای قابلتحقق و جریان نقدی آینده تناسب دارد یا خیر.
شکست Firmus را میتوان نشانهای از سختگیری بیشتر سرمایهگذاران در ارزیابی برخی پروژههای زیرساختی دانست؛ اما هنوز نمیتوان آن را به کل صنعت هوش مصنوعی تعمیم داد.
---
۶. زنجیره اقتصادی هوش مصنوعی چگونه کار میکند؟
برای فهم ارتباط میان Firmus و انویدیا، باید ساختار اقتصادی این صنعت را در نظر گرفت.
زنجیره سادهشده چنین است:
سرمایهگذاران و وامدهندگان
⬇
شرکتهای سازنده مراکز داده و زیرساختهای محاسباتی
⬇
خرید پردازنده، تجهیزات شبکه و سامانههای ذخیرهسازی
⬇
ارائه ظرفیت محاسباتی به شرکتهای هوش مصنوعی و ارائهدهندگان خدمات ابری
⬇
فروش خدمات هوش مصنوعی به مشتریان نهایی
⬇
ایجاد درآمد و جریان نقدی برای بازپرداخت بدهی و تأمین سرمایهگذاریهای بعدی
در این زنجیره، انویدیا عمدتاً در بخش فروش تراشهها و سامانههای محاسباتی فعالیت میکند، درحالیکه شرکتهایی مانند Firmus در توسعه زیرساخت و عرضه ظرفیت محاسباتی نقش دارند.
اگر تأمین مالی شرکتهای زیرساختی دشوار شود، چند پیامد احتمالی وجود دارد:
پروژههای جدید ممکن است به تعویق بیفتند.
خرید تجهیزات ممکن است با تأخیر انجام شود.
شرکتهای زیرساختی ممکن است برای کاهش هزینهها، سرمایهگذاریهای خود را محدود کنند.
تقاضای آینده برای بخشی از تجهیزات محاسباتی ممکن است کمتر از پیشبینیهای قبلی شود.
اما یک نکته تعیینکننده وجود دارد: شرکتهای بزرگ فناوری میتوانند در صورت کاهش سرمایهگذاری برخی شرکتهای مستقل، خود مستقیماً در مراکز داده سرمایهگذاری کنند یا ظرفیت موردنیازشان را از ارائهدهندگان دیگری بخرند.
بنابراین، شکست یک شرکت زیرساختی الزاماً به کاهش متناسب تقاضای کل برای تراشهها منجر نمیشود.
آنچه اهمیت دارد، تغییر در مجموع سرمایهگذاری صنعت، میزان استفاده واقعی از ظرفیت موجود و بازده اقتصادی آن است.
---
بخش پنجم: مهمترین پرسش؛ آیا انویدیا قربانی موفقیت بیش از حد خود میشود؟
۷. انویدیا در مرکز چرخه سرمایهگذاری هوش مصنوعی
انویدیا یکی از مهمترین تأمینکنندگان فناوری محاسباتی برای آموزش و اجرای مدلهای هوش مصنوعی است.
این جایگاه، شرکت را در مرکز چرخه سرمایهگذاری صنعت قرار داده است.
هرچه شرکتهای فناوری و ارائهدهندگان خدمات ابری برای توسعه ظرفیت هوش مصنوعی بیشتر هزینه کنند، تقاضای بالقوه برای محصولات انویدیا نیز افزایش مییابد.
اما همین وابستگی میتواند یک ریسک مهم ایجاد کند: اگر مشتریان برای گسترش ظرفیت محاسباتی بیش از توان درآمدزایی خود سرمایهگذاری کرده باشند، ممکن است در مرحله بعدی ناچار به کاهش سرعت خرید شوند.
این خطر را میتوان در قالب سه مرحله توضیح داد.
مرحله اول: افزایش سرمایهگذاری
شرکتها برای پاسخ به تقاضای پیشبینیشده، مراکز داده جدید میسازند و تجهیزات محاسباتی خریداری میکنند.
در این مرحله، تولیدکنندگان تراشه میتوانند رشد درآمد قابلتوجهی تجربه کنند.
مرحله دوم: آزمون بازده اقتصادی
مراکز داده باید به ظرفیت عملیاتی برسند و مشتریان باید بابت استفاده از آنها درآمد ایجاد کنند.
در این مرحله، میزان استفاده از تجهیزات، هزینه انرژی، قیمت خدمات محاسباتی و توان جذب مشتری اهمیت پیدا میکند.
مرحله سوم: تعدیل سرمایهگذاری
اگر بازده واقعی کمتر از انتظار باشد، شرکتها ممکن است برنامههای توسعه را اصلاح کنند.
در این صورت، حتی تولیدکنندهای که تاکنون از رشد تقاضا سود برده است، ممکن است با کاهش نرخ رشد سفارشهای جدید روبهرو شود.
این زنجیره، یک سناریوی اقتصادی معقول است؛ اما وقوع آن به شواهدی فراتر از شکست Firmus نیاز دارد.
---
۸. یک شاهد مهم در جهت مخالف: رشد واقعی درآمد انویدیا
تحلیل منصفانه باید شواهدی را نیز بررسی کند که با فرضیه بحران گسترده ناسازگارند.
بر اساس گزارش رسمی انویدیا در ۲۶ اوت ۲۰۲۶، این شرکت در سهماهه دوم سال مالی ۲۰۲۷ به درآمد ۹۶٫۲ میلیارد دلاری رسید؛ رشدی معادل ۱۰۶ درصد نسبت به دوره مشابه سال قبل.
درآمد بخش مراکز داده نیز به ۸۹ میلیارد دلار رسید که ۱۱۷ درصد بیشتر از سال قبل بود.
این ارقام نشان میدهند که در دوره گزارششده، تقاضای تجاری برای محصولات و خدمات مرتبط با مراکز داده همچنان بسیار قوی بوده است.
البته رشد درآمد گذشته تضمینکننده رشد آینده نیست؛ اما نمیتوان این داده را نادیده گرفت و صرفاً با مشاهده افت قیمت سهام یا شکست یک عرضه اولیه، از پایان رونق هوش مصنوعی سخن گفت.
جدول شماره ۳ ـ شواهد موافق و مخالف فرضیه بحران
شواهد هشداردهنده شواهد مخالف فرضیه بحران فراگیر
لغو عرضه اولیه Firmus رشد شدید درآمد گزارششده انویدیا
نگرانی درباره ارزشگذاری و بدهی Firmus رشد ۱۱۷ درصدی درآمد بخش مراکز داده انویدیا
افت ۵٫۷۳ درصدی پنجروزه در تصویر بازار ادامه تقاضای قابلتوجه برای تجهیزات محاسباتی
احتمال سختگیری بیشتر سرمایهگذاران امکان انتقال تقاضا از شرکتهای ضعیفتر به شرکتهای قدرتمندتر
منابع: گزارش رسمی انویدیا، گزارش رویترز درباره Firmus و تصویر ارسالی از قیمت سهام.
از این مقایسه یک نتیجه مهم به دست میآید:
ممکن است بازار زیرساختهای هوش مصنوعی وارد مرحلهای سختگیرانهتر شود، بدون آنکه تقاضا برای تراشههای انویدیا فوراً کاهش یابد.
در چنین شرایطی، شرکتهای دارای فناوری برتر، مشتریان قدرتمند و جریان نقدی مناسب ممکن است نسبت به شرکتهای زیرساختی پربدهی عملکرد بهتری داشته باشند.
---
بخش ششم: چگونه مشکلات Firmus میتواند به انویدیا منتقل شود؟
۹. چهار کانال اصلی انتقال ریسک
برای بررسی احتمال سرایت بحران، باید مسیرهای انتقال ریسک را جداگانه ارزیابی کرد.
کانال اول: کاهش سرمایهگذاری در مراکز داده
اگر Firmus و شرکتهای مشابه نتوانند سرمایه موردنیاز خود را تأمین کنند، احتمال دارد پروژههای توسعهای آنها با تأخیر مواجه شوند.
این اتفاق میتواند زمان خرید تجهیزات جدید را تغییر دهد.
بااینحال، اثر نهایی به این بستگی دارد که آیا مشتریان دیگری جایگزین آنها میشوند یا خیر.
کانال دوم: کاهش بازده اقتصادی مشتریان
اگر ظرفیت محاسباتی ساختهشده درآمد کافی ایجاد نکند، شرکتهای بهرهبردار ممکن است برای جلوگیری از زیان، سرعت توسعه را کاهش دهند.
این مسئله میتواند تقاضای آتی برای تجهیزات جدید را تحت فشار قرار دهد.
کانال سوم: سختتر شدن تأمین مالی
شرکتهای زیرساختی برای ساخت مراکز داده به سرمایهگذاری اولیه بزرگی نیاز دارند.
اگر سرمایهگذاران و وامدهندگان نسبت به بازده این پروژهها بدبینتر شوند، هزینه تأمین مالی افزایش مییابد یا دسترسی به سرمایه محدودتر میشود.
این وضعیت میتواند حتی پروژههایی را تحت فشار قرار دهد که از نظر فنی مناسب هستند.
کانال چهارم: تغییر انتظارات بازار
بازار سهام بر اساس انتظارات آینده قیمتگذاری میشود.
اگر سرمایهگذاران از رشد نامحدود تقاضای هوش مصنوعی فاصله بگیرند و به بررسی دقیقتر سودآوری مشتریان روی بیاورند، ممکن است ارزشگذاری شرکتهای مرتبط نیز تعدیل شود.
در این حالت، افت قیمت سهام لزوماً به معنای کاهش فوری سود نیست؛ بلکه میتواند بازتاب تغییر در میزان ریسکی باشد که سرمایهگذاران حاضر به پذیرش آن هستند.
---
بخش هفتم: خطر بزرگتر؛ اقتصاد چرخشی سرمایه در اکوسیستم هوش مصنوعی
۱۰. وقتی تأمینکننده، مشتری و سرمایهگذار در یک چرخه قرار میگیرند
یکی از موضوعاتی که در ارزیابی اقتصاد هوش مصنوعی اهمیت دارد، بررسی روابط مالی میان شرکتهای مختلف این اکوسیستم است.
در برخی مدلهای تجاری، تأمینکنندگان فناوری در تأمین مالی مشتریان یا توسعه ظرفیت آنها نیز نقش دارند.
این ساختار لزوماً ناسالم نیست. بسیاری از صنایع برای رشد به تأمین مالی زنجیره تأمین نیاز دارند.
اما اگر رشد فروش یک شرکت بهشدت به تأمین مالی مشتریان وابسته باشد، باید پرسید چه مقدار از تقاضا از درآمد مستقل و پایدار مشتریان ناشی میشود و چه مقدار به ادامه دسترسی آنها به سرمایه وابسته است.
در این زمینه، گزارش The Information در اکتبر ۲۰۲۶ درباره Firmus و برنامه Nvidia AI Compute Partnership، نکته مهمی را مطرح کرد.
طبق این گزارش، انویدیا در برنامهای برای حمایت از خرید تراشه توسط برخی ارائهدهندگان کوچک خدمات محاسباتی مشارکت داشته و در برابر آن سهمی از درآمد آنها دریافت میکرده است. گزارش همچنین از بازنگری در ساختار برخی قراردادها و توقف بعضی توافقها خبر داد.
این گزارش را باید با دقت تفسیر کرد: وجود چنین ترتیباتی بهخودیخود به معنای ایجاد تقاضای مصنوعی یا زیانده بودن همه مشتریان نیست.
اما از منظر تحلیل ریسک، یک پرسش اساسی را مطرح میکند:
اگر رشد ظرفیت محاسباتی به تأمین مالی مستمر وابسته باشد، در صورت محدود شدن اعتبار چه اتفاقی برای سفارشهای جدید و درآمد آینده تأمینکنندگان تجهیزات رخ خواهد داد؟
برای پاسخ، باید ساختار قراردادها، میزان تعهدات مالی، کیفیت درآمد مشتریان و میزان وابستگی آنها به تأمین مالی بیرونی بررسی شود.
اگر مشخص شود که بخش قابلتوجهی از توسعه ظرفیت بدون بازده اقتصادی کافی ادامه یافته است، نگرانی درباره پایداری سرمایهگذاریها جدیتر خواهد شد.
---
بخش هشتم: آیا نسبت قیمت به سود ۲۷٫۹۷ در تصویر، نشانه ارزندگی انویدیاست؟
۱۱. چرا یک نسبت مالی بهتنهایی کافی نیست؟
در تصویر ارسالی، نسبت قیمت به سود انویدیا ۲۷٫۹۷ نمایش داده شده است.
در نگاه نخست، ممکن است این رقم در مقایسه با انتظارات بسیار بالایی که گاهی برای شرکتهای هوش مصنوعی مطرح میشود، معقول به نظر برسد.
اما پیش از هر نتیجهگیری باید چند مسئله روشن شود:
این نسبت بر مبنای سود گذشته محاسبه شده یا سود پیشبینیشده؟
سود مورد استفاده مربوط به صورتهای مالی GAAP است یا معیار تعدیلشده؟
دادهها مربوط به چه تاریخ و چه دوره مالی هستند؟
آیا اثر رشد سریع سود بر نسبت قیمت به سود در محاسبه لحاظ شده است؟
بدون پاسخ به این پرسشها، نمیتوان از عدد نمایشدادهشده نتیجه گرفت که سهم ارزان است یا گران.
مثال تحلیلی
فرض کنیم شرکتی با نسبت قیمت به سود ۲۸ معامله میشود.
اگر سود آن برای چند سال با نرخ بالا رشد کند و این رشد پایدار باشد، نسبت قیمت به سود فعلی ممکن است توجیهپذیر باشد.
اما اگر رشد سود بهسرعت کاهش یابد، همین نسبت میتواند بیش از حد بالا باشد.
از طرف دیگر، اگر شرکت سودآوری خود را حفظ کند و رشد درآمدش ادامه یابد، افت قیمت سهام میتواند به کاهش نسبت قیمت به سود و جذابتر شدن ارزشگذاری منجر شود.
بنابراین، برای ارزیابی انویدیا باید همزمان چهار متغیر را بررسی کرد:
۱. رشد درآمد؛ ۲. حاشیه سود؛ ۳. جریان نقدی آزاد؛ ۴. ارزشگذاری نسبت به سود آینده.
گزارشهای مالی رسمی انویدیا، مبنای مناسبتری برای این ارزیابی هستند.
نتیجه: نسبت ۲۷٫۹۷ در تصویر بهتنهایی نه ارزندگی سهم را اثبات میکند و نه وجود حباب را رد میکند.
---
بخش نهم: سه سناریو برای آینده انویدیا
در این بخش، سه سناریوی تحلیلی را بررسی میکنیم. این سناریوها پیشبینی قطعی نیستند و درصد احتمال نیز به آنها اختصاص نمیدهم؛ زیرا دادههای موجود برای برآورد احتمالات قابلدفاع کافی نیستند.
سناریوی اول: اصلاح محدود و ادامه رشد بنیادی
در این سناریو، شکست Firmus بیشتر به مشکلات اختصاصی شرکت، ارزشگذاری بلندپروازانه و ریسکهای تأمین مالی آن مربوط است.
شرکتهای بزرگ فناوری همچنان به سرمایهگذاری در هوش مصنوعی ادامه میدهند و درآمد حاصل از خدمات جدید، بخش مهمی از هزینههای زیرساختی را پوشش میدهد.
پیامدهای احتمالی:
تقاضا برای محصولات انویدیا همچنان رشد میکند.
برخی شرکتهای زیرساختی ضعیفتر با مشکل مواجه میشوند.
سرمایهگذاران میان شرکتهای سودآور و شرکتهای وابسته به تأمین مالی تمایز بیشتری قائل میشوند.
افت اخیر سهام ممکن است به اصلاحی موقت محدود بماند.
در این سناریو، Firmus یک هشدار درباره انتخاب شرکت مناسب برای سرمایهگذاری است، نه نشانه پایان صنعت.
سناریوی دوم: اصلاح گسترده ارزشگذاری زیرساختهای هوش مصنوعی
در این حالت، سرمایهگذاران بهتدریج نسبت به بازده سرمایهگذاری در مراکز داده سختگیرتر میشوند.
شرکتهای بیشتری برای جذب سرمایه با مشکل مواجه میشوند و بخشی از پروژههای توسعهای به تعویق میافتد.
پیامدهای احتمالی:
کاهش ارزشگذاری شرکتهای زیرساختی؛
افزایش هزینه تأمین مالی؛
افت تقاضای برخی مشتریان برای تجهیزات جدید؛
کاهش ضریب ارزشگذاری سهام شرکتهای فناوری.
در این سناریو، انویدیا ممکن است حتی در صورت ادامه رشد درآمد، با فشار بر ارزش سهام مواجه شود.
شدت این فشار به میزان وابستگی رشد آینده شرکت به سرمایهگذاری مشتریان و کیفیت تقاضای نهایی بستگی خواهد داشت.
سناریوی سوم: بحران بازده سرمایهگذاری در هوش مصنوعی
در سناریوی شدیدتر، شرکتهای بزرگ و کوچک متوجه میشوند که درآمد حاصل از خدمات هوش مصنوعی برای توجیه تمام هزینههای زیرساختی کافی نیست.
در این شرایط، کاهش سرمایهگذاری دیگر محدود به شرکتهای کوچک نخواهد بود و ممکن است شرکتهای بزرگ نیز برنامههای توسعه خود را بازنگری کنند.
پیامدهای احتمالی:
کاهش گسترده سفارشهای جدید تجهیزات؛
افت درآمد مورد انتظار تأمینکنندگان؛
کاهش ارزشگذاری شرکتهای فناوری؛
افزایش ریسک اعتباری شرکتهای زیرساختی؛
انتقال بخشی از زیان به سرمایهگذاران و وامدهندگان.
این سناریو از نظر اقتصادی ممکن است، اما برای ارزیابی احتمال آن باید اطلاعات بیشتری درباره بازده سرمایهگذاری مراکز داده، رشد درآمد خدمات هوش مصنوعی و برنامه هزینهای شرکتهای بزرگ فناوری در اختیار داشت.
---
بخش دهم: چه شاخصهایی مشخص میکنند که صدای قناری بلندتر شده است؟
۱۲. پنج شاخص هشدار اولیه
برای جلوگیری از تحلیلهای هیجانی، بهتر است بهجای تمرکز بر یک خبر، مجموعهای از شاخصها را بهصورت مستمر دنبال کنیم.
شاخص اول: وضعیت سفارشهای انویدیا
آیا رشد درآمد بخش مراکز داده ادامه دارد؟
آیا مشتریان بزرگ، سفارشهای آینده خود را افزایش میدهند یا کاهش میدهند؟
تغییر پایدار در این شاخص، از قیمت روزانه سهام برای ارزیابی تقاضای بنیادی مهمتر است.
شاخص دوم: جریان نقدی مشتریان
آیا شرکتهای فعال در حوزه مراکز داده و خدمات ابری میتوانند از ظرفیت ساختهشده درآمد کافی کسب کنند؟
اگر درآمد و جریان نقدی آنها با هزینههای توسعه تناسب نداشته باشد، احتمال کاهش سرمایهگذاری در آینده افزایش مییابد.
شاخص سوم: شرایط تأمین مالی
آیا شرکتهای زیرساختی میتوانند سرمایه جدید جذب کنند؟
آیا هزینه استقراض آنها افزایش یافته است؟
آیا شرکتهای بیشتری عرضه اولیه خود را لغو میکنند یا ارزشگذاری پیشنهادی را کاهش میدهند؟
شاخص چهارم: سرمایهگذاری شرکتهای بزرگ فناوری
آیا برنامههای هزینه سرمایهای شرکتهای بزرگ همچنان با قدرت اجرا میشوند؟
کاهش برنامههای سرمایهای، اگر گسترده و پایدار باشد، میتواند علامت مهمی برای تقاضای آینده تجهیزات محاسباتی باشد.
شاخص پنجم: کیفیت رشد درآمد انویدیا
آیا رشد درآمد به افزایش سود و جریان نقدی نیز منجر میشود؟
آیا حاشیه سود در سطح قابلقبولی باقی میماند؟
آیا رشد فروش به تعداد محدودی مشتری یا پروژه وابستگی بیش از حد پیدا کرده است؟
پاسخ به این پرسشها به تحلیل دقیق صورتهای مالی نیاز دارد.
اگر چند شاخص مستقل بهطور همزمان تضعیف شوند، فرضیه اصلاح گسترده بازار هوش مصنوعی پشتوانه قویتری پیدا میکند.
در مقابل، اگر تنها ارزشگذاری یک شرکت زیرساختی با مشکل مواجه شود، تعمیم آن به کل صنعت منطقی نخواهد بود.
---
بخش یازدهم: جدول نهایی ارزیابی ریسک
جدول شماره ۴ ـ چه چیزی را میدانیم و چه چیزی هنوز اثبات نشده است؟
ادعا وضعیت شواهد نتیجه تحلیلی
Firmus عرضه اولیه حدود ۵ میلیارد دلاری خود را لغو کرد. تأییدشده در گزارش رویترز یک هشدار واقعی درباره شرایط تأمین مالی
ارزشگذاری هدف Firmus حدود ۳۰٫۶ میلیارد دلار بود. گزارششده پرسش جدی درباره توجیه ارزشگذاری
بدهی گزارششده Firmus حدود ۳۰ میلیارد دلار بود. گزارششده؛ نیازمند بررسی اسناد مالی برای تعیین ماهیت دقیق بدهی ریسک مالی مهم
سهام انویدیا در تصویر طی پنج روز ۵٫۷۳ درصد افت کرده است. تأییدشده در تصویر ارسالی کاربر افت کوتاهمدت قابلتوجه
افت انویدیا مستقیماً ناشی از لغو عرضه Firmus است. اثبات نشده نیازمند بررسی دادههای بازار و رویدادهای همزمان
کل صنعت هوش مصنوعی وارد بحران شده است. اثبات نشده نیازمند شواهد گستردهتر
مشکلات زیرساختهای هوش مصنوعی میتواند به تقاضای آینده انویدیا آسیب بزند. از نظر اقتصادی محتمل نیازمند پایش سفارشها و سرمایهگذاری مشتریان
رونق هوش مصنوعی قطعاً ادامه خواهد یافت. قابل اثبات نیست رشد آینده به تقاضا، سودآوری و شرایط مالی وابسته است
منابع: رویترز، گزارش رسمی انویدیا و دادههای تصویر ارسالی.
---
نتیجهگیری: آیا قناری واقعاً خطر را احساس کرده است؟
ماجرای Firmus از آن جهت مهم است که یک شرکت فعال در یکی از جذابترین حوزههای فناوری، با وجود حمایت سرمایهگذاران بزرگ، نتوانست عرضه اولیه پیشنهادی خود را با موفقیت پیش ببرد.
این اتفاق نشان میدهد که سرمایهگذاران ممکن است بیش از گذشته درباره ارزشگذاری، بدهی، توانایی اجرای پروژهها و بازده اقتصادی زیرساختهای هوش مصنوعی پرسش کنند.
در همان حال، تصویر ارسالی از بازار نشان میدهد که سهام انویدیا طی پنج روز منتهی به زمان ثبت دادهها ۵٫۷۳ درصد افت کرده است. این افت، در کنار گزارشهای مربوط به Firmus، زمینه مناسبی برای بررسی ریسکهای احتمالی اقتصاد هوش مصنوعی فراهم میکند.
اما میان مشاهده یک هشدار و اثبات وقوع بحران فاصله وجود دارد.
درآمد گزارششده انویدیا در سهماهه دوم سال مالی ۲۰۲۷ به ۹۶٫۲ میلیارد دلار رسیده و درآمد بخش مراکز داده آن ۸۹ میلیارد دلار بوده است؛ ارقامی که از تداوم رشد قوی کسبوکار شرکت در دوره مورد بررسی حکایت دارند.
بنابراین، مسئله اصلی نه این است که آیا هوش مصنوعی واقعی است یا خیر؛ بلکه این است که آیا بازده اقتصادی سرمایهگذاریهای عظیم در این حوزه میتواند انتظاراتی را که در قیمت داراییها منعکس شدهاند، برآورده کند.
اگر سرمایهگذاری در زیرساختها به افزایش پایدار درآمد و جریان نقدی منجر شود، شکست Firmus ممکن است صرفاً نمونهای از یک ارزشگذاری ناموفق باشد.
اما اگر شرکتهای بیشتری در تأمین مالی با مشکل مواجه شوند، پروژهها به تعویق بیفتند و سفارشهای تجهیزات کاهش یابد، آنگاه این رویداد میتواند بخشی از یک روند گستردهتر باشد.
از این منظر، اهمیت واقعی Firmus در اندازه عرضه اولیه لغوشده آن خلاصه نمیشود؛ بلکه در پرسشی است که پیش روی کل صنعت قرار میدهد:
چه میزان از رونق هوش مصنوعی بر تقاضای اقتصادی پایدار استوار است و چه میزان از آن به ادامه دسترسی به سرمایه، بدهی و انتظارات رشد آینده وابسته است؟
این پرسش، از قیمت یک سهم یا شکست یک عرضه اولیه مهمتر است.
حکم نهایی
به نظر من، عنوان «صدای قناریهای معدن انویدیا هم بلند شد!» زمانی از نظر تحلیلی کاملاً موجه خواهد بود که آن را بهعنوان هشداری درباره افزایش ریسک در زنجیره سرمایهگذاری هوش مصنوعی بخوانیم، نه اعلام قطعی پایان رونق این صنعت.
Firmus یک هشدار درباره ارزشگذاری و تأمین مالی زیرساختهاست؛ افت انویدیا یک هشدار قیمتی است؛ اما هنوز شواهد کافی برای اثبات اینکه این دو، اجزای یک بحران فراگیر واحد هستند، در اختیار نداریم.
بااینحال، اگر ضعف تأمین مالی زیرساختها به کاهش سفارشهای جدید و افت بازده سرمایهگذاری مشتریان انویدیا منجر شود، موضوع از یک هشدار محدود فراتر خواهد رفت.
در آن صورت، قناری نه صرفاً از خطر یک شرکت، بلکه از احتمال تغییر در چرخه سرمایهگذاری اقتصاد هوش مصنوعی خبر خواهد داد.
و آنچه باید زیر نظر گرفت، نه فقط قیمت سهام انویدیا، بلکه فاصله میان هزینه ساخت آینده هوش مصنوعی و درآمد واقعی حاصل از آن است.
---
منابع و اسناد قابل بررسی
۱. رویترز ـ گزارش لغو عرضه اولیه Firmus
گزارش درباره لغو عرضه اولیه ۵ میلیارد دلاری، نگرانیهای سرمایهگذاران و برنامه تأمین مالی خصوصی:
[گزارش رویترز درباره Firmus](https://www.reuters.com/world/asia-pacific/australian-nvidia-backed-ai-data-centre-operator-firmus-shelves-ipo-2026-10-08/?utm_source=chatgpt.com)
۲. رویترز ـ بررسی ارزشگذاری و بدهی Firmus
گزارش درباره افزایش ارزشگذاری شرکت از حدود ۱۰٫۵ میلیارد دلار به ۳۰٫۶ میلیارد دلار و نگرانیهای سرمایهگذاران درباره بدهی و توان اجرای پروژهها:
[گزارش رویترز درباره ارزشگذاری Firmus](https://www.marketscreener.com/news/5-billion-firmus-ipo-divides-investors-after-valuation-triples-in-two-months-ce785ddadf81f02d?utm_source=chatgpt.com)
۳. انویدیا ـ گزارش رسمی نتایج مالی سهماهه دوم سال مالی ۲۰۲۷
منبع رسمی برای بررسی درآمد کل، درآمد بخش مراکز داده و عملکرد مالی شرکت:
[گزارش رسمی مالی انویدیا](https://investor.nvidia.com/financial-info/financial-reports/default.aspx?lang=ruru&utm_source=chatgpt.com)
۴. MarketWatch ـ گزارش عملکرد بازار در ۱۴ اکتبر ۲۰۲۶
گزارش درباره افت سهام انویدیا و تأثیر آن بر شاخص داوجونز:
[گزارش MarketWatch درباره افت سهام انویدیا](https://www.marketwatch.com/data-news/nvidia-corp-caterpillar-share-losses-lead-dow-s-150-point-fall-e826ea75-ce7a8d78b002?utm_source=chatgpt.com)
۵. The Information ـ گزارش درباره برنامه تأمین مالی زیرساختهای هوش مصنوعی
گزارش درباره رابطه انویدیا با برخی ارائهدهندگان خدمات محاسباتی و بازنگری در ساختار برنامه تأمین مالی:
[گزارش The Information درباره برنامه AI Compute Partnership](https://www.theinformation.com/briefings/nvidia-backed-firmus-scraps-5-billion-australia-ipo-markets-wobble?utm_source=chatgpt.com)
یادداشت روششناختی: قیمت ۲۲۱٫۳۳ دلار، افت پنجروزه ۵٫۷۳ درصدی و سایر ارقام نمودار بازار، از تصویر ارسالی شما استخراج شدهاند. این ارقام بهعنوان دادههای ثبتشده در تصویر استفاده شدهاند و به معنای تأیید مستقل قیمت نهایی بستهشدن بازار نیستند. همچنین، این مقاله تحلیل سناریویی است، نه توصیه خرید یا فروش سهام.

