
حمله یکپارچه احتمالی اسرائیل به ایران تا ۲۶ اکتبر ۲۰۲۶؛ تحلیل راهبردی سناریوهای تشدید جنگ و برآورد تأثیر بر سهام انویدیا
نویسنده:
فوآد شعبانی
پژوهشگر حوزه علوم راهبردی
۲۱ مهرماه ۱۴۰۵
از احتمال گسترش جنگ در خاورمیانه تا واکنش بازار فناوری آمریکا؛ بررسی دادههای تاریخی، ریسک نفت، رفتار سرمایهگذاران و سناریوهای قیمت NVDA
تاریخ ارزیابی: ۱۳ اکتبر ۲۰۲۶
افق تحلیل: ۱۳ تا ۲۶ اکتبر ۲۰۲۶
موضوع: بررسی احتمال آغاز یک عملیات نظامی یکپارچه اسرائیل علیه ایران و تحلیل پیامدهای احتمالی آن برای سهام شرکت NVIDIA با نماد NVDA در بورس نزدک.
---
چکیده
احتمال آغاز یک عملیات نظامی گسترده و هماهنگ اسرائیل علیه ایران تا ۲۶ اکتبر ۲۰۲۶ را نمیتوان صرفاً بر اساس افزایش تنشهای سیاسی، تهدیدهای نظامی یا تحرکات منطقهای تأیید کرد. برای ارزیابی این احتمال باید میان سه وضعیت تفاوت گذاشت: ادامه درگیریهای محدود، آغاز موج جدیدی از حملات مستقیم و شروع یک عملیات گسترده با اهداف نظامی، هستهای، موشکی و زیرساختی.
در ۸ اکتبر ۲۰۲۶، خبرگزاری رویترز گزارش داد که دونالد ترامپ اعلام کرده است ایالات متحده پیش از انتخابات میاندورهای ۳ نوامبر به ایران حمله نخواهد کرد. این اظهارنظر به معنای منتفیشدن اقدام مستقل اسرائیل نیست؛ بااینحال، گزارشهای رسانهای درباره احتمال ازسرگیری عملیات گسترده نیز بهتنهایی وقوع حمله را اثبات نمیکنند.
در چنین شرایطی، بررسی سهام انویدیا اهمیت ویژهای دارد. این شرکت از یک سو در مرکز توسعه زیرساختهای هوش مصنوعی قرار دارد و از سوی دیگر، ارزش سهام آن میتواند تحت تأثیر شوکهای ژئوپلیتیکی، افزایش قیمت نفت، تغییر انتظارات نرخ بهره و خروج سرمایه از داراییهای پرریسک قرار گیرد.
دادههای تاریخی جنگ ایران و اسرائیل در ژوئن ۲۰۲۵ نشان میدهد که در نخستین روز معاملاتی پس از حمله اسرائیل در ۱۳ ژوئن، سهام انویدیا حدود ۲٫۱ درصد کاهش یافت؛ درحالیکه شاخص نزدک نیز افت کرد و قیمت نفت جهش قابلتوجهی داشت. این نمونه نشان میدهد که حتی یک شوک نظامی جدی لزوماً به افت ۵ تا ۱۰ درصدی انویدیا در روز نخست منجر نمیشود.
نتیجه محوری این مقاله: در صورت آغاز حمله گسترده اسرائیل به ایران، جهت اولیه واکنش انویدیا به احتمال زیاد تحت فشار ریسکگریزی بازار قرار خواهد گرفت؛ اما اندازه افت، دوام آن و زمان بازیابی به دامنه عملیات، واکنش ایران، وضعیت تنگه هرمز، قیمت نفت و شرایط بنیادی بازار فناوری بستگی دارد. تعیین درصد احتمال حمله یا افت سهام بدون مدل کمی و دادههای کامل، اطمینانی کاذب ایجاد میکند.
---
بخش اول: وضعیت راهبردی تا ۱۳ اکتبر ۲۰۲۶
۱. آیا نشانههای آغاز یک حمله یکپارچه وجود دارد؟
برای پاسخ به این پرسش، باید میان «افزایش احتمال درگیری» و «شواهد عملیاتی نزدیکشدن حمله» تمایز قائل شد.
گزارشهای منتشرشده در هفته دوم اکتبر ۲۰۲۶ حاکی از افزایش تنش میان ایران و ایالات متحده، تداوم خطرهای دریایی در خلیج فارس و افزایش گمانهزنیها درباره احتمال ازسرگیری عملیات نظامی است.
در ۷ اکتبر، اکسیوس گزارش داد که احتمال ازسرگیری عملیات نظامی علیه ایران در محافل آمریکایی و اسرائیلی مورد بحث قرار گرفته است. بااینحال، این گزارش به معنای صدور فرمان قطعی حمله یا تعیین تاریخ اجرایی آن نیست.
یک روز بعد، رویترز گزارش کرد که ترامپ اعلام کرده است ایالات متحده پیش از انتخابات میاندورهای نوامبر به ایران حمله نخواهد کرد و از مذاکرات برای پایاندادن به جنگ سخن گفته است.
این دو تحول را باید در کنار یکدیگر ارزیابی کرد:
گزارشهای مربوط به بررسی گزینه نظامی، نشاندهنده وجود نگرانی درباره تشدید احتمالی درگیری است.
اظهارنظر ترامپ، دستکم در سطح اعلام سیاست عمومی، احتمال حمله مستقیم آمریکا پیش از انتخابات را کاهش میدهد.
هیچیک از این دو تحول بهتنهایی ثابت نمیکند که اسرائیل تا ۲۶ اکتبر حمله گستردهای را آغاز خواهد کرد یا نخواهد کرد.
بنابراین، در تحلیل حاضر، ۲۶ اکتبر یک افق زمانی برای سنجش سناریوهاست، نه تاریخ پیشبینیشده حمله.
۲. منظور از حمله یکپارچه چیست؟
برای جلوگیری از ابهام، حمله یکپارچه در این مقاله به سناریویی گفته میشود که در آن اسرائیل بهجای یک حمله محدود و منفرد، مجموعهای هماهنگ از عملیات نظامی را با هدف ایجاد اختلال همزمان در چند بخش از توان دفاعی و راهبردی ایران اجرا کند.
این مفهوم ممکن است شامل چند ویژگی باشد:
۱. استمرار حملات در چند موج، بهجای یک حمله منفرد؛
۲. گسترش اهداف از یک مجموعه محدود به چند حوزه نظامی یا راهبردی؛
۳. آمادگی برای مقابله با پاسخ موشکی و پهپادی ایران؛
۴. احتمال گسترش جغرافیایی درگیری به دیگر نقاط منطقه؛
۵. پیامدهای اقتصادی ناشی از اختلال در حملونقل انرژی و افزایش ریسک امنیتی.
البته وجود این ویژگیها در تعریف یک سناریو، به معنای اثبات آمادگی عملیاتی اسرائیل برای اجرای آن نیست.
همچنین باید میان حمله یکپارچه اسرائیل و عملیات مشترک آمریکا و اسرائیل تفاوت گذاشت. این دو سناریو از نظر توان نظامی، دامنه احتمالی عملیات و پیامدهای سیاسی و اقتصادی یکسان نیستند.
---
بخش دوم: ارزیابی احتمال حمله تا ۲۶ اکتبر
۳. چرا تعیین احتمال دقیق حمله دشوار است؟
پیشبینی وقوع عملیات نظامی به اطلاعاتی وابسته است که بخش مهمی از آنها عمومی نیست؛ از جمله تصمیمهای نهایی سیاسی، آمادگی عملیاتی، ارزیابی دفاع هوایی، محاسبات بازدارندگی و برآورد واکنش طرف مقابل.
به همین دلیل، تبدیل چند خبر رسانهای به عددی مانند «۷۰ درصد احتمال حمله تا ۲۶ اکتبر» بدون مدل مشخص، دادههای قابلسنجش و تعریف روشن رویداد، روش قابل اتکایی نیست.
برای تحلیل حرفهای، بهتر است سه سناریو را بررسی کنیم.
سناریوی اول: تداوم وضعیت پرتنش بدون آغاز عملیات گسترده جدید
در این سناریو، تهدیدهای سیاسی، تحرکات نظامی و درگیریهای محدود ادامه پیدا میکنند، اما اسرائیل تا ۲۶ اکتبر عملیات گسترده و پیوستهای را آغاز نمیکند.
عوامل سازگار با این سناریو عبارتاند از:
ادامه تلاشهای دیپلماتیک؛
هزینه بالای گسترش جنگ؛
نگرانی از واکنش ایران و گسترش منطقهای درگیری؛
ملاحظات سیاسی آمریکا پیش از انتخابات میاندورهای.
اظهارنظر ترامپ درباره خودداری آمریکا از حمله پیش از انتخابات، یکی از عوامل مرتبط با این سناریو است؛ هرچند این موضع، تصمیم مستقل اسرائیل را تعیین نمیکند.
سناریوی دوم: حمله محدود یا چند موج حمله با دامنه کنترلشده
در این حالت، اسرائیل ممکن است عملیات مستقیمی را علیه اهداف مشخص آغاز کند، اما دامنه و مدت آن از ابتدا به یک کارزار نظامی طولانی و فراگیر تبدیل نشود.
پیامد چنین رویدادی به چند عامل بستگی دارد:
شدت خسارات واردشده؛
نوع اهداف مورد حمله؛
میزان تلفات؛
واکنش نظامی ایران؛
موضعگیری آمریکا؛
تأثیر اولیه بر بازار انرژی.
حتی حملهای که از نظر نظامی محدود طراحی شده باشد، ممکن است به دلیل واکنش طرف مقابل از کنترل خارج شود. بنابراین، «محدودبودن هدف اولیه» با «محدودماندن پیامدهای جنگ» یکسان نیست.
سناریوی سوم: آغاز کارزار گسترده و چندمرحلهای
در این سناریو، عملیات از یک حمله منفرد فراتر میرود و به مجموعهای از حملات متوالی تبدیل میشود.
ویژگی تعیینکننده این سناریو، صرفاً تعداد حملات نیست؛ بلکه تداوم عملیات، گسترش اهداف، شدت پاسخ ایران و افزایش احتمال ورود بازیگران دیگر به درگیری است.
در چنین شرایطی، بازارهای جهانی ممکن است با افزایش همزمان چند نوع ریسک روبهرو شوند:
ریسک عرضه انرژی؛
ریسک حملونقل دریایی؛
افزایش تقاضا برای داراییهای امن؛
فشار تورمی ناشی از انرژی؛
افزایش عدمقطعیت درباره سیاست پولی آمریکا.
ارزیابی: تا زمانی که شواهد عمومی قابلراستیآزمایی درباره تصمیم نهایی، آغاز عملیات یا تغییر روشن در وضعیت عملیاتی وجود نداشته باشد، انتخاب یکی از این سه سناریو بهعنوان نتیجه قطعی موجه نیست.
---
بخش سوم: دادههای تاریخی انویدیا در جنگ ایران و اسرائیل
۴. رویداد ۱۳ ژوئن ۲۰۲۵؛ نقطه مرجع اصلی
برای بررسی رفتار انویدیا در برابر شوک نظامی، یکی از مهمترین نمونههای تاریخی، حمله اسرائیل به ایران در ۱۳ ژوئن ۲۰۲۵ است.
خبرگزاری رویترز در همان روز گزارش داد که:
شاخص داوجونز در مقطع گزارش حدود ۱٫۵۲ درصد کاهش یافته بود؛
شاخص S&P 500 حدود یک درصد افت کرده بود؛
شاخص نزدک حدود ۱٫۱۶ درصد کاهش یافته بود؛
قیمت نفت نزدیک به هفت درصد جهش کرده بود؛
سهام انویدیا حدود ۲٫۱ درصد پایین آمده بود.
رویترز همچنین گزارش کرد که سهام فناوری و بسیاری از شرکتهای بزرگ رشدی تحت فشار قرار گرفته بودند.
این دادهها اهمیت زیادی دارند؛ زیرا نشان میدهند که بازار چگونه به نخستین شوک نظامی واکنش نشان داد.
جدول ۱. واکنش بازار آمریکا در ۱۳ ژوئن ۲۰۲۵
شاخص یا دارایی تغییر گزارششده در مقطع انتشار خبر
انویدیا (NVDA) حدود ۲٫۱٪ کاهش
نزدک حدود ۱٫۱۶٪ کاهش
S&P 500 حدود ۱٪ کاهش
داوجونز حدود ۱٫۵۲٪ کاهش
قیمت نفت نزدیک به ۷٪ افزایش
منبع: گزارش روز ۱۳ ژوئن ۲۰۲۵ رویترز. ارقام مربوط به مقطع گزارش هستند و لزوماً قیمت نهایی بستهشدن بازار را نشان نمیدهند.
این اعداد چه چیزی را نشان میدهند؟
نخست اینکه واکنش انویدیا در آن مقطع منفی بود، اما افت گزارششده آن تقریباً دو برابر درصد افت نزدک نبود و از آن نیز بیشتر بود؛ بنابراین، سهم توانست فشار بیشتری از شاخص فناوری تجربه کند.
دوم اینکه جهش قیمت نفت همزمان با کاهش بازار سهام رخ داد. این همزمانی با فرضیه انتقال شوک ژئوپلیتیکی از بازار انرژی به بازار سهام سازگار است؛ اما بهتنهایی ثابت نمیکند که تمام افت انویدیا مستقیماً ناشی از افزایش قیمت نفت بوده است.
سوم اینکه یک رویداد تاریخی، حتی اگر از نظر نظامی به وضعیت مورد بررسی شباهت داشته باشد، برای تعیین قطعی واکنش آینده کافی نیست.
در سال ۲۰۲۵، بازار با شرایط متفاوتی از نظر ارزشگذاری شرکتهای فناوری، انتظارات سودآوری، نرخ بهره و وضعیت کلی اقتصاد مواجه بود.
---
۵. بررسی روند انویدیا پس از شوک ژوئن ۲۰۲۵
برای بررسی رفتار قیمت پس از حمله، دادههای تاریخی قیمت بستهشدن سهام انویدیا نیز مفید هستند.
دادههای تاریخی منتشرشده در StatMuse برای ژوئن ۲۰۲۵، قیمتهای بستهشدن زیر را نشان میدهند.
جدول ۲. قیمت بستهشدن NVDA در چند روز معاملاتی منتخب
تاریخ قیمت بستهشدن تعدیلشده برای تجزیه سهام، به دلار
۱۲ ژوئن ۲۰۲۵ ۱۴۴٫۸۱
۱۳ ژوئن ۲۰۲۵ ۱۴۱٫۷۸
۱۶ ژوئن ۲۰۲۵ ۱۴۴٫۵۰
۱۷ ژوئن ۲۰۲۵ ۱۴۳٫۹۳
۲۰ ژوئن ۲۰۲۵ ۱۴۳٫۶۶
۲۳ ژوئن ۲۰۲۵ ۱۴۳٫۹۸
۲۴ ژوئن ۲۰۲۵ ۱۴۷٫۷۰
۲۵ ژوئن ۲۰۲۵ ۱۵۴٫۱۰
۳۰ ژوئن ۲۰۲۵ ۱۵۷٫۷۸
منبع دادههای تاریخی: [StatMuse؛ تاریخچه قیمت انویدیا در ژوئن ۲۰۲۵](https://www.statmuse.com/money/ask/nvidia-stock-price-history-june-2025?utm_source=chatgpt.com)
۵.۱. محاسبه افت در روز حمله
قیمت بستهشدن سهام از ۱۴۴٫۸۱ دلار در ۱۲ ژوئن به ۱۴۱٫۷۸ دلار در ۱۳ ژوئن رسید.
درصد تغییر:
\[
R=\frac{141.78-144.81}{144.81}\times100
\]
نتیجه:
\[
\boxed{R\approx-2.09\%}
\]
بنابراین، قیمت بستهشدن انویدیا در نخستین روز معاملاتی پس از حمله حدود ۲٫۰۹ درصد پایینتر از روز قبل بود.
۵.۲. واکنش روز معاملاتی بعد
در ۱۶ ژوئن، قیمت بستهشدن به ۱۴۴٫۵۰ دلار رسید.
بازده نسبت به قیمت بستهشدن ۱۳ ژوئن:
\[
R=\frac{144.50-141.78}{141.78}\times100
\]
نتیجه:
\[
\boxed{R\approx+1.92\%}
\]
این افزایش نشان میدهد که بخشی از افت اولیه در روز معاملاتی بعد جبران شد.
اما یک نکته مهم وجود دارد: جبران بخشی از افت در یک روز، به معنای پایان ریسک ژئوپلیتیکی یا اثبات بیاهمیتبودن جنگ برای بازار نیست.
۵.۳. روند بعدی چه میگوید؟
انویدیا در روزهای بعد نیز نوسان داشت، اما تا پایان ژوئن قیمت بستهشدن آن به ۱۵۷٫۷۸ دلار رسید.
این رقم نسبت به ۱۳ ژوئن حدود ۱۱٫۳ درصد بالاتر بود.
بااینحال، نباید تمام این رشد را به فروکشکردن اثر جنگ نسبت داد. در همین دوره، عوامل بنیادی بازار فناوری و انتظارات مرتبط با تقاضای هوش مصنوعی نیز بر قیمت سهم تأثیر میگذاشتند.
بنابراین، دادههای ژوئن ۲۰۲۵ دو نکته را بهطور همزمان نشان میدهند:
۱. حمله نظامی میتواند در کوتاهمدت فشار نزولی بر انویدیا ایجاد کند.
۲. مسیر قیمت در هفتههای بعد الزاماً تابع ادامه تنشهای نظامی نیست و ممکن است تحت تأثیر عوامل بنیادی شرکت و بازار تغییر کند.
---
بخش چهارم: آیا الگوی تاریخی افت ۳ تا ۱۰ درصدی انویدیا معتبر است؟
۶. نقد ادعای افت ۳ تا ۱۰ درصدی در روزهای نخست حمله
در متن اولیه، این ادعا مطرح شده بود که افت انویدیا در نمونههای قبلی بین سه تا ده درصد متغیر بوده است.
این ادعا به اصلاح نیاز دارد.
دادههای روز ۱۳ ژوئن ۲۰۲۵ نشان میدهند که افت گزارششده سهام انویدیا در مقطع انتشار خبر حدود ۲٫۱ درصد بوده است. محاسبه قیمتهای بستهشدن نیز افتی در حدود ۲٫۰۹ درصد را نشان میدهد.
پس این نمونه تاریخی، بازه سه تا ده درصدی را تأیید نمیکند.
برای اثبات چنین بازهای باید مجموعهای از رویدادها تعریف و بررسی شوند؛ از جمله:
حمله اسرائیل به ایران در ژوئن ۲۰۲۵؛
روزهای معاملاتی بعد از حمله؛
دیگر شوکهای نظامی منطقهای؛
تفاوت واکنش انویدیا با نزدک و S&P 500؛
شرایط بازار پیش از هر رویداد.
همچنین باید مشخص شود که منظور از افت سه تا ده درصدی چیست: افت در یک روز، افت تجمعی طی چند روز، بیشترین افت درونروزی یا کاهش از سقف پیش از حمله تا کف پس از آن.
این معیارها یکسان نیستند و ترکیب آنها میتواند نتیجهگیری را گمراهکننده کند.
نتیجه روششناختی
دادههای موجود، افت حدود دو درصدی انویدیا در نخستین روز معاملاتی پس از حمله ژوئن ۲۰۲۵ را تأیید میکنند؛ اما برای نتیجهگیری درباره توزیع کامل افتهای تاریخی یا تعیین میانگین واکنش انویدیا به حملات اسرائیل، به مجموعه داده بزرگتری نیاز است.
---
بخش پنجم: کانالهای انتقال جنگ به قیمت انویدیا
۷. کانال اول: افزایش قیمت نفت
مهمترین مسیر انتقال شوک جنگ به بازارهای مالی میتواند بازار انرژی باشد.
در ۱۳ ژوئن ۲۰۲۵، همزمان با حمله اسرائیل به ایران، قیمت نفت نزدیک به هفت درصد افزایش یافت. نگرانی از اختلال در عرضه نفت خاورمیانه یکی از عوامل اصلی این واکنش بود.
چرا نفت برای انویدیا اهمیت دارد؟
زیرا افزایش شدید و پایدار قیمت انرژی میتواند:
انتظارات تورمی را بالا ببرد؛
هزینه حملونقل و تولید را افزایش دهد؛
فضای تصمیمگیری بانک مرکزی آمریکا را پیچیدهتر کند؛
احتمال کاهش سریع نرخ بهره را پایین بیاورد؛
ارزشگذاری سهام رشدی را تحت فشار قرار دهد.
البته رابطه نفت و انویدیا مستقیم و مکانیکی نیست.
افزایش قیمت نفت بهتنهایی به معنای افت قطعی سهام نیست. شدت و دوام افزایش قیمت انرژی و واکنش سایر متغیرهای اقتصادی اهمیت بیشتری دارند.
سه وضعیت متفاوت نفت
وضعیت بازار نفت پیامد احتمالی برای NVDA
جهش کوتاهمدت و بازگشت سریع قیمت فشار اولیه بر سهم، با احتمال کاهش اثر شوک
افزایش چندروزه همراه با تداوم تنش افزایش عدمقطعیت و احتمال فشار بیشتر بر سهام رشدی
اختلال پایدار در عرضه انرژی و حملونقل دریایی خطر افزایش تورم، تشدید ریسک کلان و اصلاح عمیقتر بازار
این جدول یک چارچوب تحلیلی است، نه پیشبینی قطعی قیمت نفت یا انویدیا.
۸. کانال دوم: افزایش نرخ تنزیل و حساسیت سهام فناوری
سهام شرکتهای رشدی، بهویژه شرکتهایی که بخش مهمی از ارزش بازارشان بر اساس سودهای مورد انتظار آینده تعیین میشود، میتوانند به تغییر نرخهای بهره حساس باشند.
در سادهترین مدل ارزشگذاری:
\[
P=\sum_{t=1}^{n}\frac{CF_t}{(1+r)^t}
\]
در این رابطه:
\(P\): ارزش فعلی دارایی؛
\(CF_t\): جریان نقدی مورد انتظار در آینده؛
\(r\): نرخ تنزیل؛
\(t\): دوره زمانی.
اگر افزایش قیمت انرژی باعث شود بازار انتظار داشته باشد نرخ بهره برای مدت بیشتری بالا بماند، نرخ تنزیل مورد استفاده سرمایهگذاران ممکن است افزایش یابد.
در چنین شرایطی، ارزش فعلی جریانهای نقدی آینده کاهش مییابد؛ البته به شرط ثابتماندن سایر عوامل.
این سازوکار میتواند به انویدیا فشار وارد کند، حتی اگر کارخانهها، مراکز طراحی و عملیات اصلی شرکت مستقیماً تحت تأثیر جنگ قرار نگیرند.
۹. کانال سوم: خروج سرمایه از داراییهای پرریسک
در شرایط بحرانی، بعضی سرمایهگذاران از سهام پرنوسان خارج میشوند و به داراییهایی روی میآورند که در آن مقطع امنتر تلقی میشوند.
اما همه بحرانها واکنش یکسانی ایجاد نمیکنند.
شدت فروش به این عوامل بستگی دارد:
وضعیت شاخصهای سهام پیش از حمله؛
میزان اهرم مالی سرمایهگذاران؛
ارزشگذاری شرکتهای فناوری؛
وضعیت بازار اوراق قرضه؛
انتظارات درباره سود شرکتها؛
میزان آمادگی بازار برای وقوع درگیری.
اگر بازار از قبل احتمال حمله را در قیمتها لحاظ کرده باشد، واکنش اولیه ممکن است محدودتر باشد.
در مقابل، حملهای که از نظر دامنه یا پیامدها فراتر از انتظار بازار باشد، میتواند موجب بازقیمتگذاری ناگهانی داراییها شود.
---
بخش ششم: آیا حضور انویدیا در اسرائیل یک ریسک مستقیم است؟
۱۰. تفاوت میان ریسک عملیاتی و ریسک بازار
انویدیا از طریق خرید شرکت ملانوکس، که در اسرائیل فعالیت داشت، حضور فناوری و تحقیقوتوسعه قابلتوجهی در این کشور پیدا کرد.
این موضوع به معنای آن نیست که هر حمله اسرائیل یا هر تشدید جنگ مستقیماً عملیات انویدیا را مختل میکند.
برای ارزیابی ریسک عملیاتی باید چند مسئله را جداگانه بررسی کرد:
۱. آیا مراکز تحقیقوتوسعه یا کارکنان شرکت در معرض اختلال مستقیم قرار میگیرند؟
۲. آیا محدودیتهای رفتوآمد، ارتباطات یا فعالیت اقتصادی بر عملیات شرکت تأثیر میگذارند؟
۳. آیا زنجیره تأمین قطعات و تجهیزات مرتبط با محصولات انویدیا دچار اختلال میشود؟
۴. آیا خسارت احتمالی به زیرساختهای منطقهای میتواند زمان عرضه محصولات یا هزینههای عملیاتی را تغییر دهد؟
۵. آیا مشتریان شرکت به دلیل وضعیت اقتصادی یا محدودیتهای تجاری، برنامه سرمایهگذاری خود را تغییر میدهند؟
بدون شواهد مشخص، نمیتوان نتیجه گرفت که یک حمله احتمالی حتماً به مراکز انویدیا آسیب خواهد زد.
در مقابل، حتی اگر هیچ اختلال مستقیمی در تأسیسات شرکت ایجاد نشود، قیمت سهام آن ممکن است به دلیل فروش گسترده در بازار آمریکا کاهش یابد.
بنابراین، ریسک عملیاتی انویدیا در اسرائیل و ریسک بازار سهام آن دو مسئله جداگانهاند.
---
بخش هفتم: چرا واکنش ایران و وضعیت تنگه هرمز اهمیت دارند؟
۱۱. تأثیر احتمالی تشدید درگیری بر بازار انرژی
واکنش ایران یکی از متغیرهای تعیینکننده در مسیر احتمالی بازارهای مالی خواهد بود.
اگر پاسخ نظامی محدود بماند و اختلال پایداری در عرضه انرژی ایجاد نشود، بازار ممکن است شوک اولیه را بهسرعت تعدیل کند.
اما اگر درگیری به تهدیدهای جدی علیه حملونقل دریایی، زیرساختهای انرژی یا مسیرهای صادرات نفت گسترش یابد، ریسک اقتصادی میتواند بسیار بیشتر شود.
رویترز در ۸ اکتبر ۲۰۲۶ گزارش داد که تنشها پیرامون تنگه هرمز افزایش یافته، خطر حمله به نفتکشها بالا رفته و تردد دریایی تحت تأثیر قرار گرفته است. این گزارش نشان میدهد که ریسک انرژی و حملونقل دریایی در ارزیابی شرایط فعلی اهمیت عملی دارد.
باید توجه داشت که خطر اختلال در تنگه هرمز، بهخودیخود به معنای وقوع انسداد کامل نیست.
از منظر بازار، تفاوت مهمی میان سه وضعیت وجود دارد:
افزایش تهدیدها و هزینه بیمه حملونقل؛
اختلال محدود و موقت در عبور نفتکشها؛
اختلال گسترده و پایدار در جریان صادرات نفت.
هرچه وضعیت به سمت حالت سوم حرکت کند، احتمال انتقال شوک انرژی به تورم جهانی و بازارهای سهام بیشتر خواهد شد.
اثر بر انویدیا
در سناریوی اختلال پایدار انرژی، دو فشار ممکن است همزمان ظاهر شوند:
فشار اول: افزایش ریسکگریزی و فروش سهام.
فشار دوم: افزایش نگرانی درباره تورم، نرخ بهره و کاهش سرعت رشد اقتصادی.
ترکیب این دو عامل میتواند از اثر یک حمله محدود و کوتاهمدت شدیدتر باشد.
بااینحال، شدت واقعی اثر به میزان اختلال، مدت آن و واکنش سیاستگذاران بستگی دارد.
---
بخش هشتم: برآورد سناریومحور قیمت انویدیا تا ۲۶ اکتبر
۱۲. سه سناریوی بازار
برای بررسی اثر حمله احتمالی، بهتر است بهجای ارائه یک پیشبینی قطعی، دامنههای فرضی تعریف کنیم.
نکته مهم این است که درصدهای جدول زیر سناریوهای تحلیلی برای آزمون حساسیتاند، نه خروجی یک مدل آماری کالیبرهشده و نه پیشبینی مبتنی بر دادههای کامل بازار اختیار معامله.
جدول ۳. سناریوهای فرضی واکنش NVDA
سناریو فرض نظامی و اقتصادی دامنه فرضی واکنش کوتاهمدت NVDA شرط اصلی
سناریوی اول حمله محدود و جلوگیری از گسترش درگیری حدود ۱- تا ۳- درصد کنترل تنش و ثبات نسبی نفت
سناریوی دوم حمله گستردهتر و پاسخ نظامی قابلتوجه ایران حدود ۳- تا ۷- درصد افزایش ریسکگریزی و تداوم فشار بازار
سناریوی سوم جنگ منطقهای گسترده همراه با اختلال جدی انرژی حدود ۷- تا ۱۲- درصد یا بیشتر شوک بزرگ و پایدار به بازارهای جهانی
این دامنهها برای نشاندادن تفاوت شدت سناریوها انتخاب شدهاند. آنها از میانگین آماری رویدادهای تاریخی استخراج نشدهاند و احتمال وقوع هر سناریو نیز در این جدول تعیین نشده است.
سناریوی اول: افت محدود و بازیابی احتمالی
اگر اسرائیل حملهای محدود انجام دهد و واکنش ایران به گسترش جنگ منجر نشود، بازار ممکن است ابتدا افت کند و سپس بخشی از آن را جبران کند.
در این وضعیت، عملکرد بنیادی انویدیا و وضعیت کلی سهام فناوری میتوانند دوباره به عوامل اصلی تعیینکننده قیمت تبدیل شوند.
این سناریو از نظر سازوکار بازار با واکنش کوتاهمدت مشاهدهشده در ژوئن ۲۰۲۵ سازگار است؛ اما تکرار همان نتیجه تضمینشده نیست.
سناریوی دوم: اصلاح شدیدتر سهام فناوری
اگر حمله گسترده باشد و پاسخ ایران نگرانی درباره تداوم جنگ را افزایش دهد، احتمال افزایش فروش سهام فناوری بیشتر میشود.
در این شرایط، افت انویدیا ممکن است از شاخص نزدک شدیدتر باشد؛ بهخصوص اگر بازار همزمان در حال اصلاح ارزشگذاری شرکتهای هوش مصنوعی باشد.
بااینحال، برای اثبات اینکه انویدیا در چنین وضعیتی حتماً بیش از شاخص افت خواهد کرد، به دادههای مقایسهای و تحلیل حساسیت تاریخی نیاز است.
سناریوی سوم: شوک منطقهای و فشار بر بازار جهانی
این سناریو مستلزم آن است که حمله به یک درگیری کوتاه محدود نماند و نگرانی درباره عرضه انرژی، حملونقل دریایی یا ورود بازیگران بیشتر به جنگ افزایش یابد.
در این حالت، واکنش بازار ممکن است صرفاً به یک یا دو روز معاملاتی محدود نباشد.
افت احتمالی انویدیا میتواند تحت تأثیر همزمان ریسک ژئوپلیتیکی، انتظارات نرخ بهره، تغییر ارزشگذاری سهام فناوری و نگرانی درباره رشد اقتصادی قرار گیرد.
بااینحال، دامنه افت ۷ تا ۱۲ درصدی یا بیشتر در این سناریو صرفاً یک فرض حساسیت است. نمیتوان آن را نتیجه قطعی یا برآورد آماری معتبر دانست.
---
بخش نهم: بررسی وضعیت اخیر NVDA پیش از افق مورد مطالعه
۱۳. آیا انویدیا پیش از ۲۶ اکتبر وارد روند نزولی شده است؟
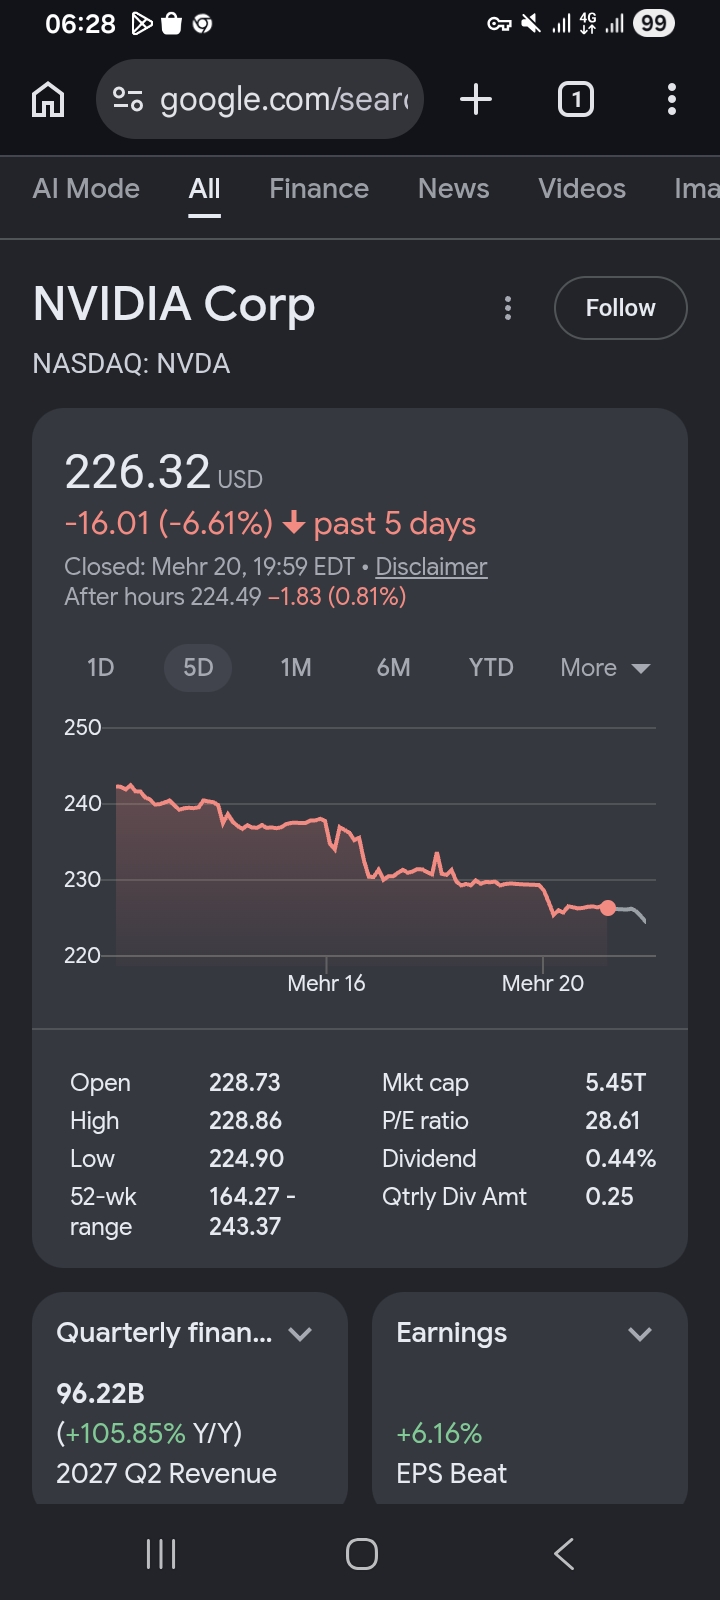
دادههای تاریخی Yahoo Finance نشان میدهند که قیمت بستهشدن انویدیا در ۸ اکتبر ۲۰۲۶ حدود ۲۳۰٫۴۸ دلار، در ۹ اکتبر حدود ۲۲۹٫۲۸ دلار و در ۱۲ اکتبر حدود ۲۲۶٫۳۲ دلار بوده است.
بر این اساس:
تاریخ قیمت بستهشدن
۸ اکتبر ۲۰۲۶ ۲۳۰٫۴۸ دلار
۹ اکتبر ۲۰۲۶ ۲۲۹٫۲۸ دلار
۱۲ اکتبر ۲۰۲۶ ۲۲۶٫۳۲ دلار
تغییر قیمت از ۸ تا ۱۲ اکتبر:
\[
R=\frac{226.32-230.48}{230.48}\times100
\]
نتیجه:
\[
\boxed{R\approx-1.80\%}
\]
این محاسبه نشان میدهد که قیمت بستهشدن سهم در این بازه کوتاه حدود ۱٫۸ درصد کاهش یافته است.
اما این داده بهتنهایی اثبات نمیکند که بازار در حال قیمتگذاری یک حمله قریبالوقوع اسرائیل است.
برای چنین نتیجهای باید دستکم این موارد بررسی شوند:
بازده شاخص نزدک در همین بازه؛
عملکرد سایر شرکتهای بزرگ فناوری؛
تغییرات قیمت نفت؛
اخبار بنیادی مختص انویدیا؛
حجم معاملات؛
نوسان ضمنی اختیار معاملههای NVDA.
اگر انویدیا همزمان با کل بازار فناوری افت کرده باشد، نسبتدادن افت آن به احتمال حمله دشوارتر خواهد بود.
اگر سهم بهطور معناداری بیشتر از شاخص و شرکتهای مشابه افت کرده باشد، لازم است عوامل اختصاصی شرکت نیز بررسی شوند.
نتیجه: دادههای ۸ تا ۱۲ اکتبر یک افت کوتاهمدت را نشان میدهند، اما برای تشخیص علت آن یا پیشبینی ادامه روند تا ۲۶ اکتبر کافی نیستند.
---
بخش دهم: چگونه احتمال افت بیش از چهار درصد را ارزیابی کنیم؟
۱۴. تفاوت احتمال حمله و احتمال افت سهام
دو پرسش متفاوت وجود دارد:
۱. احتمال اینکه اسرائیل تا ۲۶ اکتبر عملیات گستردهای علیه ایران آغاز کند، چقدر است؟
۲. در صورت وقوع چنین حملهای، احتمال اینکه انویدیا بیش از چهار درصد افت کند، چقدر است؟
پاسخ به پرسش دوم بهتنهایی از پاسخ به پرسش اول به دست نمیآید.
برای مثال، حتی اگر احتمال وقوع حمله افزایش یابد، ممکن است بازار از قبل بخشی از ریسک را در قیمتها لحاظ کرده باشد. در این صورت، واکنش قیمت در زمان وقوع رویداد میتواند کمتر از انتظار باشد.
برعکس، اگر حمله از نظر دامنه یا پیامدها بسیار فراتر از انتظار سرمایهگذاران باشد، واکنش منفی ممکن است شدیدتر شود.
یک چارچوب کمی
برای تحلیل دقیقتر، میتوان بازده غیرعادی انویدیا را محاسبه کرد:
\[
AR_t=R_{NVDA,t}-\left(\alpha+\beta R_{NASDAQ,t}\right)
\]
در این فرمول:
\(AR_t\): بازده غیرعادی انویدیا؛
\(R_{NVDA,t}\): بازده روزانه انویدیا؛
\(R_{NASDAQ,t}\): بازده روزانه نزدک؛
\(\alpha\) و \(\beta\): پارامترهایی که باید با دادههای تاریخی برآورد شوند.
این روش کمک میکند تا مشخص شود چه مقدار از افت انویدیا را میتوان فراتر از حرکت عمومی بازار توضیح داد.
برای بررسی احتمال افت بیش از چهار درصد نیز میتوان بازدههای روزانه و تجمعی را در پنجرههای زمانی مختلف مطالعه کرد.
اما یک نکته مهم وجود دارد: بازده غیرعادی الزاماً اثر علّی حمله را نشان نمیدهد. در روزهای بحران، چند خبر اقتصادی و سیاسی ممکن است همزمان بر قیمتها اثر بگذارند.
برای استنتاج معتبرتر باید از پنجرههای رویداد، دورههای مقایسهای و کنترل عوامل همزمان استفاده کرد.
---
بخش یازدهم: چه علائمی میتوانند ارزیابی ریسک را تغییر دهند؟
۱۵. شاخصهای هشدار برای بازنگری در سناریوها
بهجای اتکا به شایعات یا شمارش تهدیدهای لفظی، میتوان مجموعهای از شاخصهای عمومی را برای بهروزرسانی ارزیابی در نظر گرفت.
شاخص اول: تغییر آشکار در موضع رسمی آمریکا
اظهارنظرهای رسمی درباره مذاکرات، عملیات نظامی و محدودیتهای زمانی سیاست خارجی میتوانند بر ارزیابی ریسک اثر بگذارند.
بااینحال، اظهارنظر سیاسی باید در کنار سایر شواهد سنجیده شود؛ زیرا نه وعده خودداری از حمله و نه تهدید به اقدام نظامی، بهتنهایی نتیجه نهایی را تعیین نمیکند.
شاخص دوم: تغییر محسوس در قیمت نفت
جهش شدید و پایدار نفت، بهویژه اگر با شواهد اختلال در عرضه یا حملونقل همراه باشد، نشانهای مهم برای بازنگری در سناریوی اقتصادی خواهد بود.
در مقابل، جهش اولیهای که سریعاً معکوس شود، لزوماً نشاندهنده تغییر پایدار در چشمانداز بازار نیست.
شاخص سوم: وضعیت تردد دریایی
افزایش خطر برای نفتکشها، تغییر مسیر کشتیها، افزایش هزینه بیمه و کاهش محسوس تردد در مسیرهای اصلی میتوانند نشان دهند که ریسک منطقهای به اقتصاد جهانی منتقل شده است.
گزارش رویترز در ۸ اکتبر ۲۰۲۶ درباره افزایش خطرهای دریایی در تنگه هرمز، اهمیت این شاخص را نشان میدهد.
شاخص چهارم: واکنش همزمان نزدک و انویدیا
اگر انویدیا همراه با نزدک افت کند، بخشی از حرکت سهم احتمالاً با ریسک عمومی بازار مرتبط است.
اگر افت انویدیا شدیدتر باشد، بررسی عوامل اختصاصی شرکت و وضعیت ارزشگذاری آن اهمیت بیشتری پیدا میکند.
شاخص پنجم: رفتار بازار اوراق قرضه و انتظارات نرخ بهره
اگر افزایش قیمت نفت به افزایش انتظارات تورمی و بالا رفتن بازده اوراق خزانهداری منجر شود، فشار بر سهام رشدی ممکن است تقویت شود.
اما اگر بازار در واکنش به بحران انتظار کاهش رشد اقتصادی و کاهش نرخ بهره را داشته باشد، اثر نهایی بر ارزشگذاری سهام میتواند پیچیدهتر باشد.
---
بخش دوازدهم: محدودیتهای تحلیل
۱۶. چرا نمیتوان از دادههای ۲۰۲۵ نتیجه قطعی برای اکتبر ۲۰۲۶ گرفت؟
مقایسه تاریخی زمانی معتبرتر است که شرایط قبل و بعد از رویدادها نیز بررسی شود.
در تحلیل حاضر، چهار محدودیت اصلی وجود دارد:
نخست: تفاوت شرایط بازار. ارزشگذاری انویدیا، وضعیت تقاضای هوش مصنوعی و شرایط اقتصاد کلان در سال ۲۰۲۶ ممکن است با ژوئن ۲۰۲۵ تفاوت داشته باشد.
دوم: تفاوت ماهیت رویداد. حمله محدود، حمله گسترده و جنگ منطقهای سه شوک یکسان نیستند.
سوم: تفاوت در انتظارات قبلی بازار. اگر احتمال حمله پیش از وقوع در قیمتها منعکس شده باشد، واکنش بازار میتواند محدودتر شود.
چهارم: محدودیت دادههای بررسیشده. ارقام ارائهشده برای ژوئن ۲۰۲۵ و اکتبر ۲۰۲۶، نقاط تاریخی منتخباند و جایگزین تحلیل کامل روزانه، حجم معاملات، نوسان ضمنی و بازده غیرعادی نمیشوند.
ازاینرو، دامنههای درصدی این مقاله باید بهعنوان سناریوهای مشروط خوانده شوند، نه پیشبینیهای آماری قطعی.
---
جمعبندی نهایی
۱۷. آیا حمله یکپارچه اسرائیل تا ۲۶ اکتبر محتمل است؟
شواهد عمومی موجود در ۱۳ اکتبر ۲۰۲۶ نشان میدهند که تنشها و نگرانیها درباره احتمال ازسرگیری عملیات نظامی جدی هستند. گزارشهای رسانهای درباره بررسی گزینه نظامی و خطرهای مرتبط با تنگه هرمز، ضرورت توجه به این سناریو را تقویت میکنند.
در مقابل، اعلام ترامپ مبنی بر اینکه آمریکا پیش از انتخابات میاندورهای به ایران حمله نخواهد کرد، یکی از متغیرهای مهم سیاسی در ارزیابی شرایط است. این موضع، حمله مستقل اسرائیل را منتفی نمیکند؛ اما نباید آن را نادیده گرفت.
با اطلاعات موجود، تعیین درصد دقیق احتمال حمله گسترده اسرائیل تا ۲۶ اکتبر بدون مدل و دادههای عملیاتی قابلراستیآزمایی، قابل دفاع نیست.
۱۸. اگر حمله رخ دهد، انویدیا چه واکنشی نشان خواهد داد؟
دادههای ژوئن ۲۰۲۵ یک نقطه مرجع مفید ارائه میکنند: سهام انویدیا در روز نخست معاملاتی پس از حمله حدود ۲٫۱ درصد کاهش یافت و روز معاملاتی بعد حدود ۱٫۹ درصد رشد کرد. این الگو نشان میدهد که واکنش اولیه منفی میتواند با بازیابی نسبی دنبال شود، اما این مسیر تضمینشده نیست.
برای اکتبر ۲۰۲۶، سه نتیجه تحلیلی قابلدفاع است:
۱. حمله محدود بدون اختلال پایدار در انرژی: احتمال فشار اولیه بر انویدیا وجود دارد، اما دوام افت به وضعیت کلی بازار بستگی خواهد داشت.
۲. حمله گسترده همراه با پاسخ نظامی ایران: احتمال تشدید ریسکگریزی و فشار بر سهام فناوری بیشتر میشود.
۳. جنگ منطقهای همراه با اختلال پایدار در انرژی و حملونقل: خطر یک اصلاح عمیقتر بازار افزایش مییابد؛ هرچند اندازه افت انویدیا همچنان به شرایط بنیادی و ارزشگذاری آن وابسته خواهد بود.
نتیجه نهایی
متغیر تعیینکننده برای انویدیا صرفاً وقوع حمله اسرائیل نیست؛ بلکه میزان غافلگیری بازار، شدت پاسخ ایران، دوام اختلال در انرژی و اثر این تحولات بر انتظارات نرخ بهره و ارزشگذاری سهام فناوری است.
بررسی تاریخی ژوئن ۲۰۲۵ از این نتیجه حمایت میکند که حمله نظامی میتواند افت کوتاهمدت ایجاد کند، اما برای پیشبینی افت ۵، ۱۰ یا ۱۲ درصدی در اکتبر ۲۰۲۶، شواهد کافی در دادههای محدود بررسیشده وجود ندارد.
از نظر تحلیلی، مهمترین تمایز این است: ریسک وقوع جنگ، شدت احتمالی جنگ و میزان افت سهام انویدیا سه متغیر مرتبط، اما مستقل از یکدیگرند. هر برآورد معتبر باید هر سه را جداگانه بررسی کند.
---
منابع و اسناد
۱. Reuters، ۱۳ ژوئن ۲۰۲۵: گزارش واکنش بازارهای سهام آمریکا به حمله اسرائیل به ایران، افت انویدیا و افزایش قیمت نفت.
[گزارش رویترز درباره واکنش والاستریت به حمله اسرائیل](https://www.reuters.com/business/us-stock-futures-fall-after-israel-attacks-iran-2025-06-13/?utm_source=chatgpt.com)
۲. StatMuse: دادههای تاریخی قیمت بستهشدن سهام انویدیا در ژوئن ۲۰۲۵.
[تاریخچه قیمت انویدیا در ژوئن ۲۰۲۵](https://www.statmuse.com/money/ask/nvidia-stock-price-history-june-2025?utm_source=chatgpt.com)
۳. Reuters، ۸ اکتبر ۲۰۲۶: گزارش اظهارات ترامپ درباره خودداری آمریکا از حمله به ایران پیش از انتخابات میاندورهای.
[گزارش رویترز درباره موضع ترامپ در قبال حمله به ایران](https://www.reuters.com/world/trump-us-having-productive-talks-with-iran-will-not-attack-before-us-elections-2026-10-08/?utm_source=chatgpt.com)
۴. Axios، ۷ اکتبر ۲۰۲۶: گزارش درباره بررسی گزینههای ازسرگیری عملیات نظامی علیه ایران و عدم اتخاذ تصمیم نهایی اعلامشده.
[گزارش اکسیوس درباره احتمال ازسرگیری عملیات نظامی](https://www.axios.com/2026/10/07/trump-us-central-command-iran-israel-war-elections?utm_source=chatgpt.com)
۵. Reuters، ۸ اکتبر ۲۰۲۶: گزارش درباره افزایش خطرهای دریایی و تنشها پیرامون تنگه هرمز.
[گزارش رویترز درباره خطرهای حملونقل دریایی در تنگه هرمز](https://www.reuters.com/world/asia-pacific/attack-risks-rise-tankers-iran-vows-block-more-hormuz-routes-2026-10-08/?utm_source=chatgpt.com)
۶. Yahoo Finance: تاریخچه قیمت روزانه سهام انویدیا در اکتبر ۲۰۲۶.
[تاریخچه قیمت سهام انویدیا](https://finance.yahoo.com/quote/NVDA/history/?utm_source=chatgpt.com)

