
از سقوط بورس تا نظم نوین: جنگ، انرژی و گذار از انحصار پترودلار
[چارچوبی برای تحلیل تعادلهای ژئوپلیتیک، هستهای و پولی در جنگ ایران]
—
نویسنده:
فوآد شعبانی
پژوهشگر حوزه علوم راهبردی
هجدهم شهريورماه ۱۴۰۵
چکیده
جنگ ایران در سال ۲۰۲۶ را نمیتوان صرفاً بهعنوان یک منازعهٔ نظامی میان ایران، اسرائیل و ایالات متحده تحلیل کرد. پیامدهای این جنگ در سه حوزه بهطور فزایندهای به یکدیگر گره خوردهاند: بازدارندگی هستهای، امنیت انرژی، و معماری پولی بینالمللی. پرسش اصلی این پژوهش آن است که آیا جنگی که هدف اعلامشدهٔ آن کاهش ظرفیت راهبردی ایران است، میتواند از طریق تغییر محاسبات امنیتی تهران، اختلال در تنگهٔ هرمز و تسریع تنوعبخشی ارزی کشورهای واردکنندهٔ انرژی، به نتایجی معکوس منجر شود؟
این مقاله با بهرهگیری از نظریهٔ بازیها، مفهوم بازدارندگی، نظریهٔ وابستگی متقابل پیچیده و رویکرد سناریونویسی، یک فرضیهٔ مرکزی را آزمون میکند: هرچه جنگ طولانیتر شود، احتمال حرکت ایران از وضعیت «برنامهٔ هستهای تحت مناقشه» به وضعیت «قدرت آستانهای هستهای با انگیزهٔ بازدارندگی بالاتر» افزایش مییابد؛ همزمان، اختلال پایدار در هرمز میتواند فرآیند گذار از پترودلارِ انحصاری به معماری انرژیِ چندارزی را شتاب دهد.
بااینحال، دادههای موجود از ادعای «مرگ دلار» پشتیبانی نمیکنند. طبق دادههای رسمی صندوق بینالمللی پول، سهم دلار از ذخایر رسمی ارز خارجی جهان در سهماههٔ نخست ۲۰۲۶ به ۵۷٫۱۳ درصد رسید و حتی نسبت به فصل قبل افزایش یافت. بنابراین، مفهوم «مرگ پول» در این مقاله نه به معنای فروپاشی دلار، بلکه به معنای پایان تدریجی انحصار دلار بر تسویه و قیمتگذاری انرژی تعریف میشود.
در حوزهٔ هستهای نیز مقاله میان «قدرت هستهای نظامی» و «قدرت آستانهای» تمایز میگذارد. حملهٔ نظامی میتواند زیرساخت فیزیکی را تخریب کند، اما لزوماً دانش، نیروی انسانی و انگیزهٔ امنیتی را از میان نمیبرد. از این رو، استمرار جنگ ممکن است بهجای حذف مسئلهٔ هستهای، ارزش راهبردی آن را برای تهران افزایش دهد.
یافتهٔ نهایی پژوهش این است که «صلح سرد» ــ نه به معنای آشتی سیاسی، بلکه به معنای نهادمندسازی رقابت و افزایش هزینهٔ اقدام یکجانبه ــ میتواند محتملترین سازوکار برای جلوگیری همزمان از سه روند نامطلوب باشد: تسلیحاتیشدن هستهای ایران، دائمیشدن بحران هرمز، و شتابگیری دلارزدایی انرژی.
واژگان کلیدی: ایران، صلح سرد، تعادل نش، بازدارندگی هستهای، هرمز، پترودلار، دلارزدایی، چین، امنیت انرژی، جنگ ایران و اسرائیل.
---
۱. مقدمه: جنگی که قواعد بازی را تغییر میدهد
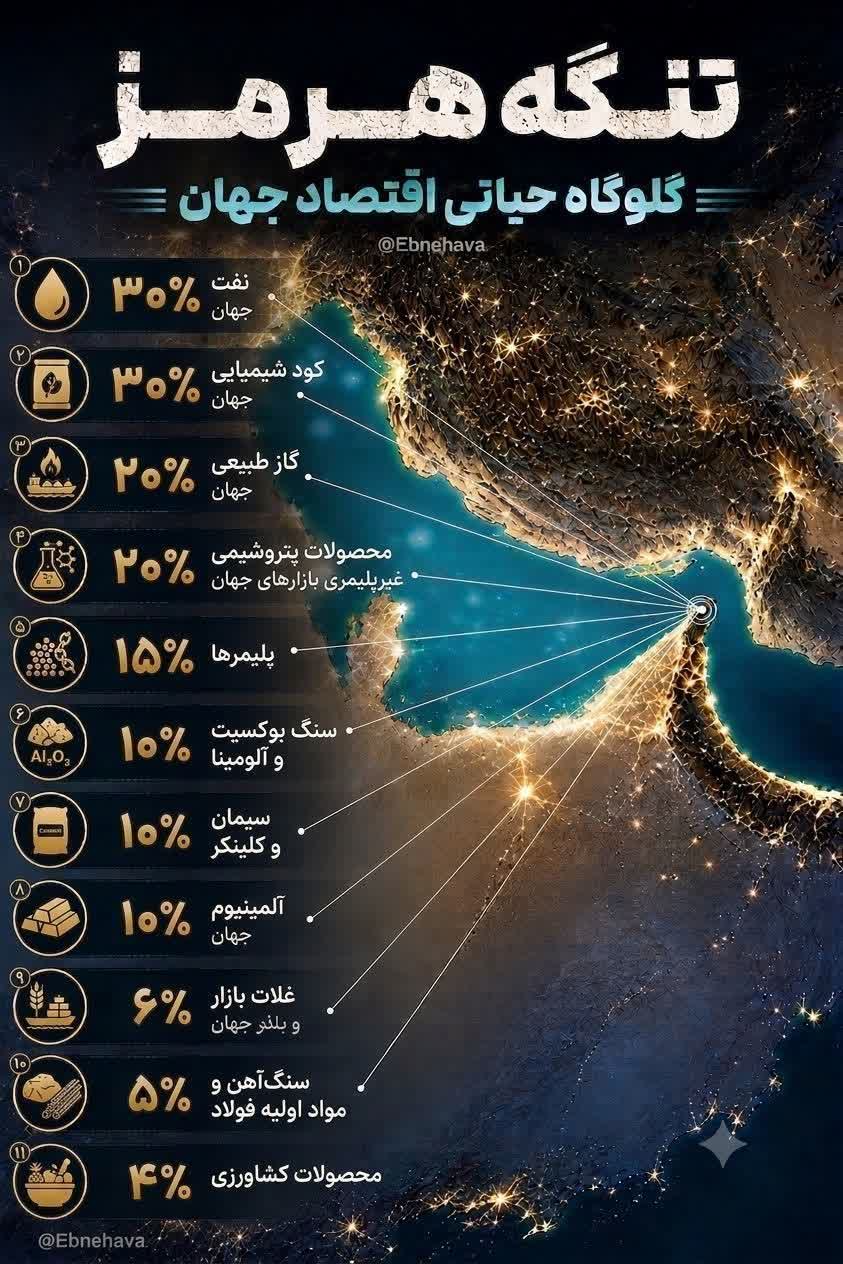
در تحلیل منازعات معاصر، پرسش از «پیروز» و «شکستخورده» دیگر کافی نیست؛ آنچه اهمیت دارد، کیفیت تعادلی است که جنگ پس از خود برجای میگذارد. جنگ ایران در سال ۲۰۲۶ از این حیث نمونهای برجسته است؛ زیرا همزمان سه زیرساخت راهبردی را تحت فشار قرار داده است: نظام امنیتی خاورمیانه، بازار جهانی انرژی، و معماری مالی بینالمللی. تنگهٔ هرمز در این میان، حلقهٔ اتصال این سه حوزه است. بانک جهانی در گزارش آوریل ۲۰۲۶ اعلام کرد که این تنگه حدود ۳۵ درصد از تجارت دریایی نفت خام جهان را پوشش میدهد و اختلالات ناشی از جنگ، یکی از بزرگترین شوکهای عرضهٔ نفت در تاریخ معاصر را ایجاد کرده است. برآورد این نهاد حاکی از کاهش اولیهٔ حدود ۱۰ میلیون بشکهای در عرضهٔ روزانه و افزایش احتمالی ۲۴ درصدی قیمت انرژی در سال ۲۰۲۶ است.
بنابراین، جنگ از یک مسئلهٔ منطقهای به یک مسئلهٔ سیستمیک تبدیل شده است. این پژوهش بر این مبنا استوار است که هرچه اتصال میان جنگ، انرژی و پول بیشتر شود، هزینههای ادامهٔ جنگ نیز از سطح منطقهای به سطح جهانی منتقل میشود. در چنین شرایطی، تحلیل هزینه‑فایدهٔ بازیگران دستخوش تغییرات بنیادین میشود و ممکن است تعادلی جدید ــ نه لزوماً صلح، بلکه «صلح سرد» ــ پدید آید.
---
۲. مسئله و فرضیههای پژوهش
۲‑۱. صورتبندی مسئله
مسئلهٔ اصلی این مقاله چنین صورتبندی میشود: «آیا ادامهٔ جنگ ایران میتواند برخلاف هدف اولیهٔ خود، انگیزهٔ ایران برای دستیابی به بازدارندگی هستهای را افزایش دهد و همزمان فرآیند چندقطبیشدن نظام پولی انرژی را تسریع کند؟»
برای پاسخ به این پرسش، چهار سؤال فرعی مطرح میشود: نخست، آیا تخریب زیرساخت هستهای الزاماً به کاهش قابلیت هستهای ایران میانجامد؟ دوم، آیا افزایش ریسک هرمز میتواند رفتار ارزی کشورهای واردکنندهٔ انرژی را تغییر دهد؟ سوم، آیا دلارزدایی انرژی به معنای سقوط دلار است؟ و چهارم، آیا معماری «صلح سرد» میتواند این زنجیرهٔ علّی را معکوس یا مهار کند؟
۲‑۲. فرضیههای پژوهش
فرضیهٔ اول: بازدارندگی معکوس — افزایش تهدید نظامی علیه زیرساخت هستهای ایران، در صورت فقدان تضمین امنیتی، میتواند انگیزهٔ تهران برای حفظ یا افزایش قابلیت آستانهای هستهای را تقویت کند. منطق این فرضیه آن است که اگر کشوری احساس کند علت آسیبپذیریاش فقدان بازدارندگی است، حملهٔ نظامی میتواند ارزش بازدارندگی را در محاسبات آن افزایش دهد.
فرضیهٔ دوم: هرمز ـ دلارزدایی — هرچه اختلال در هرمز طولانیتر و پرهزینهتر شود، انگیزهٔ واردکنندگان انرژی برای ایجاد سازوکارهای پرداخت جایگزینِ دلار افزایش مییابد. مکانیزم علّی این فرضیه از زنجیرهٔ «اختلال هرمز → افزایش ریسک انرژی → افزایش هزینهٔ تراکنش → تنوعبخشی ارزی → افزایش استفاده از ارزهای جایگزین» پیروی میکند.
فرضیهٔ سوم: عدم تقارن زمانی — هزینههای اقتصادی و پولی جنگ، سریعتر از آثار امنیتی آن ظاهر میشوند؛ بنابراین فشار برای پایاندادن به جنگ میتواند پیش از شکلگیری نتایج بلندمدت امنیتی افزایش یابد. بازسازی تأسیسات هستهای ممکن است سالها طول بکشد، اما قیمت نفت، هزینهٔ بیمه، تورم و نوسان بازار در مدت کوتاهی تغییر میکنند.
فرضیهٔ چهارم: صلح سرد بهعنوان تعادل بهینه — هرچه هزینهٔ اقدام یکجانبه برای بازیگران اصلی افزایش یابد، احتمال پذیرش یک تعادل نهادمند از نوع «صلح سرد» بیشتر میشود. این فرضیه از منطق تعادل نش استفاده میکند: اگر هزینهٔ جنگ بیش از منفعت پیروزی و هزینهٔ توافق کمتر از هزینهٔ جنگ باشد، توافقی که رقابت را پایان نمیدهد اما جنگ را محدود میکند، میتواند تعادل عقلانی بازیگران باشد.
---
۳. روششناسی
این مقاله از روشی ترکیبی بهره میبرد: تحلیل نظری بر مبنای نظریهٔ بازیها، بازدارندگی، نظریهٔ ثبات هژمونیک و وابستگی متقابل پیچیده؛ تحلیل روند با استفاده از دادههای صندوق بینالمللی پول، بانک جهانی، آژانس بینالمللی انرژی اتمی، رویترز و دادههای رسمی بازار سهام؛ تحلیل سناریویی با ساخت سه سناریوی «صلح سرد»، «جنگ منجمد» و «گسست سیستمیک»؛ و تحلیل علّی برای بررسی رابطهٔ جنگ با هستهایشدن و دلارزدایی. هدف مقاله اثبات قطعی آینده نیست، بلکه تعیین مکانیسمهایی است که احتمال وقوع هر سناریو را افزایش یا کاهش میدهند.
۳‑۱. محدودیت روششناختی
این مقاله آگاهانه میان سه سطح تمایز قائل میشود: داده (آنچه منبع معتبر گزارش کرده)، استنباط (نتیجهای که از کنار هم گذاشتن دادهها به دست میآید)، و پیشبینی (سناریویی دربارهٔ آینده). گزارهای مانند «دلار خواهد مرد» یک پیشبینی افراطی است، اما گزارهٔ «تداوم بحران هرمز میتواند انگیزهٔ استفاده از سازوکارهای غیردلاری انرژی را افزایش دهد» یک فرضیهٔ قابل بررسی است. همین تفکیک برای مسئلهٔ هستهای ایران نیز ضروری است.
---
۴. یافتههای پژوهش
۴‑۱. تخریب زیرساخت برابر با نابودی قابلیت نیست
برنامهٔ هستهای را میتوان به چهار سرمایهٔ متمایز تفکیک کرد: تأسیسات (قابلیت تخریب بالا)، تجهیزات (قابلیت تخریب بالا)، دانش (قابلیت تخریب پایین)، نیروی انسانی (قابلیت تخریب پایین) و انگیزهٔ امنیتی (قابلیت تخریب تقریباً صفر). حملهٔ نظامی عمدتاً دو متغیر نخست را هدف قرار میدهد، اما دو متغیر آخر ــ بهویژه انگیزهٔ امنیتی ــ ممکن است حتی افزایش یابند. آژانس بینالمللی انرژی اتمی در سال ۲۰۲۶ همچنان ایران را تحت توافق پادمانهای معاهدهٔ انپیتی معرفی کرده و حوادث مرتبط با تأسیسات هستهای را ثبت نموده است. نتیجه آنکه حمله میتواند ظرفیت هستهای را کاهش دهد، اما الزاماً مسئلهٔ هستهای را حل نمیکند.
۴‑۲. از «برنامهٔ هستهای» تا «قدرت آستانهای»
مفهوم کلیدی در این پژوهش، «قدرت آستانهای» است: کشوری که لزوماً سلاح هستهای عملیاتی ندارد، اما از دانش، زیرساخت، مواد و تواناییهای لازم برای حرکت سریع به سمت آن برخوردار است. این وضعیت از نظر راهبردی اهمیت زیادی دارد، زیرا کشور میتواند بدون اعلام رسمی سلاح هستهای، از ابهام و قابلیت «شکست سریع» (Breakout) بهعنوان ابزار بازدارندگی استفاده کند. از این منظر، هدف واقعبینانه پس از جنگ نباید «صفر کردن دانش هستهای ایران» باشد (چون عملاً قابلتحقق نیست)، بلکه «قرار دادن قابلیت آستانهای ایران در یک چارچوب قابل راستیآزمایی» است.
۴‑۳. پارادوکس امنیتی ایران
اگر ایران به این نتیجه برسد که «حتی زمانی که توافق هستهای وجود دارد، تأسیسات من ممکن است هدف حمله قرار گیرد»، ارزش توافق برای تهران کاهش مییابد. اما اگر توافق شامل راستیآزمایی، تضمین امنیتی و رفع مرحلهای تحریم باشد، محاسبه تغییر میکند. در این حالت، توافق میتواند از نظر امنیتی ارزشمندتر از ابهام هستهای شود. این نقطه، مرکز معماری صلح سرد است.
۴‑۴. هرمز، متغیر انتقالدهندهٔ بحران
جنگ از طریق هرمز وارد اقتصاد جهانی میشود. بانک جهانی در آوریل ۲۰۲۶ اعلام کرد که اختلال در هرمز یکی از عوامل اصلی بزرگترین شوک عرضهٔ نفت در دادههای تاریخی آن نهاد بوده است. در سناریوی تشدید درگیری، قیمت نفت میتواند بسیار بالاتر از سناریوی پایه قرار گیرد. بنابراین هرمز فقط یک تنگه نیست؛ هرمز «نقطهٔ اتصال امنیت منطقهای به تورم جهانی» است.
۴‑۵. دلار هنوز مسلط است
یکی از مهمترین اصلاحات این نسخه، کنار گذاشتن ادعای «سقوط دلار» است. دادهٔ رسمی صندوق بینالمللی پول نشان میدهد سهم دلار از ذخایر رسمی جهان در سهماههٔ اول ۲۰۲۶ به ۵۷٫۱۳ درصد رسیده است، در حالی که در فصل قبل ۵۶٫۴۲ درصد بود. این داده سه پیام دارد: اولاً دلار هنوز ارز غالب ذخایر جهان است؛ ثانیاً دلار در کوتاهمدت در وضعیت فروپاشی قرار ندارد؛ ثالثاً سهم ذخایر تنها معیار قدرت پولی نیست و معیار دوم «توانایی دلار برای حفظ نقش مرکزی در تجارت انرژی و تسویهٔ بینالمللی» است.
۴‑۶. بازتعریف «مرگ پول»
بنابراین مقاله مفهوم «مرگ پول» را چنین تعریف میکند: «مرگ پول، مرگ دلار نیست؛ مرگ انحصار دلار بر جریان انرژی است.» این فرآیند میتواند تدریجی باشد: از وابستگی ۹۰ درصدی معاملات انرژی به دلار، به انجام بخشی از تجارت با ارزهای محلی، سپس افزایش سهم یوان، یورو، طلا و سازوکارهای تهاتری، و در نهایت وضعیتی که دلار همچنان بزرگترین ارز است، اما دیگر تنها گزینه نیست. مرحلهٔ آخر برای نظم پولی آمریکا از نظر ژئوپلیتیک بسیار مهمتر از سقوط ناگهانی دلار است.
۴‑۷. شواهد رفتار بازار انرژی
رویترز در گزارشهای مرتبط با بحران هرمز در سال ۲۰۲۶، از تلاش بازار و دولتها برای ایجاد ترتیبات جدید جهت تأمین انرژی و کاهش ریسک اختلال خبر داده است. در اوت ۲۰۲۶ نیز مذاکرات دربارهٔ بازگشایی هرمز به موضوعی مستقل از جنگ تبدیل شد. رویترز در ۷ اوت از پیشرفت مذاکرات ایران و عمان و انتظار آمریکا برای دستیابی به توافق خبر داد، اما در ۸ و ۹ اوت، گزارشهای دیگری نشان دادند که اختلافات اساسی همچنان باقی است و تهران بازگشایی کامل هرمز را به شرایط گستردهتر سیاسی و اقتصادی مرتبط میکند. این وضعیت یک یافتهٔ مهم ایجاد میکند: «امنیت هرمز دیگر صرفاً مسئلهٔ نظامی نیست؛ به یک موضوع مذاکرهای تبدیل شده است.»
۴‑۸. آزمون فرضیهٔ دلارزدایی
فرضیهٔ دوم مقاله را میتوان بهصورت تجربی چنین آزمود: اگر بحران هرمز طولانی شود، باید انتظار داشت سهم معاملات انرژی با ارزهای غیردلار افزایش یابد، ذخایر طلا افزایش یابد، قراردادهای دوجانبهٔ انرژی بیشتر شود، استفاده از سازوکارهای تهاتری افزایش یابد، و وابستگی به شبکههای بانکی غربی کاهش یابد. اینها شاخصهای قابل اندازهگیری فرضیهٔ H2 هستند. بنابراین «مرگ پول» از یک شعار رسانهای به یک فرضیهٔ پژوهشی قابلآزمون تبدیل میشود.
۴‑۹. نقش چین
چین در این معادله یک متغیر حاشیهای نیست. چین همزمان واردکنندهٔ بزرگ انرژی، قدرت تجاری جهانی، دارای ارز بینالمللی در حال گسترش، و در برابر تحریمهای ثانویهٔ آمریکا انگیزهدار برای ایجاد مسیرهای جایگزین است. بنابراین اگر جنگ هرمز ادامه یابد، چین انگیزهٔ بیشتری برای امنیت تأمین انرژی و تنوعبخشی مالی خواهد داشت. این بدان معنا نیست که چین میتواند دلار را جایگزین کند، بلکه «چین میتواند به مهمترین موتور چندقطبیشدن پولی آسیا تبدیل شود.»
۴‑۱۰. بورس آمریکا و مسئلهٔ انویدیا
در برخی روایتهای رسانهای، سقوط بازار آمریکا و گزارش مالی انویدیا بهعنوان ماشهٔ احتمالی بحران بزرگتری مطرح شده است. از نظر علمی باید این ادعا را اصلاح کرد. انویدیا در ۲۶ اوت ۲۰۲۶ نتایج سهماههٔ دوم سال مالی ۲۰۲۷ خود را منتشر خواهد کرد، اما هیچ دادهٔ معتبر فعلی نشان نمیدهد که انتشار این گزارش الزاماً باعث سقوط بازار خواهد شد. فرضیهٔ صحیحتر چنین است: «تمرکز بالای ارزشگذاری بازار بر شرکتهای بزرگ فناوری و هوش مصنوعی میتواند حساسیت بازار به شوکهای درآمدی، راهنمای سود یا کاهش انتظارات را افزایش دهد.» این یک ریسک است، نه پیشبینی قطعی.
۴‑۱۱. مدل «شوک مرکب»
ریسک اصلی زمانی شکل میگیرد که چند شوک همزمان شوند: شوک بازار فناوری، شوک نفت، شوک تورم، شوک ژئوپلیتیک، و شوک سیاست پولی. این وضعیت را میتوان «شوک مرکب» (Compound Shock) نامید. در چنین شرایطی، حتی اگر هیچکدام از شوکها بهتنهایی برای ایجاد بحران کافی نباشند، ترکیب آنها میتواند اثر غیرخطی ایجاد کند.
۴‑۱۲. «روز نوزدهم» بهعنوان مفهوم تحلیلی
در این پژوهش، «روز نوزدهم» یک تاریخ پیشگوییشده نیست، بلکه «نماد عبور بحران نظامی از مرز میدان جنگ و ورود آن به بازار انرژی، بازار سرمایه و نظام پولی» است. این مفهوم به پژوهش اجازه میدهد میان «حادثه» و «تغییر رژیم» تمایز بگذارد. یک جنگ زمانی واقعاً سیستمیک میشود که رفتار بازیگران اقتصادی را تغییر دهد.
---
۵. مدل علّی و آزمون آن
۵‑۱. مدل نظری کلان مقاله
مدل نظری پیشنهادی را میتوان در دو مسیر اصلی ترسیم کرد. در مسیر هستهای، جنگ منجر به افزایش تهدید امنیتی ایران میشود که خود ارزش بازدارندگی هستهای را افزایش داده و در نهایت احتمال قدرت آستانهای را بالا میبرد. در مسیر ارزی، جنگ با اختلال در هرمز، شوک انرژی ایجاد کرده، ریسک تجارت را افزایش میدهد و این امر به تنوعبخشی ارزی و کاهش تدریجی انحصار دلار میانجامد. در مسیر ترکیبی، همزمانی این دو مسیر با شوک بازار فناوری میتواند به یک شوک مرکب مالی منجر شود که اثرات آن از مجموع اجزای خود بسیار بزرگتر است.
۵‑۲. شاخصهای قابل اندازهگیری برای آزمون مدل
برای سنجش تجربی مدل، چهار شاخص کلیدی تعریف شدهاند. نخست، برای بازدارندگی هستهای، سطح فعالیت و ظرفیت هستهای ایران بهعنوان شاخص در نظر گرفته شده است. دوم، برای ریسک هرمز، حجم عبور نفت و هزینههای حمل و بیمه بهعنوان شاخصهای عینی انتخاب شدهاند. سوم، برای دلارزدایی، سهم ارزهای غیردلار در تجارت انرژی مبنای سنجش قرار گرفته است. و چهارم، برای ریسک بازار، تمرکز و نوسان شاخصهای سهام بهعنوان معیار در نظر گرفته شده است. این شاخصها امکان آزمونپذیری مدل را در آینده با دادههای واقعی فراهم میآورند.
---
۶. سه سناریوی آینده
۶‑۱. سناریوی اول: صلح سرد
در این سناریو، آتشبس پایدار برقرار میشود، توافق هستهای مرحلهای به امضا میرسد، هرمز بازگشایی میشود، تحریمها بهتدریج رفع میگردند و معماری امنیتی منطقهای شکل میگیرد. در چنین وضعیتی، ایران به یک قدرت آستانهای کنترلشده تبدیل میشود؛ دلار همچنان ارز غالب باقی میماند؛ هرمز باز و امن است؛ و منطقه علیرغم رقابتهای موجود، از ورود به جنگ اجتناب میکند.
۶‑۲. سناریوی دوم: جنگ منجمد
در این سناریو، جنگ رسمی متوقف میشود اما توافق پایدار شکل نمیگیرد. حملات پراکنده، تهدیدهای متقابل، تحریمهای مستمر، فشار اقتصادی و هرمزِ پرریسک، ویژگیهای اصلی این وضعیت هستند. در این حالت، احتمال آستانهایشدن ایران افزایش مییابد و دلارزدایی انرژی سرعت بیشتری میگیرد. منطقه درگیر بحرانهای مزمن میشود و بازیگران بینالمللی در یک رقابت ژئوپلیتیکِ فرسایشی گرفتار میآیند.
۶‑۳. سناریوی سوم: گسست سیستمیک
این سناریو، خطرناکترین و مخربترین مسیر پیشروست. عناصر آن عبارتاند از: بازگشت جنگ گسترده، اختلال طولانیمدت هرمز، شوک نفتی شدید، بحران عمیق بازارهای مالی، تشدید برنامهٔ هستهای ایران، و شکلگیری بلوکهای اقتصادی و پولی رقیب. در این حالت، «جنگ ایران میتواند از یک بحران منطقهای به یک بحران در معماری کلان جهانی تبدیل شود» و نظم بینالمللیِ مبتنی بر قواعد، جای خود را به رقابتهای صفر‑صدمی بدهد.
۶‑۴. مقایسهٔ تطبیقی سناریوها
برای درک بهتر تفاوت این سه مسیر، میتوان وضعیت متغیرهای کلیدی را در هر سناریو با یکدیگر مقایسه کرد:
در سناریوی صلح سرد، وضعیت هستهای ایران در سطح «آستانهای کنترلشده» باقی میماند؛ هرمز باز و امن است؛ دلار همچنان نقش غالب خود را حفظ میکند؛ چین در نقش یک شریک اقتصادی عمل میکند؛ بازار انرژی از ثبات نسبی برخوردار است؛ آمریکا نقش تضمینکنندهٔ امنیت را ایفا میکند؛ اسرائیل در وضعیت بازدارندگی به سر میبرد؛ و منطقه تحت مدیریت تنش قرار دارد.
اما در سناریوی جنگ منجمد، ایران به سمت «آستانهای تقویتشده» حرکت میکند؛ هرمز در وضعیت پرریسک قرار میگیرد؛ دلار دچار فرسایش نسبی میشود؛ چین بهعنوان یک بازیگر ژئوپلیتیک فعال ظاهر میشود؛ بازار انرژی نوسانی و بیثبات است؛ آمریکا بهعنوان طرف مستقیم منازعه درگیر میشود؛ اسرائیل عملیاتهای مقطعی را ادامه میدهد؛ و منطقه درگیر بحرانهای مزمن خواهد بود.
در سناریوی گسست سیستمیک، ایران در معرض خطر تسلیحاتیشدن کامل قرار میگیرد؛ هرمز با یک بحران ساختاری مواجه میشود؛ فرسایش دلار شتاب میگیرد؛ چین به قطب نظم مالی موازی تبدیل میشود؛ بازار انرژی دچار شوک ساختاری میگردد؛ آمریکا تحت فشار هزینههای سنگین جنگ قرار میگیرد؛ اسرائیل درگیر جنگ مستمر میشود؛ و منطقه به عرصهٔ رقابت تسلیحاتی تمامعیار بدل میگردد.
---
۷. راهکار سیاستی: معماری پنجلایهٔ صلح سرد
نتیجهٔ تحلیل، یک سیاست مشخص را پیشنهاد میکند: صلح سردِ پنجلایه. این معماری، برخلاف توافقات موقت، بهدنبال نهادمندسازی قواعدی است که هزینهٔ نقض آنها را برای همهٔ بازیگران بهطور قابلتوجهی افزایش دهد.
۷‑۱. لایهٔ هستهای: راستیآزمایی در برابر تضمین امنیتی
توافق جدید نباید صرفاً شامل محدودیت هستهای باشد، بلکه باید «محدودیت هستهای بهعلاوهٔ تضمین امنیتی» را دربرگیرد. در غیر این صورت، ایران ممکن است محاسبه کند که «محدود کردن برنامهٔ هستهای بدون دریافت امنیت، آسیبپذیری را افزایش میدهد.» بنابراین هر محدودیت باید یک مابهازای امنیتی روشن و قابلاجرا داشته باشد تا انگیزهٔ پایبندی را تقویت کند.
۷‑۲. لایهٔ هرمز: از کنترل انحصاری به حکمرانی مشترک
هدف نباید این باشد که ایران بهتنهایی هرمز را کنترل کند یا آمریکا بهتنهایی متولی امنیت آن باشد؛ هدف باید «حکمرانی مشترک بر امنیت کشتیرانی» باشد. این سازوکار میتواند شامل کانالهای ارتباطی اضطراری، سیستمهای اطلاعرسانی دریایی، سازوکارهای بازرسی مشترک، قواعد عبور شفاف، کمیتهٔ حل بحران، و نظارت بینالمللی معتبر باشد. گزارشهای اوت ۲۰۲۶ دربارهٔ مذاکرات ایران و عمان نشان میدهد که حتی بحث عملیاتی دربارهٔ مسیرهای عبور و شرایط بازگشایی هرمز، اکنون بخشی از مذاکرات سیاسی شده است و این فرصتی برای نهادینهسازی است.
۷‑۳. لایهٔ منطقهای: پیمان امنیت خلیجفارس
پیمان امنیت خلیجفارس باید با مشارکت ایران، کشورهای شورای همکاری خلیجفارس و عراق تشکیل شود. اسرائیل میتواند در مرحلهٔ نخست، بهعنوان ناظر یا طرف گفتوگوی امنیتی حضور یابد و آمریکا نیز نقش ضامن خارجی را ایفا کند. این مدل، امنیت را از وابستگی کامل به قدرتهای فرامنطقهای به یک «امنیت منطقهای با تضمین خارجی» منتقل میکند که همزمان از یکجانبهگرایی جلوگیری کرده و پاسخگویی جمعی را ممکن میسازد.
۷‑۴. لایهٔ اقتصادی: تحریمِ پلکانی و متغیر
تحریم نباید بهصورت «صفر یا صد» اعمال شود. مدل پیشنهادی، یک سیستم پاسخدهی پلکانی است: در صورت پایبندی کامل، تحریمها کاهش مییابند؛ در صورت پایبندی جزئی، کاهش محدود و مشروط اعمال میشود؛ در صورت نقض محدود، تحریمها بهطور محدود بازمیگردند؛ و در صورت نقض شدید، تحریمهای کامل باز خواهند گشت. این مدل به هر دو طرف امکان میدهد بدون فروپاشی کل توافق، رفتار خود را اصلاح کنند و از دام «همهچیز یا هیچچیز» بگریزند.
۷‑۵. لایهٔ نهادی: کمیسیون دائمی حل اختلاف
یک کمیسیون دائمی باید با حضور نمایندگانی از ایران، آمریکا، اتحادیهٔ اروپا، سازمان ملل و کشورهای خلیجفارس (در مسائل منطقهای) تشکیل شود. وظایف این کمیسیون عبارتاست از: تفسیر رسمی توافق، بررسی و راستیآزمایی تخلفات احتمالی، میانجیگری در اختلافات، تعیین مهلتهای اصلاحی برای طرفهای خاطی، و پیشنهاد اقدامات متقابل متناسب با شدت تخلف.
۷‑۶. چرا این مدل از جنگ جلوگیری میکند؟
این معماری پنجلایه، چهار انگیزهٔ اصلی جنگ را بهطور همزمان کاهش میدهد: نخست، ایران امنیت را بدون نیاز به سلاح هستهای کاملتر و با هزینهای کمتر به دست میآورد. دوم، آمریکا میتواند تهدید هستهای را بدون جنگ دائمی و با ابزارهای دیپلماتیک مدیریت کند. سوم، اسرائیل ریسک و هزینهٔ حملهٔ یکجانبه را بهشدت کاهش میدهد. چهارم، کشورهای خلیجفارس از تبدیلشدن به میدان جنگ یا گروگان تنشهای بزرگتر جلوگیری میکنند. بنابراین، «صلح سرد، منافع متضاد را حذف نمیکند؛ بلکه هزینهٔ برخورد نظامی آنها را بهگونهای افزایش میدهد که مدیریت تنش بر تشدید آن ترجیح داده شود.»
---
۸. پاسخ به یک اعتراض مهم
ممکن است گفته شود: «صلح سرد فقط بحران را منجمد میکند و هیچیک از ریشههای اختلاف را حل نمیکند.» پاسخ این است که دقیقاً همین، هدف راهبردی صلح سرد در مرحلهٔ نخست است. هدف، حل همهٔ اختلافات دیرینه یا ایجاد دوستی میان دشمنان تاریخی نیست؛ هدف، «جلوگیری از تبدیل اختلافات به جنگی تمامعیار و غیرقابلکنترل» است. در خاورمیانهای با انباشت چنین سابقهای از منازعات، این ممکن است واقعبینانهترین و عملیترین تعریف از صلح باشد. همانطور که فوآد شبانی در کتاب تابستان داغ تأکید میکند، «صلح سرد به معنای پایان رقابت یا رفع خصومت نیست؛ برعکس، در این وضعیت، رقابت سیاسی، امنیتی و اقتصادی همچنان ادامه دارد، اما بازیگران از عبور از آستانهٔ جنگ فراگیر پرهیز میکنند و این پرهیز، خود به یک ساختار پایدار تبدیل میشود.»
---
۹. نتیجهگیری
۹‑۱. نتیجهٔ نظری
ترکیب نظریهٔ بازیها با اقتصاد سیاسی انرژی و بازدارندگی هستهای، به یک نتیجهٔ مهم میانجامد: «جنگ میتواند تعادل را تغییر دهد، اما الزاماً به پیروزی یک بازیگر منجر نمیشود.» در واقع، جنگ ممکن است بازیگران را وارد تعادل جدیدی کند که در آن ایران هستهایتر، چین مهمتر، هرمز سیاسیتر، و دلار کمانحصارتر شود. این نتیجه میتواند برخلاف اهداف اولیهٔ برخی از بازیگران باشد و نشان دهد که ابزار نظامی در جهان بههمپیوستهٔ امروز، اغلب نتایجی غیرخطی و معکوس به همراه دارد.
۹‑۲. نتیجهٔ سیاستی
بنابراین بهترین راه پیشگیری از سه روند نامطلوب ــ تسلیحاتیشدن هستهای ایران، بحران دائمی هرمز، و دلارزدایی شتابگرفتهٔ انرژی ــ ادامهٔ جنگ یا تشدید یکجانبهٔ فشار نیست. اما راهحل نیز یک صلح ساده و زودگذر نیست؛ راهحلِ واقعی، صلح سرد نهادمند است؛ یعنی مجموعهای از قواعد، نهادها و سازوکارهایی که هزینهٔ تقلب را چنان بالا میبرند که همهٔ بازیگران بهطور عقلانی مدیریت تنش را بر تشدید آن ترجیح دهند.
۹‑۳. گزارهٔ نهایی
این پژوهش از یک ادعای محدود اما مهم دفاع میکند: اگر جنگ ادامه یابد و همزمان تضمین امنیتی، توافق هستهای قابلراستیآزمایی و سازوکار پایدار برای امنیت هرمز ایجاد نشود، احتمال شکلگیری یک تعادل جدید افزایش مییابد که در آن ایران به قدرت آستانهای هستهای نزدیکتر، تجارت انرژی چندارزیتر و نظم منطقهای چندقطبیتر خواهد شد. اما این نتیجه قطعی نیست و مسیر دیگری نیز وجود دارد: «پایان جنگ → مذاکره → راستیآزمایی → تضمین امنیتی → بازگشایی هرمز → رفع مرحلهای تحریم → امنیت منطقهای».
این مسیر نه ایران را متحد آمریکا میکند، نه اسرائیل را دوست ایران، و نه چین را از معادله حذف میکند؛ بلکه چیزی واقعبینانهتر میسازد: «تعادلی که در آن رقابت ادامه دارد، اما جنگ دیگر گزینهٔ بهینهٔ هیچیک از بازیگران نیست.» در این معنا، «صلح سرد» پایان تاریخ منازعهٔ ایران و غرب نیست؛ صلح سرد، پایان ضرورت جنگ است. و در نهایت، «مرگ پول» نیز نه با یک سقوط ناگهانی دلار، بلکه از زمانی آغاز میشود که جهان دیگر برای امنیت انرژی خود مجبور نباشد صرفاً از یک شبکهٔ پولی واحد استفاده کند و گزینههای جایگزین بهعنوان ابزارهای عادی و مشروعِ تجارت بینالمللی شناخته شوند.
بنابراین مسئلهٔ اصلی آینده نه دلار یا یوان است و نه ایران یا آمریکا؛ مسئلهٔ اصلی این است: «آیا جهان به سمت یک نظم رقابتی چند قطبی اما نهادمند حرکت خواهد کرد، یا جنگهای منطقهای آن را به سمت گسست چندقطبی و رقابت مالی‑امنیتیِ بدون قاعده سوق خواهند داد؟» پاسخ به این پرسش، بیش از هر چیز، به این بستگی دارد که آیا بازیگران اصلی میتوانند پیش از عبور بحران از نقطهٔ برگشت، مذاکره را جایگزین جنگ و تعادل نهادمند را جایگزین پیروزی مطلق کنند. اگر چنین کنند، ممکن است «تابستان داغ» نه به پایان یک نظام، بلکه به آغازی برای معماری جدیدی تبدیل شود که در آن امنیت، انرژی و پول در قالب قواعدی عقلانی مدیریت شوند، نه در میدان نبردی بیپایان.
---
منابع منتخب و چارچوب ارجاعی
منابع اولیه و دادهای
۱. International Monetary Fund. Currency Composition of Official Foreign Exchange Reserves (COFER), Q1 2026. IMF Data Brief, July 1, 2026.
۲. World Bank. Commodity Markets Outlook, April 2026. Washington, DC, 2026.
۳. World Bank. “Middle East War to Spark Biggest Energy Price Surge in Four Years.” April 28, 2026.
۴. International Atomic Energy Agency. Iran — Safeguards Agreement / Country Information.
۵. International Atomic Energy Agency. IAEA News / Incident and Event Reports, 2026.
۶. NVIDIA Corporation. “NVIDIA Sets Conference Call for Second-Quarter Financial Results.” July 29, 2026.
منابع خبری و تحلیلی
۷. Reuters. “US expects deal soon on Strait of Hormuz; Sunni powers unite in defense pact.” August 7, 2026.
۸. Reuters. “Iran says deal on Strait of Hormuz is close but not enough to open the waterway.” August 8, 2026.
۹. Reuters. “Talks with US won't happen while interim deal is breached, Iranian minister says.” August 9, 2026.
۱۰. Reuters. “Iran threatens to hit Gulf states if US launches new strikes.” August 5, 2026.
۱۱. Reuters. “Oil traders double down on Iran deal bet as odds worsen.” August 6, 2026.
منابع نظری
۱۲. Nash, J. F. (1950). “Equilibrium Points in N-Person Games.” Proceedings of the National Academy of Sciences, 36(1), 48–49.
۱۳. Schelling, T. C. (1960). The Strategy of Conflict. Harvard University Press.
۱۴. Keohane, R. O., & Nye, J. S. (2012). Power and Interdependence. 4th ed. Longman.
۱۵. Jervis, R. (1978). “Cooperation Under the Security Dilemma.” World Politics, 30(2), 167–214.
منبع نظری محوری این پژوهش
۱۶. شبانی، فوآد. تابستان داغ؛ معماری تعادل بحران در ایران. ۱۴۰۵ -انتشارات ترجمان نگار--
.

