
از ریزش ۹.۳ درصدی انویدیا تا «مرگ پول»: زنجیرهٔ شوکها و سناریوهای نظام مالی تا ۲۰۲۷
نویسنده: فوآد شعبانی
پژوهشگر حوزه علوم راهبردی
تاریخ: ۱۵ آبان ۱۴۰۵ برابر با ۶ نوامبر ۲۰۲۶ | تهران، ایران
---
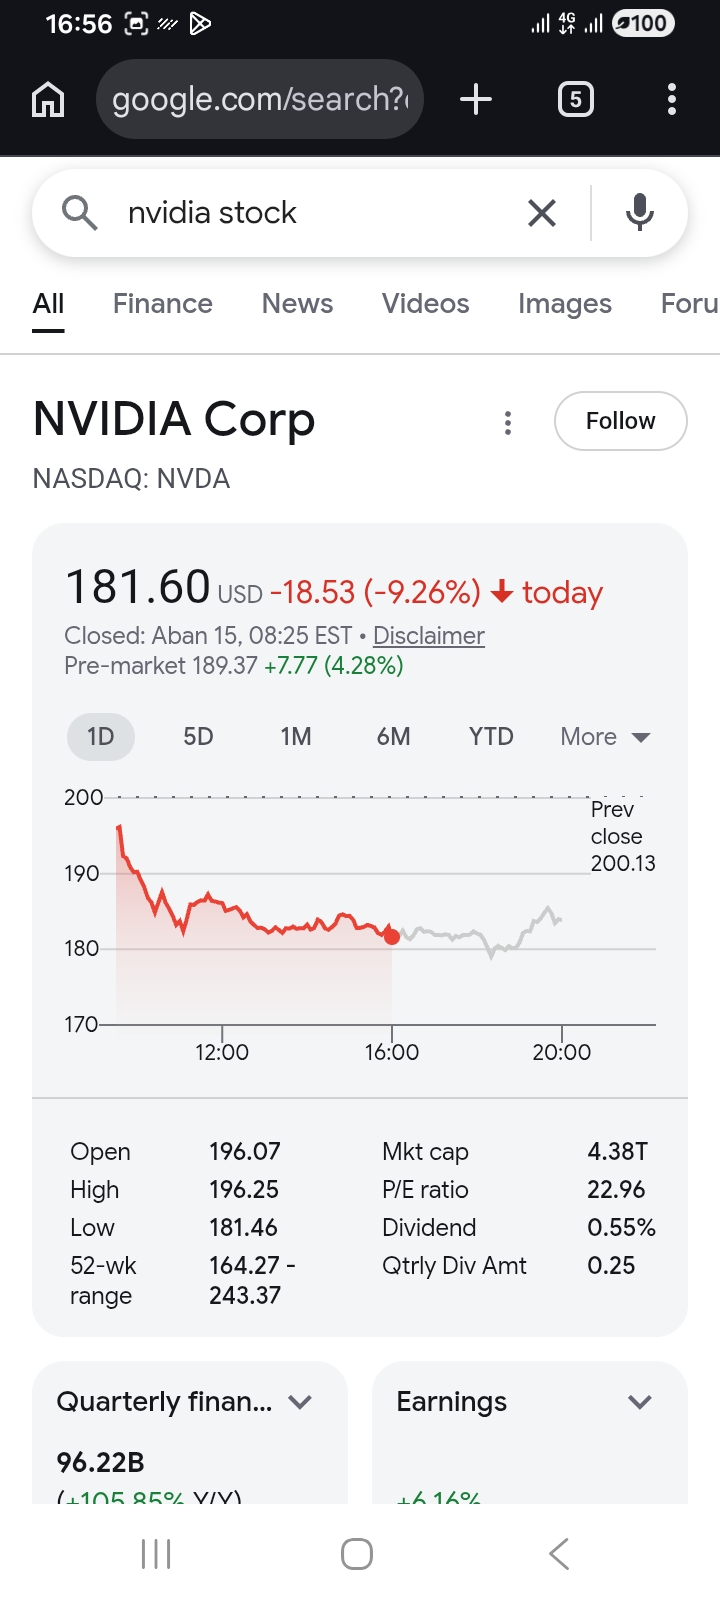
دادههای بازار تا ۶ نوامبر ۲۰۲۶ نشان میدهد سهام انویدیا در معاملات روز پنجشنبه ۵ نوامبر ۹.۳ درصد سقوط کرد (بدترین روز از ژانویه ۲۰۲۵) و در معاملات پیشازظهر جمعه ۶ نوامبر با ۶.۳۳ درصد جهش به ۱۹۳.۰۹ دلار بازگشت؛ حرکتی که تحلیلگران آن را «پرش گربهٔ مرده» یا بازخرید پس از اشباع فروش توصیف میکنند، نه تغییر روند. این نوسان شدید در حالی رخ میدهد که تنگهٔ هرمز از ۲۸ فوریه ۲۰۲۶ بسته شده و ایران تأکید کرده وضعیت آن «تا زمانی که آمریکا هفت شرط ایران را نپذیرد» تغییری نخواهد کرد. همزمان، بازده اوراق ۱۰ سالهٔ آمریکا در ۵ نوامبر به ۴.۸۳۶ درصد کاهش یافت (پایینترین سطح از ۹ سپتامبر) اما همچنان نزدیک به ۵ درصد باقی مانده است، و بانکهای مرکزی در سهماههٔ سوم ۲۰۲۶ رکورد ۳۲۱ تن خرید طلا را ثبت کردند. زنجیرهٔ «انسداد هرمز ← فشار بر پترودلار ← بازده بالای خزانه ← فشردگی داراییهای ریسکی» بههمراه هجوم بانکهای مرکزی به طلا، «مرگ پول» به معنای فرسایش اعتبار لنگرگاه فیات را تا ۲۰۲۷ به یک احتمال مستند تبدیل کرده است.
---
۱. انویدیا: قناری در معدن زغالسنگ نظام مالی
انویدیا بهعنوان نماد داراییهای ریسکی و هوش مصنوعی، اولین ضربه را از شوکهای کلان دریافت کرده است.
دادههای میدانی (۶ نوامبر ۲۰۲۶): سهام انویدیا روز پنجشنبه ۵ نوامبر ۹.۳ درصد سقوط کرد و در ۱۸۱.۶۰ دلار بسته شد؛ ریزشی که بدترین روز از ژانویه ۲۰۲۵ توصیف شده است. در معاملات پیشازظهر جمعه ۶ نوامبر، سهام با ۶.۳۳ درصد جهش به ۱۹۳.۰۹ دلار رسید، اما تحلیلگران این حرکت را «پرش گربهٔ مرده» مینامند و هشدار میدهند که حتی اگر هفته با یک اصلاح تکنیکال تمام شود، درد بیشتری برای سهام تراشه و زیرساخت هوش مصنوعی در راه است. سهام انویدیا اکنون حدود ۲۰.۷ درصد پایینتر از سقف ۶ اکتبر (۲۴۳.۳۷ دلار) قرار دارد، زیر تمام میانگینهای متحرک روزانه است و شاخص قدرت نسبی (RSI) آن در پنجشنبه به ۲۵.۴ رسید — عمیقترین سطح اشباع فروش در این بازه.
پارادوکس بنیادی: درآمد سهماههٔ انویدیا ۹۶.۲۲ میلیارد دلار (رشد ۱۰۵ درصدی سالانه) بوده و نسبت P/E آن به ۲۲.۹۶ کاهش یافته است. ریزش قیمت سهام با وجود قدرت بنیادین شرکت، ثابت میکند که محرک اصلی، ترس سیستمی و نرخ بهره است، نه ضعف عملکردی. فروش روز پنجشنبه در کل بخش فناوری رخ داد — نزدک ۱۰۰ ۶.۴ درصد و شاخص نیمههادی فیلادلفیا حدود ۱۲ درصد سقوط کردند — و برخی تحلیلگران عامل روانی این ریزش را به «پیروزی دموکراتها در انتخابات میاندورهای و ترس از مقررات سختتر برای هوش مصنوعی» نسبت دادهاند؛ هرچند شوکهای کلان انرژی و نرخ بهره زمینهٔ اصلی را فراهم کرده بودند.
وزن استراتژیک: انویدیا حدود ۸ درصد از شاخص S&P 500 را تشکیل میدهد. ریزش آن از کانال «اثر ثروت» تقاضای کل را فرسوده میکند. قیمتگذاری سهام رشد بر فرض نرخ بهرهٔ پایین استوار است؛ شوک انرژی و تورم، نرخ بهرهٔ بدون ریسک را در نزدیکی ۵ درصد نگه داشته و چندبرابر سهام فناوری را فشرده کرده است.
---
۲. تنگهٔ هرمز و قطعِ شریانهای پترودلار
مکانیزم پترودلار (توافق ۱۹۷۴) فقط به «فروش نفت با دلار» خلاصه نمیشد؛ بلکه حلقهٔ حیاتی آن «بازیافت پترودلار» بود: بازگرداندن دلارهای نفتی خلیج فارس به اقتصاد آمریکا از طریق خرید اوراق خزانه.
وضعیت میدانی (۶ نوامبر ۲۰۲۶): تنگهٔ هرمز از ۲۸ فوریه ۲۰۲۶ بسته شده است. صادرات نفت از این تنگه در اکتبر ۲۰۲۶ به ۱۱.۷ میلیون بشکه در روز افزایش یافت (از ۹.۸ میلیون در سپتامبر)، اما این رقم همچنان ۱۹ درصد پایینتر از سطح پیش از منازعه (۱۴.۵ میلیون بشکه در روز) است. سپاه پاسداران ایران در ۶ نوامبر اعلام کرد دو نفتکش «متخلف» که با حمایت آمریکا تلاش میکردند از مسیر «غیرمجاز» عبور کنند، پس از برخورد با مینهای دریایی آتش گرفتند و تأکید کرد «تنگهٔ هرمز بسته باقی میماند و وضعیت آن تا زمانی که آمریکا هفت شرط ایران را نپذیرد تغییری نخواهد کرد.»
قطع دوگانه: انسداد هرمز هم ورود دلارهای جدید به بازار جهانی را متوقف کرده و هم کشورهای خلیج فارس را برای جبران کسری بودجه، مجبور به فروش داراییهای دلاری و اوراق خزانه کرده است. بلومبرگ در تحلیلی (آوریل ۲۰۲۶) نوشت: «منطق بنیادی پترودلار — یعنی ثبات آمریکا در ازای جریان دلارهای نفتی خلیج فارس به سمت اوراق خزانه — شکسته شده است.» مؤسسهٔ SUERF (دویچه بانک) نیز تأکید میکند که «پایههای پترودلار حتی پیش از منازعه تحت فشار بود و جنگ ایران ممکن است گسلهای بیشتری را آشکار کند.»
---
۳. اوراق خزانه و زنجیرهٔ انتقال شوک به والاستریت
بدهی دولت آمریکا از مرز ۳۹ تریلیون دلار عبور کرده و هزینهٔ بهرهٔ سالانه آن به نزدیک ۱ تریلیون دلار رسیده است.
بازده خزانه (۶ نوامبر ۲۰۲۶): بازده اوراق ۱۰ سالهٔ آمریکا در ۵ نوامبر به ۴.۸۳۶ درصد کاهش یافت (پایینترین سطح از ۹ سپتامبر)، اما نسبت به یک سال قبل ۰.۷۴۴ واحد درصد بالاتر و نسبت به کف ۵۲ هفته (۳.۹۶۱ درصد در ۲۷ فوریه) ۰.۸۷۵ واحد درصد بالاتر است. تحلیلگران (از جمله اد یاردنی) معتقدند بازده نزدیک ۵ درصد «با توجه به چشمانداز کاهش تورم، جذاب است» — اما همین سطح برای داراییهای ریسکی فشردهکننده است.
ساختار مالکیت: OMFIF گزارش میدهد که در ژوئن ۲۰۲۶، سرمایهگذاران خارجی ۹.۳ تریلیون دلار اوراق خزانهٔ آمریکا در اختیار داشتند، اما سهم نهادهای رسمی خارجی (بانکهای مرکزی) از این مقدار تنها ۴۱ درصد بود — در حالی که این سهم در سال ۲۰۱۴ حدود دو سوم بود. OMFIF تأکید میکند که کاهش مطلق داراییهای رسمی خارجی تنها حدود ۸ درصد کمتر از سطح ۲۰۱۴ است؛ آنچه تغییر کرده، رشد انفجاری بازار (از ۱۲.۵ به ۳۰ تریلیون دلار) و جانشینی سرمایهگذاران خصوصی (بهویژه صندوقهای پوشش ریسک از طریق جزایر کیمن) بهجای بانکهای مرکزی است.
زنجیرهٔ علی تحلیلی: انسداد هرمز ← فشار بر درآمد دلاری خلیج فارس ← کاهش تقاضای رسمی برای خزانه ← بازده بالای ۴.۸ درصد ← افزایش هزینهٔ سرمایه ← فشردگی سهام فناوری و ریزش ۹.۳ درصدی انویدیا.
---
۴. طلا: «رأی ناامنی» به نظام فیات
مفهوم «مرگ پول» به معنای نابودی یکشبهٔ اسکناس نیست، بلکه به معنای فرسایش تدریجی کارکرد ذخیرهٔ ارزش و از دست رفتن اعتبار فیات است.
رکوردشکنی خرید بانکهای مرکزی: شورای جهانی طلا (WGC) گزارش میدهد بانکهای مرکزی در سهماههٔ سوم ۲۰۲۶ ۳۲۱ تن طلا خریداری کردهاند — ۴۲ درصد بیشتر از مدت مشابه سال قبل و بالاترین خرید فصلی از پایان ۲۰۲۴. خرید خالص ژانویه-سپتامبر ۲۰۲۶ به ۶۷۵ تن رسیده (۶ درصد بیشتر از مدت مشابه ۲۰۲۵) و انتظار میرود خرید سالانه حداقل به ۸۴۸ تن (سطح ۲۰۲۵) برسد. چین و لهستان خریداران اصلی بودند (بهترتیب ۶۳ و ۴۱ تن). WGC تأکید میکند تقاضای بخش رسمی «فراتر از انتظارات» بوده و «در سهماههٔ چهارم نیز قوی باقی میماند.»
مفهوم «Gold Put»: اد یاردنی معتقد است تقاضای دائمی بانکهای مرکزی یک «کف قیمتی» (Put Option) برای طلا ایجاد کرده که آن را به بیمهنامهای در برابر ریسکهای سیستم فیات تبدیل میکند. پیشبینی ۱۰,۰۰۰ دلاری طلا تا پایان دهه، بهعنوان یک سناریوی پایه توسط تحلیلگران مطرح میشود.
---
۵. سناریوهای پیشرو تا پایان ۲۰۲۷
سناریوی اول: فرسایش تدریجی (احتمال بالا)
تنشها در هرمز با میانجیگری مهار میشود و صادرات به تدریج به سطح پیش از منازعه بازمیگردد. قیمت برنت (اکنون حدود ۹۹.۶۸ دلار) در محدوده ۹۵ تا ۱۱۵ دلار تثبیت میشود. تورم بالا میماند، اما فیات کارکرد خود را از دست نمیدهد؛ ارزش واقعی آن بهشدت فرسوده میشود.
سناریوی دوم: شکست نهادی (احتمال متوسط)
انسداد هرمز طولانی میشود و پرداختهای نفتی غیردلاری نهادینه میگردد. سهم نهادهای رسمی خارجی از خزانه (اکنون ۴۱ درصد) به زیر ۳۵ درصد سقوط میکند و آمریکا در بازپرداخت بدهی ۳۹ تریلیون دلاری با نرخهای قابلتحمل با بحران مواجه میشود. هجوم بانکهای مرکزی به طلا (با آهنگ ۳۲۱ تن در فصل) شدت میگیرد. در این حالت، «مرگ اعتبار پول» تا ۲۰۲۷ محقق میشود.
سناریوی سوم: فروپاشی آنی (احتمال پایین)
یک شوک ترکیبی (تشدید نظامی در هرمز، بسته شدن کامل مسیر برای ماهها و بحران نقدینگی در بازار خزانه) باعث میشود سیستم مالی جهانی لنگرگاه خود را از دست بدهد و سرمایهها بهسرعت به داراییهای سخت فرار کنند.
---
جمعبندی: چشم براه چه چیزی باشیم؟
«چشم براه مرگ پول» بودن به معنای انتظار برای ناپدید شدن دلار از جیب مردم نیست؛ بلکه به معنای انتظار برای بازآرایی نظم پولی جهان است.
دادههای ۶ نوامبر ۲۰۲۶ نشان میدهد شمارش معکوس آغاز شده است. انویدیا با ریزش ۹.۳ درصدی (بدترین روز از ژانویه ۲۰۲۵) و بازگشت موقت ۶.۳ درصدی، نوسان شدید داراییهای ریسکی را به نمایش گذاشت. تنگهٔ هرمز با بسته ماندن از فوریه ۲۰۲۶، جریان نفت و دلار را محدود کرده است. بازده خزانه در نزدیکی ۵ درصد باقی مانده و سهم نهادهای رسمی خارجی از ۶۷ درصد به ۴۱ درصد سقوط کرده است. بانکهای مرکزی با رکورد ۳۲۱ تن خرید فصلی طلا، بهطور عملی به نظام فیات «رأی ناامنی» دادهاند. تا پایان ۲۰۲۷، ما شاهد فرسایش شدید اعتبار فیات و ظهور یک نظام پولی چندقطبی خواهیم بود؛ روندی ساختاری که کاتالیزورهای آن (هرمز، انویدیا و طلا) امروز در حال کار کردن هستند.
---
📚 منابع و مراجع
1. دادههای بازار سهام و انویدیا:
· Investing.com. (۶ نوامبر ۲۰۲۶). Nvidia stock oversold setup: Key levels after a 9% drop.
2. وضعیت تنگهٔ هرمز و انرژی:
· Xinhua. (۶ نوامبر ۲۰۲۶). 2 oil tankers caught fire while seeking to cross "unauthorized" route of Hormuz: IRGC.
· Naftikachronika. (۶ نوامبر ۲۰۲۶). Στενά του Ορμούζ: H ναυσιπλοΐα σε κλοιό.
· AZERTAC. (۶ نوامبر ۲۰۲۶). Oil prices rise on global markets.
3. بازده اوراق خزانه:
· Morningstar. (۵ نوامبر ۲۰۲۶). 10-Year Treasury Yield Falls to 4.836% — Data Talk.
· YCharts. (۲ نوامبر ۲۰۲۶). 10 Year Treasury Rate.
4. ساختار مالکیت خزانه:
· OMFIF. (۱۷ سپتامبر ۲۰۲۶). America's largest foreign creditor is American.
5. طلا و ذخایر بانکهای مرکزی:
· SINDOnews. (۴ نوامبر ۲۰۲۶). Bank Sentral Global Borong 321 Ton Emas.
6. پترودلار و تحلیل ساختاری:
· SUERF/Deutsche Bank. (۱۳ مه ۲۰۲۶). What Iran means for the dollar: a perfect storm for the petrodollar.
· Bloomberg (via 90eghtesadi). (۷ آوریل ۲۰۲۶). The Iran War Just Broke the Petrodollar.

