
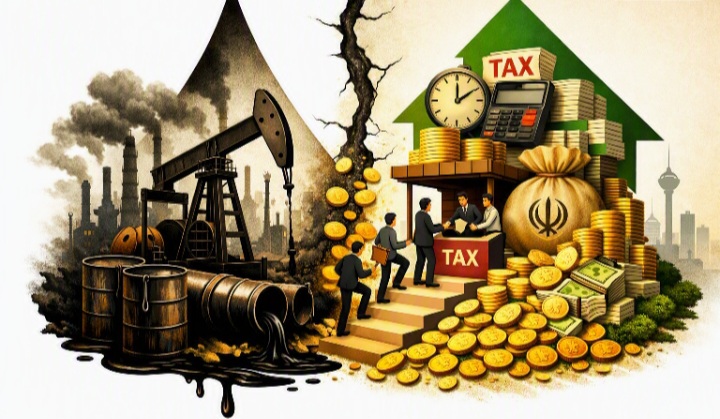
از دولت نفتی تا دولت مالیاتی؛ چه کسی هزینه دولت جمهوری اسلامی را میپردازد؟
درآمد، کار، تولید، مصرف، سرمایه و ثروت در ایران از ۱۳۵۸ تا ۱۴۰۵
فوآد شعبانی
پژوهشگر حوزه علوم راهبردی
۲۷ شهریور ۱۴۰۵
چکیده
سال ۱۴۰۵ را میتوان نقطهای مهم در تحول مالیه عمومی جمهوری اسلامی ایران دانست. مجموع درآمدهای مالیاتی پیشبینیشده در لایحه بودجه این سال به حدود ۲۹۶۱ هزار میلیارد تومان رسید؛ از این رقم، حدود ۲۷۳۰ همت مربوط به مالیاتهای مستقیم و مالیات بر کالاها و خدمات و حدود ۲۳۱ همت مربوط به مالیات بر واردات بود. مرکز پژوهشهای مجلس رشد مجموع درآمدهای مالیاتی نسبت به رقم مصوب ۱۴۰۴ را حدود ۴۲ درصد و رشد مالیاتهای مستقیم و کالا و خدمات را حدود ۵۰ درصد برآورد کرده است.
اما افزایش کمّی درآمد مالیاتی، بهتنهایی به معنای افزایش عدالت مالیاتی نیست.
پرسش اصلی این پژوهش نه «دولت چقدر مالیات میگیرد؟» بلکه این است:
دولت جمهوری اسلامی در مسیر گذار از اقتصاد نفتی به اقتصاد مالیاتی، هزینه مالی دولت را از کدام بخشهای اقتصاد دریافت میکند؟
یافته اصلی مقاله آن است که ایران در ۱۴۰۵ در حال تجربه یک جهش مالیاتی است، اما هنوز نمیتوان آن را یک «دولت مالیاتی بالغ» دانست. مالیات بر اشخاص حقوقی، درآمد و کالا و خدمات همچنان ستون اصلی درآمد مالیاتی هستند؛ در حالی که مالیات بر ثروت، اگرچه در حال افزایش است، هنوز وزن بسیار کمتری دارد.
در عملکرد اصلاحشده سال ۱۴۰۴، از حدود ۱۷۰۴.۵ همت درآمد مالیاتی، حدود ۷۹۷.۳ همت از اشخاص حقوقی، ۲۷۲.۴ همت از مالیات بر درآمد و حدود ۴۵ همت از مالیات بر ثروت وصول شد. بنابراین مالیات بر ثروت تنها حدود ۲.۶ درصد کل وصول مالیاتی را تشکیل میداد؛ در حالی که مالیات اشخاص حقوقی بهتنهایی حدود ۴۶.۸ درصد کل وصولی بود.
از اینجا یک مسئله مهم ظاهر میشود: محل مشاهده مالیات الزاماً همان محل ایجاد توان پرداخت نیست. حقوقبگیر رسمی و بنگاه ثبتشده برای دولت قابل مشاهدهترند؛ در مقابل، ثروت انباشته، عایدی دارایی، فعالیت غیررسمی و برخی اشکال رانت ممکن است دشوارتر شناسایی شوند.
مقاله با معرفی یک چارچوب پیشنهادی به نام «ماتریس بار مالیاتی ایران» استدلال میکند که عدالت مالیاتی باید نه صرفاً بر اساس مبلغ مالیات پرداختشده، بلکه بر اساس چهار متغیر سنجیده شود: توان پرداخت، قابلیت مشاهده، نرخ مؤثر و اثر اقتصادی.
نتیجه نهایی این است:
مسئله ایران در ۱۴۰۵ کمبود مالیات نیست؛ مسئله، عدم تطابق میان محل ایجاد توان اقتصادی و محل وصول مالیات است.
۱. مقدمه: سؤال را باید عوض کرد
بحث عمومی درباره مالیات در ایران معمولاً با یک عدد آغاز میشود: درآمد مالیاتی دولت چقدر است؟
اما این سؤال فقط بخش کوچکی از واقعیت را نشان میدهد.
برای اقتصاددان، پرسش مهمتر این است: این درآمد از کجا حاصل میشود؟
برای اقتصاد سیاسی، پرسش بعدی این است: چه گروههایی بار آن را تحمل میکنند؟
و برای علوم راهبردی، پرسش بنیادیتر این است: نظام مالیاتی چه تصویری از معماری قدرت اقتصادی کشور ارائه میدهد؟
هر نظام مالیاتی در واقع یک نقشه از اقتصاد رسمی کشور است. هر چیزی که دولت بتواند شناسایی کند، ارزشگذاری کند، ثبت کند و وصول کند، بهراحتیتر وارد پایه مالیاتی میشود.
بنابراین ترکیب مالیاتها فقط یک جدول بودجهای نیست؛ بلکه نشان میدهد دولت کدام بخشهای اقتصاد را بهتر میبیند.
۲. تز اصلی
نظام مالیاتی هر کشور تصویری از معماری قدرت اقتصادی آن کشور است؛ زیرا نشان میدهد دولت کدام درآمدها را میتواند ببیند، کدام داراییها را میتواند ارزشگذاری کند، کدام فعالیتها را میتواند کنترل کند و کدام بخشهای اقتصاد از ظرفیت مالیاتی دولت خارج میمانند.
بر این اساس، تحول مالیاتی ایران را نمیتوان فقط با افزایش درآمد مالیاتی اندازه گرفت. باید پرسید: چه کسی میپردازد؟ چه کسی میتواند از پرداخت فرار کند؟ و چه کسی در نهایت بار مالیاتی را تحمل میکند؟
۳. مشکل مقایسه ۱۳۵۸ تا ۱۴۰۵
مقایسه مستقیم رقم مالیاتی سال ۱۳۵۸ با رقم ۱۴۰۵ از نظر اقتصادی بیمعناست. طی این دوره سطح عمومی قیمتها چندین برابر شده، ساختار بودجه و طبقهبندی درآمدها تغییر کرده، مالیات بر ارزش افزوده ایجاد شده، ساختار مالیات بر شرکتها اصلاح شده، اقتصاد رسمی و غیررسمی تغییر کرده و سهم نفت در منابع عمومی نوسان شدیدی داشته است.
بنابراین برای مقایسه تاریخی باید از سه سطح استفاده کرد: درآمد مالیاتی اسمی، درآمد مالیاتی واقعی، و نسبت درآمد مالیاتی به اندازه اقتصاد و کل درآمد دولت. مهمترین شاخص ساختاری Tax/GDP است.
۴. چرا یک سری سالانه کاملاً همگن وجود ندارد؟
دادههای بینالمللی مالیه عمومی ایران، از جمله پایگاههای مبتنی بر Government Finance Statistics، برای دورههای تاریخی مختلف در دسترس هستند؛ اما پوشش سالانه، تعریف «دولت» و طبقهبندی درآمدها در تمام سالهای پس از انقلاب کاملاً یکسان نیست.
برای نمونه، «درآمد عمومی» را نباید با «درآمد مالیاتی» یکی گرفت. بنابراین این مقاله از یک روش دورهای استفاده میکند: هرجا تعریف آماری همگن وجود دارد، مقایسه عددی انجام میشود؛ هرجا وجود ندارد، تحلیل ساختاری جایگزین عددسازی میشود. این محدودیت نه ضعف مقاله، بلکه شرط صحت آن است.
۵. نخستین داده تاریخی مهم: دهه ۱۳۶۰
دادههای بانک جهانی برای سالهای ۱۳۵۹ تا ۱۳۶۹ نشان میدهد درآمد مالیاتی از حدود ۳۴۰ میلیارد ریال در ۱۳۵۹ به حدود ۱۶۹۵ میلیارد ریال در ۱۳۶۹ افزایش یافته بود.
اما این ارقام در اقتصادی ثبت شدهاند که جنگ را تجربه میکرد، درآمد نفتی آن تحت فشار بود، قیمتها و نرخ ارز با امروز قابل مقایسه نبود و دولت نقش بسیار بزرگتری در تخصیص مستقیم منابع داشت.
بنابراین افزایش اسمی درآمد مالیاتی در این دوره را نباید با جهشهای دهه ۱۴۰۰ مقایسه کرد. اهمیت این دادهها در جای دیگری است: مالیات در جمهوری اسلامی از همان دهه نخست، بخشی از منابع غیرنفتی دولت بود؛ اما هنوز ستون اصلی معماری مالی دولت محسوب نمیشد.
۶. ۱۳۶۸ تا ۱۳۷۹؛ بازسازی دولت
با پایان جنگ، مسئله دولت تغییر کرد. اقتصاد باید بازسازی میشد. اصلاح قانون مالیاتهای مستقیم، توسعه ظرفیت اداری و افزایش نقش مالیات در تأمین منابع دولت بخشی از این تحول بود.
اما نفت همچنان جایگاه مرکزی خود را حفظ کرد. بنابراین دولت هنوز «دولت نفتی با یک نظام مالیاتی در حال توسعه» بود، نه یک دولت مالیاتی کامل.
۷. ۱۳۸۰ تا ۱۳۸۹؛ ورود مالیات بر ارزش افزوده
ایجاد و گسترش مالیات بر ارزش افزوده یک نقطه عطف نهادی بود. VAT از یک جهت مزیت بزرگی دارد: پایه مالیاتی گسترده و امکان ردیابی زنجیره معاملات را افزایش میدهد.
اما همین ویژگی یک مسئله توزیعی ایجاد میکند. خانواری که بیشتر درآمد خود را مصرف میکند، نسبت بیشتری از درآمدش را در معرض مالیات بر مصرف قرار میدهد.
بنابراین VAT لزوماً مالیات تصاعدی نیست. مالیات بر ارزش افزوده میتواند ابزار بسیار مؤثر درآمدی باشد، اما بدون سیاست جبرانی الزاماً ابزار قدرتمند عدالت توزیعی نیست.
۸. ۱۳۹۰ تا ۱۳۹۹؛ تحریم و تغییر منطق مالیه دولت
با افزایش محدودیتهای نفتی و تحریم، رابطه سنتی Oil به Budget دچار اختلال شد. دولت ناگزیر شد بیش از گذشته به منابع داخلی نگاه کند.
این دوره زمینهای برای تحول بزرگ دهه ۱۴۰۰ ایجاد کرد: مالیات از یک منبع مکمل به یک منبع راهبردی تأمین مالی دولت تبدیل شد.
۹. ۱۴۰۰ تا ۱۴۰۵؛ جهش تاریخی
بر اساس گزارش مرکز پژوهشهای مجلس، عملکرد درآمدهای مالیاتی چنین بوده است: ۱۴۰۰، ۳۳۱ همت؛ ۱۴۰۱، ۵۳۱ همت؛ ۱۴۰۲، ۹۰۱ همت؛ ۱۴۰۳، ۱۳۶۱ همت؛ ۱۴۰۴ مصوب، ۲۰۸۴ همت؛ ۱۴۰۴ عملکرد هشتماهه، ۱۱۰۰ همت؛ و ۱۴۰۵ لایحه، ۲۹۶۱ همت.
مرکز پژوهشها تصریح کرده که رقم ۱۴۰۵ نسبت به رقم مصوب ۱۴۰۴ حدود ۴۲ درصد افزایش داشته است. این جهش نشاندهنده تغییر واقعی در جایگاه مالیات در معماری بودجه است.
اما یک هشدار مهم وجود دارد: رشد اسمی مالیات با رشد واقعی ظرفیت مالیاتی یکی نیست.
۱۰. ۱۴۰۴؛ نقطه مرجع واقعی
برای تحلیل ۱۴۰۵، بهترین مبنا عملکرد واقعی ۱۴۰۴ است. طبق اصلاحیه عملکرد وصولی، درآمد مالیاتی ۱۴۰۴ به حدود ۱۷۰۴.۴۵۶ همت رسید.
در مقابل، قانون بودجه ۱۴۰۴ رقم حدود ۱۸۲۰ همت را هدفگذاری کرده بود. بنابراین تحقق حدود ۹۳.۶ درصد ثبت شد.
این نکته اهمیت دارد: ۱۴۰۵ نباید فقط با بودجه ۱۴۰۴ مقایسه شود؛ باید با عملکرد واقعی ۱۴۰۴ نیز مقایسه شود.
۱۱. ترکیب واقعی مالیات در ۱۴۰۴
درآمد مالیاتی ۱۴۰۴ شامل حدود ۷۹۷.۳ همت از اشخاص حقوقی، ۲۷۲.۴ همت مالیات بر درآمد، ۴۵ همت مالیات بر ثروت و ۵۸۹.۸ همت مالیات کالا و خدمات بود.
بر این اساس، سهم اشخاص حقوقی حدود ۴۶.۸ درصد، مالیات بر درآمد حدود ۱۶ درصد، مالیات بر ثروت حدود ۲.۶ درصد و کالا و خدمات حدود ۳۴.۶ درصد از کل درآمد مالیاتی بوده است.
این ترکیب نشان میدهد درآمد مالیاتی ایران عمدتاً بر چهار ستون استوار است: شرکتها، درآمد، مصرف و ثروت؛ اما وزن این ستونها بسیار نامتوازن است.
۱۲. مالیات اشخاص حقوقی؛ ستون اصلی
حدود ۷۹۷.۳ همت از درآمد مالیاتی ۱۴۰۴ از اشخاص حقوقی وصول شد؛ یعنی تقریباً ۴۶.۸ درصد کل درآمد مالیاتی.
پس وقتی درباره «مالیات تولید» صحبت میکنیم، باید با دقت سخن بگوییم. مالیات شرکت الزاماً مالیات بر سرمایه نیست، بلکه عمدتاً مالیات بر درآمد یا سود مشمول مالیات بنگاه است.
بنابراین مالیات شرکت، مالیات بر ثروت و مالیات بر عایدی سرمایه سه مفهوم متفاوتاند.
۱۳. مالیات بر درآمد
در ۱۴۰۴ حدود ۲۷۲.۴ همت مالیات بر درآمد وصول شد؛ تقریباً ۱۶ درصد کل درآمد مالیاتی.
درون این رقم، حقوق نقش بزرگی دارد. بر اساس جزئیات عملکرد، حقوق بخش خصوصی حدود ۱۱۵.۳ همت، حقوق بخش عمومی حدود ۴۹.۸ همت، مشاغل حدود ۹۲.۵ همت و درآمد املاک حدود ۱۳.۹ همت بوده است.
بنابراین مالیات حقوق خصوصی و عمومی مجموعاً حدود ۱۶۵.۱ همت بوده؛ یعنی حدود ۶۰.۶ درصد مالیات بر درآمد.
۱۴. چرا حقوق مالیاتپذیرتر است؟
پاسخ ساده است: قابل مشاهده است.
کارفرما وجود دارد، فیش حقوقی وجود دارد، بانک وجود دارد، لیست بیمه وجود دارد و پرداخت قابل ثبت است.
پس قابلیت مشاهده مالیاتی دستمزد رسمی بالاست.
اما ممکن است یک دارایی با ارزش بسیار بالا، یک جریان درآمدی رسمی ماهانه ایجاد نکند.
بنابراین قابلیت مشاهده مالیاتی با توان پرداخت یکسان نیست.
۱۵. مالیات بر ثروت؛ کوچک اما رو به رشد
مالیات بر ثروت در عملکرد ۱۴۰۴ حدود ۴۵ همت بود. سهم آن از کل درآمد مالیاتی حدود ۲.۶ درصد است.
بنابراین حتی اگر مالیات بر ثروت نسبت به گذشته افزایشیافته باشد، هنوز ستون اصلی نظام مالیاتی نیست.
در نتیجه، ایران هنوز یک نظام مالیاتی درآمدمحور است، نه یک نظام مالیاتی ثروتمحور.
۱۶. ۱۴۰۵؛ جهش مالیات بر ثروت
در لایحه ۱۴۰۵، مالیات بر ثروت حدود ۱۰۳.۵ همت پیشبینی شد. اگر این رقم تحقق یابد، نسبت به حدود ۴۵ همت عملکرد ۱۴۰۴ بیش از دو برابر خواهد شد.
نسبت مالیات بر درآمد به مالیات بر ثروت نیز از حدود ۶.۰۵ در ۱۴۰۴ به حدود ۴.۳۱ در لایحه ۱۴۰۵ کاهش مییابد.
این تغییر مهم است، اما نباید آن را بیش از اندازه تفسیر کرد؛ زیرا حتی در این حالت، مالیات بر درآمد همچنان بیش از چهار برابر مالیات بر ثروت است.
۱۷. شاخص پیشنهادی اول: WCI
در این مقاله شاخصی پیشنهادی معرفی میکنیم: WCI = Tax Income / Tax Wealth که آن را «شاخص عدمتوازن درآمد ـ ثروت» مینامیم.
برای ۱۴۰۴ حدود ۶.۰۵ و برای لایحه ۱۴۰۵ حدود ۴.۳۱ است.
کاهش این شاخص به معنای آن است که وزن نسبی مالیات بر ثروت در حال افزایش است.
اما این شاخص معیار استاندارد جهانی عدالت مالیاتی نیست و در این مقاله صرفاً یک ابزار تحلیلی پیشنهادی است.
۱۸. شاخص پیشنهادی دوم: ماتریس بار مالیاتی
برای سنجش عدالت مالیاتی، تنها یک نسبت کافی نیست.
پیشنهاد این مقاله ایجاد «ماتریس بار مالیاتی ایران» است.
شش حوزه اقتصادی عبارتاند از: کار، تولید، مصرف، سرمایه، ثروت و رانت.
و چهار معیار عبارتاند از: قابلیت مشاهده، توان پرداخت، نرخ مؤثر و اثر اقتصادی.
این چارچوب یک نتیجه مهم به دست میدهد: ممکن است بخشی که بیشتر مالیات میدهد، الزاماً بخشی نباشد که بیشترین توان پرداخت را دارد؛ بلکه ممکن است بخشی باشد که دولت بهتر میتواند آن را مشاهده کند.
۱۹. مالیات قانونی با بار اقتصادی یکی نیست
اصل مهم این است: Legal Incidence ≠ Economic Incidence
مثلاً مالیات بر ارزش افزوده قانوناً توسط فروشنده وصول میشود، اما بخشی از بار آن میتواند به مصرفکننده منتقل شود.
مالیات شرکت نیز ممکن است از طریق کاهش سود، کاهش دستمزد، افزایش قیمت یا کاهش سرمایهگذاری تا حدی جابهجا شود.
پس نام مؤدی با حامل نهایی بار مالیاتی یکسان نیست.
۲۰. عدالت افقی
دو فرد با توان پرداخت مشابه باید بار مالیاتی مشابهی داشته باشند.
اگر توان پرداخت دو فرد مشابه باشد اما مالیات آنها متفاوت باشد، نظام مالیاتی دچار بیعدالتی افقی است؛ مگر آنکه تفاوت قانونی و اقتصادی موجهی وجود داشته باشد.
۲۱. عدالت عمودی
فرد دارای توان اقتصادی بیشتر باید سهم بیشتری از منابع عمومی را تأمین کند.
اما باید نرخ مؤثر را سنجید.
پرداخت یک مبلغ ثابت مالیات توسط دو فرد با درآمدهای بسیار متفاوت، از نظر اقتصادی بار یکسانی ایجاد نمیکند.
بنابراین مبلغ مالیات با بار مالیاتی یکسان نیست.
۲۲. عدالت بینبخشی
این بخش یکی از مهمترین نوآوریهای تحلیلی مقاله است.
باید پرسید: آیا بار مالیاتی میان کار، تولید، مصرف، سرمایه، ثروت و رانت متوازن است؟
اگر مالیات بر کار و تولید بسیار بیشتر از مالیات بر ثروت و رانت باشد، حتی اگر کل درآمد مالیاتی دولت افزایش یابد، ممکن است ساختار توزیع بار مالیاتی نامتوازن شود.
اما برای اثبات نابرابری نهایی باید نرخهای مؤثر اقتصادی و دادههای توزیعی در دسترس باشد. بنابراین این مقاله درباره نامتوازن بودن ساختار وصولی سخن میگوید، نه اینکه بدون داده کافی حکم قطعی درباره نابرابری نهایی صادر کند.
۲۳. عایدی سرمایه؛ تحول حقوقی ۱۴۰۴
قانون مالیات بر سوداگری و سفتهبازی مصوب ۸ تیر ۱۴۰۴، فصل مالیات بر عایدی سرمایه اشخاص غیرتجاری را در قانون مالیاتهای مستقیم ایجاد و داراییهایی مانند املاک، خودروهای سواری شخصی، طلا و فلزات گرانبها، ارز و برخی رمزداراییها را در چارچوب قانونی خود قرار داده است.
اهمیت این قانون فقط در درآمد فعلی آن نیست. اهمیت واقعی آن در تغییر فلسفه مالیاتی است: دولت دیگر فقط جریان درآمد را هدف نمیگیرد؛ بلکه افزایش ارزش برخی داراییها را نیز وارد منطق مالیاتی میکند.
۲۴. عایدی اسمی و عایدی واقعی
در اقتصاد ایران باید میان عایدی اسمی و واقعی تفاوت گذاشت.
اگر ارزش دارایی از ۱۰ به ۲۰ برسد، الزاماً سود واقعی ۱۰ نیست. اگر سطح قیمتها نیز در همین مدت دو برابر شده باشد، عایدی واقعی ممکن است نزدیک به صفر باشد.
مالیات بر عایدی سرمایه بدون توجه به تورم میتواند در اقتصاد تورمی به مالیات بر کاهش ارزش پول تبدیل شود.
طراحی قانونی جدید از این جهت یک گام مهم نهادی است.
۲۵. دوره نگهداری و سوداگری
قانون ۱۴۰۴ میان دورههای نگهداری مختلف دارایی نیز تفاوت ایجاد کرده است.
داراییهایی که دوره تملک آنها کوتاهتر است، با قواعد سختگیرانهتری مواجه میشوند.
این منطق اقتصادی قابل فهم است، زیرا نگهداری کوتاهمدت میتواند احتمال سوداگری را افزایش دهد.
اما این فرض نباید مکانیکی اجرا شود. فروش کوتاهمدت ممکن است ناشی از نیاز مالی، مهاجرت، تغییر شغل یا شرایط خانوادگی باشد.
پس اجرای هوشمند قانون به اندازه خود قانون اهمیت دارد.
۲۶. مالیات بر عایدی سرمایه نباید ضد سرمایهگذاری شود
هدف CGT نباید کاهش تشکیل سرمایه باشد.
هدف باید کاهش سوداگری و هدایت سرمایه به سمت فعالیت مولد باشد.
سیاست درست: مالیات بر بازده غیرمولد، نه مجازات سرمایهگذاری مولد.
۲۷. مالیات بر ارزش افزوده
در عملکرد ۱۴۰۴ حدود ۳۰۰.۳ همت مالیات بر ارزش افزوده وصول شده است.
این رقم یکی از ستونهای اصلی مالیات کالا و خدمات است.
VAT مزیت بزرگی دارد: پایه وسیع و قابلیت وصول نسبتاً بالا.
اما یک خطر توزیعی نیز دارد؛ خانوارهای کمدرآمد معمولاً سهم بیشتری از درآمد خود را مصرف میکنند.
بنابراین اصلاح VAT باید با سیاستهای جبرانی همراه باشد.
۲۸. مالیات و تورم
در اقتصاد تورمی ایران باید میان دو اثر تفکیک کرد.
مالیات بیشتر، اگر کسری بودجه را کاهش دهد، میتواند نیاز به تأمین مالی تورمزا را کاهش دهد.
اما اگر مالیات از طریق قیمتها منتقل شود، میتواند فشار تورمی کوتاهمدت ایجاد کند.
بنابراین اثر ضدتورمی یا تورمزای مالیات به پایه مالیاتی و نحوه تأمین کسری بودجه بستگی دارد.
۲۹. مالیات و رشد اقتصادی
مالیات خوب میتواند رشد را تقویت کند اگر کسری بودجه را کاهش دهد، خدمات عمومی را تأمین کند، رانت را کاهش دهد و سرمایه را به سمت تولید هدایت کند.
اما مالیات بد میتواند رشد را کاهش دهد اگر سود سرمایهگذاری مولد را بیش از حد کاهش دهد، هزینه رسمی شدن را افزایش دهد یا انگیزه تولید را از بین ببرد.
بنابراین رابطه مالیات و رشد اقتصادی خطی نیست.
۳۰. مالیات و سرمایهگذاری
سرمایهگذار به بازده پس از مالیات نگاه میکند.
اگر مالیات بیش از حد افزایش یابد، سرمایهگذاری ممکن است کاهش یابد.
اما اگر مالیات سوداگری افزایش یابد و تولید کمتر مشمول فشار شود، ممکن است سوداگری کاهش و سرمایهگذاری مولد افزایش یابد.
پس مسئله «مالیات بر سرمایه» نیست؛ مسئله طراحی مالیات بر انواع مختلف بازده سرمایه است.
۳۱. رانت در برابر سود
این تمایز برای اقتصاد ایران حیاتی است.
سود حاصل از نوآوری، بهرهوری، صادرات، فناوری و مدیریت با رانت ناشی از انحصار، مجوز، دسترسی ترجیحی، زمین، منابع طبیعی یا اطلاعات یکسان نیست.
Profit from Innovation ≠ Economic Rent
نظام مالیاتی مطلوب باید این تفاوت را تشخیص دهد.
۳۲. معافیت مالیاتی؛ هزینه پنهان دولت
یکی از مهمترین مسائل بودجه ۱۴۰۵، حجم بالای هزینههای مالیاتی است.
اما Tax Expenditure با Cash Revenue یکسان نیست.
اگر ارزش معافیتها چند هزار همت برآورد شود، نمیتوان گفت همان مقدار پول فردا قابل وصول است.
بخشی از معافیتها اهداف سیاستی دارند.
بنابراین مسئله اصلی معافیت بدون ارزیابی است، نه اصل معافیت.
هر معافیت باید هدف، هزینه، ذینفع، منفعت و تاریخ بازبینی داشته باشد.
۳۳. فرار مالیاتی و مسئله داده
نظام مالیاتی مدرن بیشتر از آنکه به نرخ بالا نیاز داشته باشد، به اطلاعات نیاز دارد.
Data → Visibility → Assessment → Collection
دولت ابتدا باید اقتصاد را ببیند، سپس توان پرداخت را تخمین بزند، سپس مالیات تعیین کند و در پایان وصول کند.
۳۴. هوشمندسازی؛ مهمتر از افزایش نرخ
در پنج ماه نخست ۱۴۰۵، حدود ۷۹۹.۷ همت درآمد مالیاتی وصول شد و سازمان امور مالیاتی رشد ۵۶.۲ درصدی نسبت به مدت مشابه سال قبل را گزارش کرد.
این رشد نشاندهنده افزایش ظرفیت وصول است.
اما پرسش مهمتر این است: چه میزان از این رشد از شناسایی پایههای جدید و کاهش فرار مالیاتی آمده و چه میزان از افزایش فشار بر مؤدیان قبلی؟
این تفکیک باید در گزارشهای رسمی آینده منتشر شود.
۳۵. شاخص پیشنهادی سوم: بهرهوری مالیاتی
پیشنهاد دیگر مقاله:
TEP = ΔTax Revenue / ΔTax Base
این شاخص را میتوان «بهرهوری گسترش پایه مالیاتی» نامید.
اگر درآمد مالیاتی بدون افزایش محسوس نرخها و از طریق گسترش مؤدیان و کاهش فرار افزایش یابد، این وضعیت بسیار مطلوبتر از افزایش صرف نرخهاست.
۳۶. مالیات و دولت نفتی
اقتصاد نفتی به دولت اجازه میدهد بخشی از هزینههای خود را بدون دریافت مستقیم از شهروندان تأمین کند.
اما دولت مالیاتی رابطه متفاوتی دارد:
Citizen → Tax → State → Public Service
در اینجا رابطه مالیاتی به رابطه دولت و جامعه تبدیل میشود.
بنابراین گذار از دولت نفتی به دولت مالیاتی فقط یک تغییر حسابداری نیست؛ یک تحول نهادی است.
۳۷. اما دولت مالیاتی لزوماً دولت عادلانه نیست
ممکن است ظرفیت مالیاتی دولت افزایش یابد، ولی عدالت مالیاتی کاهش پیدا کند.
اگر پایه مالیاتی عمدتاً روی بخش رسمی و قابل مشاهده متمرکز شود، دولت میتواند بسیار موفق در وصول باشد و در عین حال بار مالیاتی را نامتوازن توزیع کند.
بنابراین Tax State با Fair Tax State یکسان نیست.
۳۸. چهار مرحله تکامل دولت مالیاتی ایران
از منظر این مقاله میتوان مسیر ایران را چنین تعریف کرد:
مرحله اول: دولت نفتی.
مرحله دوم: دولت نفتی ـ مالیاتی.
مرحله سوم: دولت مالیاتی دادهمحور.
مرحله چهارم: دولت مالیاتی عادلانه.
ایران در ۱۴۰۵ به مرحله سوم نزدیک شده است، اما هنوز مرحله چهارم را محقق نکرده است.
۳۹. مقایسه ساختاری چهار دهه
۱۳۵۸ تا ۱۳۶۷: منطق غالب مالیه دولت جنگ و نفت؛ مالیات مکمل؛ مسئله اصلی بقا و تأمین منابع.
۱۳۶۸ تا ۱۳۷۹: بازسازی؛ مالیات رو به افزایش؛ مسئله اصلی ایجاد ظرفیت مالی.
۱۳۸۰ تا ۱۳۸۹: اصلاحات مالیاتی؛ مالیات مهمتر؛ مسئله اصلی VAT و رسمیسازی.
۱۳۹۰ تا ۱۳۹۹: تحریم و فشار نفتی؛ مالیات راهبردیتر؛ مسئله اصلی جایگزینی منابع.
۱۴۰۰ تا ۱۴۰۴: مالیاتمحوری؛ مالیات ستون بودجه؛ مسئله اصلی افزایش وصول.
۱۴۰۵: مالیاتمحوری دادهمحور؛ مالیات در نقطه اوج بودجهای؛ مسئله اصلی عدالت و ظرفیت.
۴۰. یک خطای رایج در تحلیل ۱۴۰۵
نباید گفت چون مالیات ۴۰ یا ۵۰ درصد رشد کرده، پس فشار مالیاتی نیز ۴۰ یا ۵۰ درصد افزایش یافته است.
رشد درآمد مالیاتی با رشد بار مالیاتی یکسان نیست.
برای سنجش فشار واقعی باید دانست GDP چقدر رشد کرده، قیمتها چقدر افزایش یافته، درآمد واقعی چقدر تغییر کرده، پایه مالیاتی چقدر بزرگ شده و نرخ مؤثر برای هر گروه چه میزان است.
۴۱. چرا نسبت مالیات به GDP اهمیت دارد؟
در لایحه ۱۴۰۵ نسبت مالیات به GDP حدود ۵.۹ درصد برآورد شد.
هدف برنامه هفتم ۷.۴ درصد است.
بنابراین شکاف ۱.۵ واحد درصد است.
این یعنی حتی با جهش عظیم اسمی، ظرفیت مالیاتی نسبت به اندازه اقتصاد هنوز پایینتر از هدف برنامهای قرار دارد.
پس ایران با یک تناقض روبهرو است: مالیات اسمی بسیار بزرگتر شده، اما عمق مالیاتی اقتصاد هنوز محدود است.
۴۲. این تناقض چگونه توضیح داده میشود؟
سه عامل مهم وجود دارد: تورم، رشد اقتصادی و اسمی GDP، و تغییر پایه و وصول.
بنابراین رشد مالیات باید به اجزای خود شکسته شود.
۴۳. سه نوع رشد مالیاتی
رشد تورمی: افزایش مالیات صرفاً به دلیل افزایش قیمتها.
رشد پایهای: افزایش مالیات به دلیل شناسایی مؤدیان و درآمدهای جدید.
رشد نرخی: افزایش مالیات به دلیل افزایش نرخ یا کاهش معافیت.
از منظر اقتصاد کلان، رشد پایهای سالمترین نوع رشد است.
۴۴. مهمترین اصلاح پیشنهادی
به جای هدفگذاری صرف برای Tax Revenue باید هدفگذاری برای Tax Base انجام شود.
یعنی دولت بگوید چند مؤدی جدید شناسایی شد، چه مقدار فرار مالیاتی کاهش یافت، چه میزان درآمد پنهان شناسایی شد و چه میزان ثروت بزرگ وارد سیستم شد.
این شاخصها کیفیت درآمد مالیاتی را نشان میدهند.
۴۵. پنج شاخصی که باید هر سال منتشر شود
یک: مالیات به GDP.
دو: مالیات به درآمد قابل تصرف خانوار.
سه: سهم کار، تولید، مصرف، سرمایه و ثروت.
چهار: نرخ مؤثر دهکها.
پنج: هزینه معافیتهای مالیاتی.
بدون این پنج شاخص، نمیتوان درباره عدالت مالیاتی داوری کامل کرد.
۴۶. مالیات و طبقات درآمدی
برای سنجش عدالت باید جدول دهکها شامل درآمد، ثروت، مالیات مستقیم، مالیات مصرف و نرخ مؤثر منتشر شود.
در حال حاضر داده عمومی کافی برای تکمیل چنین جدولی بهصورت جامع و سالانه وجود ندارد.
بنابراین هر تحلیل قطعی درباره اینکه کدام دهک بیشترین بار واقعی مالیاتی را میدهد باید با احتیاط انجام شود.
۴۷. عدالت مالیاتی بدون داده ثروت ممکن نیست
اگر درآمد را بدانیم اما ثروت را ندانیم، تصویر ناقص است.
دو خانوار ممکن است درآمد سالانه مشابه داشته باشند، اما یکی ثروت بسیار بیشتری داشته باشد.
در این حالت ظرفیت اقتصادی آنها یکسان نیست.
بنابراین نظام مالیاتی مدرن باید از ثبت درآمد به ثبت درآمد و دارایی حرکت کند.
۴۸. مسئله داراییهای غیرمولد
در اقتصاد ایران داراییهایی مانند زمین، ملک، طلا، ارز و خودروهای خاص میتوانند نقش مهمی در انباشت ثروت داشته باشند.
مالیات بر عایدی سرمایه میتواند رفتار سوداگرانه را هدف قرار دهد.
اما مالیات بر دارایی باید با دقت طراحی شود تا مسکن مصرفی خانوار، پسانداز احتیاطی و سرمایهگذاری بلندمدت با سوداگری کوتاهمدت یکسان نشوند.
۴۹. دولت باید رانت را بهتر از کار ببیند
در یک نظام مالیاتی بالغ، بار نهایی مالیات بر رانت نباید بهطور ساختاری کمتر از بار مالیاتی کار باشد، مگر به دلیل ملاحظات روشن و قابل دفاع.
زیرا اگر کار مالیاتپذیر باشد و رانت بتواند از مالیات فرار کند، در بلندمدت انگیزههای اقتصادی منحرف میشوند.
۵۰. سناریوی اول: مالیاتستانی فشاری
در این سناریو دولت برای تحقق بودجه عمدتاً از همان پایههای قابل مشاهده مالیات بیشتری میگیرد.
نتیجه کوتاهمدت افزایش درآمد است، اما احتمال دارد بار بخش رسمی افزایش یابد و سرمایهگذاری کاهش پیدا کند.
این سناریو از نظر مالی کوتاهمدت جذاب ولی از نظر توسعهای پرریسک است.
۵۱. سناریوی دوم: مالیاتستانی هوشمند
دولت به جای افزایش شدید نرخها، دادههای بانکی، صورتحساب الکترونیک، معاملات، داراییها و شرکتها را به هم متصل میکند.
هدف افزایش پایه مالیاتی بدون افزایش شدید نرخهاست.
این مطلوبترین مسیر برای افزایش درآمد پایدار است.
۵۲. سناریوی سوم: مالیاتستانی ثروتمحور
در این سناریو تمرکز بر عایدی سرمایه، ثروت بزرگ، سوداگری و رانت افزایش مییابد.
مزیت آن افزایش عدالت بالقوه است، اما در صورت طراحی ضعیف خطر فرار سرمایه و اجتناب مالیاتی وجود دارد.
۵۳. سناریوی چهارم: دولت مالیاتی متوازن
ترکیب مطلوب عبارت است از دیجیتالیسازی، مقابله با فرار مالیاتی، مالیات تصاعدی بر درآمد، مالیات بر عایدی سرمایه، مالیات بر ثروت بزرگ، مالیات بر رانت، و حفاظت از تولید.
این سناریو باید هدف بلندمدت ایران باشد.
۵۴. پنج اصل اصلاح مالیاتی
اصل اول: پایه را بزرگ کن، نرخ را نه.
اصل دوم: تورم را از سود واقعی جدا کن.
اصل سوم: تولید را از سوداگری جدا کن.
اصل چهارم: شفافیت را تنبیه نکن.
اصل پنجم: معافیت را قابل ارزیابی کن.
۵۵. یک معیار جدید برای دولت
دولت را نباید فقط با این شاخص سنجید که چقدر مالیات گرفت.
بلکه باید پرسید: چقدر مالیات را با کمترین تحریف و بیشترین عدالت گرفت؟
تابع مطلوب سیاست مالیاتی باید همزمان درآمد، عدالت و ثبات را افزایش دهد و تحریف و هزینه تمکین را کاهش دهد.
۵۶. مالیات و ظرفیت دولت
دولت بدون درآمد پایدار، ظرفیت پایدار ندارد.
مالیات میتواند ظرفیت مالی دولت را افزایش و وابستگی به نفت را کاهش دهد.
اما اگر دولت فقط ظرفیت استخراج منابع را افزایش دهد و ظرفیت پاسخگویی افزایش نیابد، رابطه دولت و جامعه شکننده میشود.
پس ظرفیت مالی باید با ظرفیت نهادی همراه باشد.
۵۷. مالیات و مشروعیت
دولت مالیاتی یک قرارداد ضمنی دارد:
Tax ↔ Public Goods
اگر شهروند احساس کند مالیات عادلانه، عمومی و قابل پیشبینی است و به خدمات عمومی تبدیل میشود، تمکین افزایش مییابد.
اما اگر بخش رسمی بپردازد و ثروت پنهان فرار کند، مشروعیت مالیاتی کاهش مییابد.
۵۸. جمعبندی تاریخی
از ۱۳۵۸ تا ۱۴۰۵، نظام مالیاتی جمهوری اسلامی چهار تحول اصلی را پشت سر گذاشته است: مالیات از منبع فرعی به منبع مهم تبدیل شد؛ مالیات بر مصرف و ارزش افزوده گسترش یافت؛ داده و هوشمندسازی به مرکز نظام وصول آمد؛ و عایدی سرمایه و ثروت بهتدریج وارد معماری جدید مالیاتی شدند.
اما تحول پنجم هنوز کامل نشده است: تبدیل افزایش ظرفیت وصول به عدالت مالیاتی قابل اندازهگیری.
۵۹. پاسخ نهایی به سؤال مقاله
آیا ۱۴۰۵ بالاترین درآمد مالیاتی اسمی تاریخ جمهوری اسلامی را دارد؟ بله؛ از نظر رقم بودجهای، در نقطه اوج تاریخی قرار دارد.
آیا این به معنای بالاترین فشار مالیاتی واقعی تاریخ است؟ خیر. برای چنین حکمی باید مالیات مؤثر نسبت به درآمد واقعی، GDP و سایر شاخصهای توزیعی سنجیده شود.
آیا ایران در حال فاصله گرفتن از اقتصاد نفتی است؟ از نظر معماری تأمین مالی دولت، بله؛ نقش مالیات بهطور محسوسی در حال افزایش است.
آیا ایران به دولت مالیاتی بالغ تبدیل شده است؟ هنوز نه.
آیا مالیات بر ثروت در حال افزایش است؟ بله، اما سهم آن همچنان بسیار پایینتر از مالیات بر اشخاص حقوقی، درآمد و مصرف است.
آیا قانون عایدی سرمایه یک تحول مهم است؟ بله؛ اهمیت آن فعلاً بیشتر نهادی و رفتاری است تا درآمدی.
آیا نظام مالیاتی ایران عادلانه است؟ دادههای موجود اجازه صدور یک حکم مطلق درباره بار نهایی را نمیدهد؛ اما ساختار وصول نشان میدهد درآمدهای رسمی، شرکتها و مصرف همچنان بخش بسیار بزرگی از منابع مالیاتی را تشکیل میدهند.
۶۰. نتیجه نهایی
ایران در ۱۴۰۵ به یک نقطه عطف رسیده است.
دولت دیگر نمیتواند مانند گذشته صرفاً به نفت بهعنوان ستون اصلی تأمین مالی خود نگاه کند.
اما جایگزین کردن نفت با مالیات بهتنهایی کافی نیست.
مسئله اصلی اکنون Tax More نیست؛ Tax Better است.
دولت باید بتواند اقتصاد را ببیند. باید بتواند درآمد را از ثروت تشخیص دهد. باید بتواند سود مولد را از رانت جدا کند. باید بتواند عایدی اسمی را از عایدی واقعی تفکیک کند. باید بتواند فرار مالیاتی را بدون افزایش کور فشار بر مؤدیان رسمی کاهش دهد. و مهمتر از همه، باید بتواند نشان دهد که چه کسی هزینه دولت را میپردازد.
۶۱. گزاره نهایی
مسئله ایران در سال ۱۴۰۵ کمبود مالیات نیست؛ مسئله، عدم تطابق میان محل ایجاد توان اقتصادی و محل وصول مالیات است.
اگر دولت فقط بر درآمدهای قابل مشاهده تمرکز کند، نتیجه Tax State خواهد بود.
اگر بتواند ثروت، رانت و عایدی سرمایه را نیز با رعایت ملاحظات تولید و عدالت شناسایی کند، Smart Tax State شکل خواهد گرفت.
و اگر در نهایت بار مالیاتی را متناسب با توان اقتصادی توزیع کند، Fair Tax State به وجود خواهد آمد.
بنابراین مسیر تاریخی ایران را میتوان چنین خلاصه کرد:
Oil State → Tax State → Smart Tax State → Fair Tax State
سال ۱۴۰۵ نقطه پایان این مسیر نیست.
آغاز مرحلهای است که در آن پرسش اصلی دیگر «چقدر مالیات؟» نیست؛ بلکه «چه کسی، از چه چیزی، به چه میزان و با چه اثر اقتصادی مالیات میدهد؟» است.
پاسخ به همین پرسش، در نهایت مشخص خواهد کرد که جمهوری اسلامی ایران صرفاً یک دولت مالیاتی بزرگتر خواهد شد یا یک دولت مالیاتی کارآمدتر و عادلانهتر.
منابع و اسناد کلیدی
مرکز پژوهشهای مجلس، گزارش «بررسی لایحه بودجه سال ۱۴۰۵ کل کشور (۱): کلیات».
عملکرد اصلاحشده درآمدهای مالیاتی سال ۱۴۰۴ و گزارشهای منتشرشده از سوی سازمان امور مالیاتی.
قانون مالیات بر سوداگری و سفتهبازی مصوب ۸ تیر ۱۴۰۴ و اصلاحات قانون مالیاتهای مستقیم.
قانون بودجه سال ۱۴۰۴ کل کشور.
World Bank، دادهها و گزارشهای تاریخی مربوط به مالیه عمومی و مالیات ایران.
IMF، Government Finance Statistics و پایگاه WoRLD برای مقایسه تاریخی درآمدهای دولت و مالیات.

