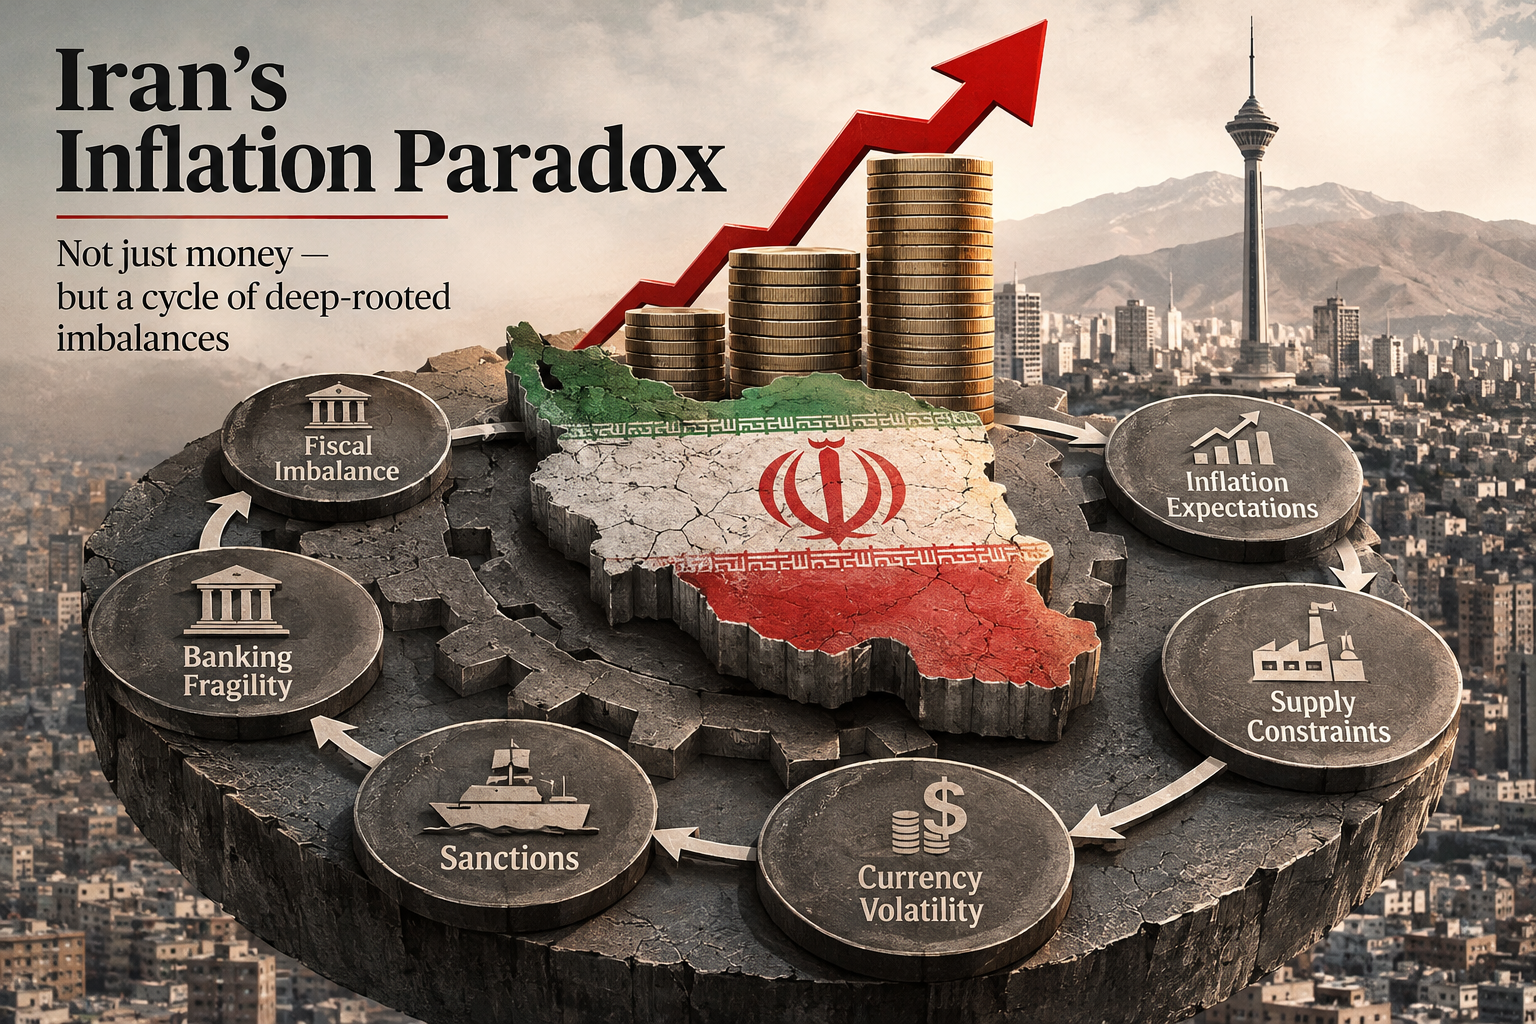
تا وقتی ناترازی بودجه، بانکها و منابع ارزی اصلاح نشود، مهار نقدینگی درد را موقتاً کم میکند، اما بیماری سر جایش میماند
سیاستگذار نقدینگی را مهار میکند، تورم اغلب مدتی آرام میگیرد و دوباره برمیگردد. دلیلش بد اجرا شدن سیاست پولی نیست. پولی که خلق میشود بیش از آنکه علت باشد، نتیجهی ناترازیهایی است که پشت آناند. مثل تب که نشانهی بیماری است: میشود پایینش آورد، ولی تا بیماری هست دوباره بالا میرود.
پولیگرایان حق دارند که در بلندمدت بدون رشد پول تورم پایدار نمیماند. جملهی مشهور میلتون فریدمن همین است: تورم همیشه و همهجا پدیدهای پولی است. بحث من با این حرف نیست. مسکن بیاثر نیست؛ درد را واقعاً کم میکند. بحث این است که اگر فقط مسکن بدهیم، بیماری میماند. پس باید پرسید این درد از کجا میآید و چه چیزی مدام رشد پول را تغذیه میکند.
ناترازیها چطور به هم وصلاند
در اقتصاد ایران سه ناترازی به هم گره خوردهاند: بودجه، شبکهی بانکی و منابع ارزی. هرکدام بهتنهایی مشکلساز است، ولی اثر اصلی در رابطهی میان آنهاست.
از بودجه شروع کنیم. برای تأمین کسری چند راه هست: اوراق، درآمد بیشتر، هزینه کمتر. ولی وقتی این راهها بسته بماند یا کافی نباشد، بار به شبکهی بانکی و منابع پولی میافتد و مشکلی که مالی بود، پولی میشود. رشد نقدینگی در این حالت علت نیست؛ علامت است.
این منطق در ادبیات اقتصاد کلان سابقه دارد. توماس سارجنت و نیل والاس در مقالهای مشهور (۱۹۸۱) نشان دادند وقتی کسری دولت مستقل از سیاست پولی تعیین شود و ثابت بماند، سختگیری پولی امروز میتواند فردا به خلق پول و تورم بیشتر برسد. اما نتیجهشان یک شرط داشت: نرخ بهره واقعی باید بالاتر از رشد واقعی اقتصاد باشد. مایکل دارنبی (۱۹۸۴) نشان داد در حالت عکس، حساب فرق میکند. پس این مدل برای ایران حکم صادر نمیکند، چراغ میگیرد: اگر آن شرط برقرار باشد و کسری سر جایش بماند، سیاست پولی دستوپایش بسته است. برقرار بودن شرط در ایران را باید داده روشن کند.
بانکها همین راه را ادامه میدهند. بانکی که سرمایهاش ضعیف است، داراییهای کمکیفیت و مطالبات غیرجاری دارد یا منابع و مصارفش با هم نمیخوانند، برای ادامهی کار به منابع پرهزینهتر یا تأمین مالی از بانک مرکزی تکیه میکند. محدود کردن اعتبار البته تقاضای پولی را پایین میآورد. ولی اگر ریشهی ناترازی دست نخورد، فقط علامت را مهار کردهایم. کنترل علامتهای تورم با اصلاح سازوکارهایی که تورم تولید میکنند یک کار نیست.
بعد نوبت ارز میرسد. وقتی دسترسی به درآمدهای ارزی کم شود، نقلوانتقال مالی سخت شود و تجارت خارجی گران، هم دست دولت بستهتر میشود و هم هزینهی بنگاهها بالا میرود. بیثباتی نرخ ارز از مسیر هزینهی واردات و نهادههای تولید به قیمتها میرسد. اقتصاددانان به این مسیر میگویند «انتقال نرخ ارز به قیمتها» (exchange rate pass-through).
شاید کسی بگوید بیثباتی ارز خودش نتیجهی رشد نقدینگی است. در بعضی مقاطع شاید چنین باشد؛ علیت دوطرفه است. اما این اعتراض چرخه را بیاثر نمیکند، فقط بستهترش میکند. باز هم باید پرسید نقدینگی از کجا آمده.
کل این روایت را میشود آزمود. اگر درست باشد، دورههایی که انقباض پولی بدون اصلاح مالی اجرا شده، باید با بازگشت تورم همراه بوده باشند.
آنچه فشار را ماندگار میکند
دو عامل دیگر هم هست. ناترازی نیستند، اما فشار را سنگینتر و ماندگارتر میکنند.
وقتی خانوارها و بنگاهها به ثبات ارزش پول اطمینان ندارند، تصمیمشان را با انتظار تورم میگیرند. خانوار خرید را جلو میاندازد، بنگاه هزینهی جایگزینی مواد اولیه را در قیمت میگنجاند و سرمایهگذار بهجای فعالیت مولد، دنبال حفظ ارزش داراییاش میرود. حتی اگر بخشی از فشارهای اولیه کم شود، برگشتن اعتماد زمان میبرد. برای همین اعتبار سیاستگذار و قابلپیشبینی بودن تصمیمها خودشان بخشی از مهار تورماند.
ظرفیت تولید هم همین نقش را دارد. اقتصادی که سرمایهگذاری، انرژی و مواد اولیهاش کم است و فناوریاش فرسوده، در برابر شوکها انعطاف کمتری دارد. وقتی هزینهی نهادهها بالا میرود یا تقاضا جابهجا میشود، تولید به همان نسبت جواب نمیدهد.
از کجا باید شروع کرد
سیاست پولی همچنان یکی از مهمترین ابزارهای مهار تورم است، اما کارش تسکین است، نه درمان، و نمیتواند بار همهی ناترازیها را بکشد. حالا که علیت دوطرفه است، ترتیب کار را از کجا باید آورد؟ از جایی که زنجیره شروع میشود: بودجه سرچشمه است، چون کسری همان چیزی است که بانک و منابع پولی را درگیر میکند. پس بودجه اول میآید. بعد ترازنامهی بانکها، مجرایی که کسری را به نقدینگی تبدیل میکند. بعد آسیبپذیری ارزی، مسیری که فشار را به قیمتها میرساند.
تحریم و محدودیتهای خارجی بر منابع ارزی، تجارت و هزینهها اثر میگذارند و این واقعیت اصلاح ناترازیهای داخلی را کماهمیت نمیکند.
مسکن را میشود تجویز کرد. پرسش این است که درد از کجا میآید.
علیرضا عسگری | تحلیلگر مسائل اقتصادی و پژوهشگر حوزه علمیه قم