
چه چیزی طلا را «طلا» میکند؟ ماجراجویانی که به آلاسکا میرفتند و دربهدر به دنبال رگههایی از طلا میگشتند، چرا رنج سفری چنین طاقتفرسا را بر خود هموار میکردند؟ سفری که گاه بازگشتی هم نداشت...
طلا ارزشش را از چه به دست میآورد و چرا سرمایهگذاران تا این حد به آن علاقهمندند؟ آیا جایگاه طلا در صد سال اخیر همواره یکسان بوده است؟ فرق انواع طلا از زیورآلات، طلای آب شده، شمش و مسکوکات چیست؟ چه نهادهایی بر آن کنترل دارند و در چه بازارهایی خرید و فروش میشود.
اینها سوالات مهمی هستند که بدون گرفتن جوابشان، در میدان طلا حاضر شدن، مبهوتِ چشمانِ مار کبری شدن است. چشمانِ هیپنوتیزم کنندهای که زرقوبرقش تازهعروس و سرمایهگذارِ تازهکار را به یک اندازه مسخ میکند!
در ایران، یکی از بازارهایی که به صورت سنتی مورد توجه مردم قرار گرفته و در بورس کشور نیز مبادلات مناسبی دارد، طلا به صورت کلی و سکه طلا بهطور اخص است. این بازار را میتوان قدیمیترین بازار داخل کشور دانست که هنوز هم شور و هیجان در مبادلات آن وجود دارد و با ابزارهای مالی نوینی که بر روی این فلز گرانبها ایجاد شده، انتظار میرود این هیجان و بازار ثانویه قوی، تا سالیان سال نیز ادامه داشته باشد.
به طریق اولی تحلیل قیمت این فلز گرانبها نیز در تار و پود جامعه رخنه کرده است؛ بیراهه است که اشتیاق به تحلیل طلا را صرفاً به سرمایهگذاران این حوزه نسبت داد چرا که گستردگی و پوشش آن به اندازه کل جامعه است. دلیل نگارش کتاب حاضر ارائه یک قالب کلی برای تحلیل گران فاندامنتال بوده است تا بتوانند در هر برهه زمانی یک جمع بندی کامل از قیمت این فلز گرانبها داشته باشند و بر اساس دادههای بنیادی اقدام به خرید و فروش این سرمایه ارزشمند نمایند.
پس از جواهرسازی بیشترین مورد استفادهی طلا، یعنی ۳۵ درصد، مربوط به حوزههای مالی و سرمایهگذاری است. بسیاری از سرمایهگذاران از طریق خرید شمش و مسکوکات به طور فیزیکی در طلا سرمایهگذاری میکنند.
گروهی دیگر از طریق سرمایهگذاری در اوراق مشتقه مانند قراردادهای آتی و برخی نیز در سهام شرکتهای فعال در زمینهی طلا در این بازار حضور پیدا میکنند.
دو تفاوت خاص طلا با سایر کالاهای معاملاتی آن است که طلا ماهیت مصرفی نداشته و هیچگاه از بین نمیرود. ثانیا طلا نقش یک شبهپول یا پشتوانهی پول را دارد و ارزش خود را از خود به دست میآورد و تنها قیمت دلار تاثیر و تاثر بر آن دارد.
طلا خالی از ریسک نیست، به این معنا که سرمایهگذاری در یک بازهی زمانی خاص در طلا، ممکن است سود نسبی خوبی نداشته باشد و حتی در کوتاهمدت به شما ضرر بزند. اگرچه روند طلا در بلندمدت اغلب صعودی است، اما شیبِ این صعود میتواند تند یا کند باشد که به معنای بازدهی کم در یک زمان و بازدهی با در زمان دیگری است. روند طلا در کوتاه مدت حتی میتواند منفی و نزولی باشد.
برای مثال شخصی که در ابتدای سال ۲۰۱۹ در طلا سرمایهگذاری کرده و تا آگوست همان سال دست به فروش آن نزده است، ظرف ۸ ماه سودی معادل ۴۳ درصد کسب کرده، در حالی که اگر همان شخص در سپتامبر ۲۰۱۹ وارد این سرمایهگذاری میشد و تا ۴ ماه دست به فروش طلای خود نمیزد، ظرف مدت ۴ ماه با ۱۹ درصد زیان روبهرو میشد.
نقش طلا در عصر مدرن با «سیستم استاندارد» طلا مشخص میشود که در دهه ۱۸۸۰ میلادی شکل گرفت. ۳ ویژگی اصلی این سیستم عبارتند از اینکه:
در چنین سیستمی طلا به نوعی واحد بینالملی پول (ارز) تبدیل شده بود و واحدهای پولی با اونس طلا سنجیده میشدند و این رویه نرخهای تبدیل ارز بین کشورها را تثبیت میکرد. پوند انگلیس به عنوان واحد پول اصلی در سیستم استاندارد طلا شناخته میشد و هر اونس طلا ۴/۲۴۷۴ پوند انگلستان برابری میکرد.
سیستم استاندارد طلا تا آغاز جنگ جهانی اول ادامه یافت. در دوران جنگ احتیاج زیادی به چاپ و انتشار پول احساس میشد و این باعث شد اعتماد عمومی مردم به واحدهای پولی کم شود. در پایان جنگ جهانی اول سیستم استاندارد طلا ملغی و تنظیم مکانیسم جدید طلا به کشور آمریکا و نهادهای مالی نیویورک منتقل شد.
اگرچه ایالات متحده حدفاصل سالهای ۱۹۱۹ تا سالهای دههی ۱۹۳۰ به سیستم استاندارد طلا بازگشته بود، وقوع رکود اقتصادی عظیم در این کشور باعث شد تا سیستم استاندارد طلا مجددا کنار گذاشته شود.
در سال ۱۹۳۴ ارزش هر اونس طلا ۳۵ دلار بود، از این زمان به بعد ارزش دلار در مقابل سایر ارزها و خودِ طلا بالاتر رفت و با پیروزی آمریکا در جنگ جهانی دوم به اوج خود رسید. بعد از جنگ جهانی دوم سرمایهگذاران و تجار بیشتر راغب بودند تا مراودات و معاملات خود را براساس دلار انجام بدهند. اکنون دلار به رقیبی سرسخت برای طلا بدل شده بود.
برتون وودز یک سیستم ارزی ثابت ولی قابل تعدیل بود و بنا داشت همزمان از مزیتهای دو سیستم طلای استاندارد و ارز شناور استفاده کند. در این نظام دلار براساس طلا و تمام پولهای دیگر براساس دلار تبین میشدند. به نظر میرسید دلار و طلا در رقابت خود برای سروری بر سیستم مالی دنیا به هووی یکدیگر بدل شده بودند! در سیستم برتونوودز طلا هنوز «سوگولی» محسوب میشد.
نهایتا در ۱۵ آگوست ۱۹۷۱ نیکسون رییسجمهور آمریکا قابلیت تبدیل دلار به طلا را برای کنترل تورم طلا ممنوع کرد. این عملا پایان مرجعیت مالی طلا بر بازارهای مالی بود. سیستم نظام شناوری ارز مسلط میشد و طلا دیگر پشتوانهی چاپ پول در کشورها به شما نمیرفت، بلکه ارزش روز آن به دلار چنین قابلیتی را یافته بود.
مطابق آماری در سال ۲۰۱۴، چین، استرالیا، روسیه، آمریکا، کانادا، پرو، آفریقای جنوبی، ۷ تولیدکنندهی برتر طلا بودهاند. چین ۴۵۰ تن طلا تولید کرده است و آفریقای جنوبی ۱۵۰ تن.
بازارهای طلا ۳ دسته هستند:
بازارهای خارج از بورس
این بازارها به صورت «فرابورس» عمل کرده و نظارتهای بیرونی کمی بر آنها اعمال میشود، ریسک معاملات در این بازارها بالاست. مهمترین این بازارها بازار طلای فرابورس لندن LBMA، بازار طلای فرابورس سوئیس و مرکز کالای دوبی هستند.
بازارهای مشتقه
بازارهای مشتقه طلا معطوف به پیشبینی آینده و دریافت یا واگذاری اختیار خرید و فروش و نوعی بورس کالا هستند. از طریق بازارهای مشتقه، ریسک نوسانات قیمت طلا قابل مدیریت است. بنابراین انتقال ریسک نوسانات قیمت یکی از مهمترین موارد برای حضور در این بازارها محسوب میشود.
۳ بورس مهم مشتقه طلا در جهان، بورس کالای شیکاگو، بورس کالای توکیو و بورس معاملات آتی شانگهای هستند.
بازارهای نقدی
بازار نقدی بازاری است که تحویل کالای معاملاتی در آن فوری بوده و مدتدار نیست. دو بازار نقدی مهم طلا در جهان بورس طلای هنگکنگ و بورس طلای شانگهای هستند.
صندوقهای قابل معامله در بورس نوعی از صندوقهای سرمایهگذاری مشترک هستند که واحدهای آن در بورس قابل خرید و فروش است. پشتوانه و ارزش واحدهای این صندوقها بر مبنای قیمت روز طلا است. بنابراین با کاهش یا افزایش قیمت طلا آنها نیز کاهش یا افزایش مییابند.
به طور مشخص در موردِ صندوقهای پشتوانه طلا در ایران مانند نمادهای «طلا» و «زر» و «گوهر» و «عیار» دارایی این صندوقها سپرده سکه طلاست که بهعنوان دارایی پایه صندوق در نظر گرفته میشود؛ بنابراین عملکرد صندوق به عملکرد سکه طلا بستگی دارد و بخش عمده منابع صندوق، صرف خرید گواهی سپرده سکه طلا میشود. ولی بخشی از منابع صندوق طلا در بازار مشتقه سکه طلای بورس کالا، از جمله معاملات آتی و قراردادهای اختیار معامله سکه طلا، سرمایهگذاری میشود.
صندوقهای طلا در مقایسه با خرید فیزیکی طلا و سکه ریسک کمتری دارد. زیرا با خرید و فروش در این صندوقها ریسک جابهجایی و نگهداری فیزیکی طلا و سکه را پشت سر گذاشتهاید و دیگر نگرانی نقدشوندگی آن را نخواهید داشت. بنابراین با سرمایهگذاری در این صندوقها میتوان ریسک سرمایهگذاری را تا حدودی مدیریت کرد.
شاخصه اصلی قیمتگذاری سکه طلا نرخ دلار و قیمت انس طلای جهانی است. به همین دلیل میتوان گفت با سرمایهگذاری در این صندوقها بهصورت غیرمستقیم روی نرخ ارز و طلای جهانی سرمایهگذاری کردهاید. رابطه بین بازار ارز و بازار طلا رابطهای دوطرفه است. گاهی اوقات تحولات بازار ارز بر بازار طلا نیز تاثیر میگذارد. همچنین گاهی اوقات نوسانات بازار طلا میتواند بازار ارز را تحت تاثیر قرار دهد؛ یعنی هرکدام از این بازارها میتوانند نقش پیشرو و پیرو را بازی کنند.
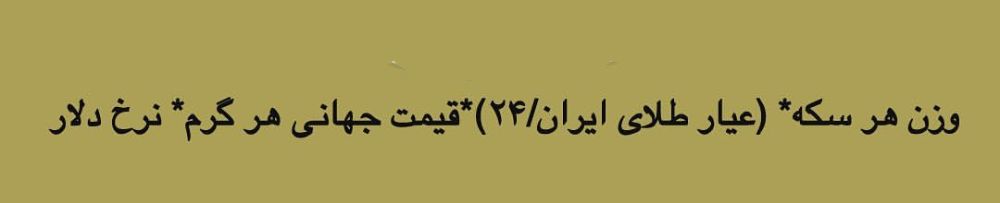
سکهی طلا در بازار ایران از طریق فرمول زیر قیمتگذاری میشود:
همچنین شما از طریق لینک زیر میتوانید میزان حباب قیمت روز سکه را مشاهده کنید:
در پایان باید گفت در کتاب حاضر تحلیل بنیادی طلا در خصوص بازارهای آتی، اختیار معامله گواهی سپرده و صندوق های قابل معامله کالایی سکه طلا که هماکنون در بورس کالای ایران تعریف شده و قابل معامله است نتوضیحاتی ارائه شده تا سرمایهگذاران بالقوه بتوانند از مزایای این بازار بهرهمند شوند.
این کتاب در۷ فصل به رشته تحریر در آمده است که فصل اول آن با عنوان «درباره طلا» به تشریح جزئیات مربوط به این کالا پرداخته شده است. همچنین آمار تولید و مصرف طلا، اصطلاحات کاربردی اونس طلا، تحلیل بنیادی طلا، ارتباط بین قیمت طلا و تصمیمات کشورها و بررسی سکه بهار آزادی از دیگر سرفصلهای کتاب مزبور است. افزون بر این در فصل آخر یعنی فصل هفتم به بررسی قراردادهای آتی، اختیار معامله، گواهی سپرده و صندوقهای قابل معامله کالایی طلا در بورس کالای ایران پرداخته شده است.

