
این روزا خیلی از نسل Zها دوست دارن برای خودشون کار کنن و این دید رو دارن که کار کردن برای سازمانها یه جور وقت تلف کردنه.
خب، از یه طرف این روحیه استقلال خیلی خوبه، ولی مشکل از جایی شروع میشه که خیلیها بدون توجه به شرایط موجود میرن سراغ سرمایهگذاری یا راه انداختن یه کار. اینجاست که خطر واقعی کمین کرده.
به همین خاطر توی این مقاله میخوام به یکی از مهمترین چیزایی که باید توی محاسباتتون لحاظ کنین بپردازم: بحث IRR یا همون نرخ بازده داخلی.
ببینید، یکی از مهمترین سوالهایی که باید قبل از شروع هر کاری از خودمون بپرسیم اینه که:
«آیا این کار باعث میشه من از تورم جلو بیفتم یا نه؟»
وقتی ما سرمایهمون رو میذاریم وسطِ یه کار، باید مطمئن باشیم که سودی که میگیریم بیشتر از حداکثر نرخ تورم سالانه و بیشتر از حداکثر سود بانکی باشه. وگرنه ممکنه یک سال زحمت بکشیم و آخرش ببینیم که عملاً چیزی برامون نمونده و حتی ارزش پولمون هم کم شده.
حالا اینجاست که IRR وارد ماجرا میشه.
به زبان ساده، IRR نرخ سود واقعی سرمایهگذاری ماست وقتی همهی ورودیها و خروجیهای پولی رو حساب کنیم.
فرمولش یه کم ریاضیطور به نظر میاد، ولی من اینجا سادهش میکنم:
ما توی IRR دنبال یه عدد هستیم که اگه باهاش سود سالانهمون رو مقایسه کنیم، بفهمیم کارمون ارزش داشته یا نه.
یعنی:
• اگه IRR پروژهمون بالاتر از نرخ تورم و سود بانکی باشه → پروژه بهصرفهست.
• اگه پایینتر باشه → باید یا طرح رو اصلاح کنیم یا بیخیالش بشیم.
مثلاً فرض کنین شما ۱۰۰ میلیون میذارین توی کاری که قراره ۳ سال طول بکشه و هر سال یه مبلغی بهتون برگردونه. IRR با توجه به این ورودی و خروجیها حساب میشه و بهتون میگه که سود واقعیتون چند درصد بوده.
خب، بریم سراغ مثال که همهچیز روشنتر شه.
فرض کنیم شما ۱۰۰ میلیون تومن سرمایه میذارین توی یه کار، و طبق برنامه:
• آخر سال اول ۴۰ میلیون برمیگرده
• آخر سال دوم ۵۰ میلیون برمیگرده
• آخر سال سوم ۶۰ میلیون برمیگرده
حالا سوال اینه: واقعاً این پروژه چقدر سود داده؟
اینجاست که IRR کمکمون میکنه.
فرمول کلی IRR اینه:
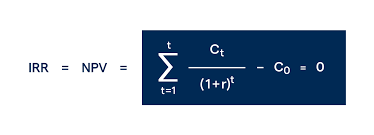
به زبان خودمونی:
یعنی همه پولهایی که توی سالهای مختلف میگیریم رو با یه نرخ فرضی (که همون IRR هست) بیاریم به ارزش امروز، جمع کنیم و از سرمایه اولیه کم کنیم. هر وقت حاصل این معادله شد صفر، اون نرخ همون IRR ماست.
خب اینجا با کمی حساب و کتاب (یا با ماشینحساب مالی/اکسل) IRR این پروژه میشه حدود ۲۳٪.
حالا میایم این رو با نرخ تورم و سود بانکی مقایسه میکنیم:
• اگه تورم سالانه مثلاً ۴۰٪ باشه → یعنی این پروژه حتی نتونسته ارزش پولمون رو حفظ کنه!
• اگه تورم سالانه ۲۰٪ باشه → یعنی کمی جلو افتادیم.
نکته مهم: خیلیها فقط به مجموع سود نگاه میکنن (اینجا مجموع برگشتی ۱۵۰ میلیون هست) و فکر میکنن «خب سودمون ۵۰٪ بوده» ولی در واقعیت، وقتی ارزش زمانی پول رو حساب کنیم، ممکنه سود واقعی کمتر از چیزی باشه که فکر میکنیم.
یه مثال خیلی سادهتر
فرض کن تو ۱۰ میلیون تومن پول داری و میخوای توی کاری بذاری که بعد از یک سال بهت ۱۲ میلیون تومن برگردونه.
اینجا دیگه لازم نیست بری سراغ فرمولای عجیب و غریب.
خیلی راحت حساب میکنی:
سود خالص = ۱۲ - ۱۰ = ۲ میلیون
نرخ بازده = ۲ ÷ ۱۰ = ۲۰٪
پس IRR این کار توی یک سال همون ۲۰٪ هست.
حالا اگه سود بانکی سالانه مثلاً ۲۳٪ باشه، یعنی این پروژه حتی از بانک هم کمتر سود داده و ارزش وقت گذاشتن رو نداره.
اما اگه تورم سالانه مثلاً ۱۵٪ باشه، یعنی تو تونستی ۵٪ جلوتر از تورم حرکت کنی.
سادهسازی IRR برای کارای کوچیک
لازم نیست همیشه بری سراغ فرمول بزرگش، مخصوصاً وقتی سرمایهگذاری فقط یه ساله یا نهایت دو سالهست.
• برای پروژههای یکساله: نرخ بازده = (سود خالص ÷ سرمایه اولیه) × ۱۰۰
• برای پروژههای چندساله ولی ساده: میشه از ماشینحساب IRR یا اکسل استفاده کرد (تابع =IRR(...)).
این نسخه سادهشده برای تصمیمگیری سریع عالیه، ولی برای کارای بزرگ و بلندمدت بهتره از محاسبه دقیق IRR استفاده کنی.
نتیجهگیری
آخرش همهچیز به این برمیگرده که قبل از شروع هر کاری، ببین سود واقعیاش از تورم و سود بانکی بیشتر هست یا نه.
اگه نیست، حتی اگه روی کاغذ سود قشنگی نشون بده، تو در عمل داری وقت و انرژیت رو از دست میدی.
IRR مثل یه چراغ قرمز و سبز سر چهارراهه:
• سبز = بزن بریم، سودت از تورم جلوتره
• قرمز = وایسا! ارزش نداره
پس دفعه بعد که خواستی روی کاری وقت و پول بذاری، حتماً این محاسبه رو انجام بده. این یه حرکت کوچیکه ولی میتونه جلوی کلی ضرر رو بگیره.

