
تاریخ نگارش ۱۴۰۴/۰۶/۳۰
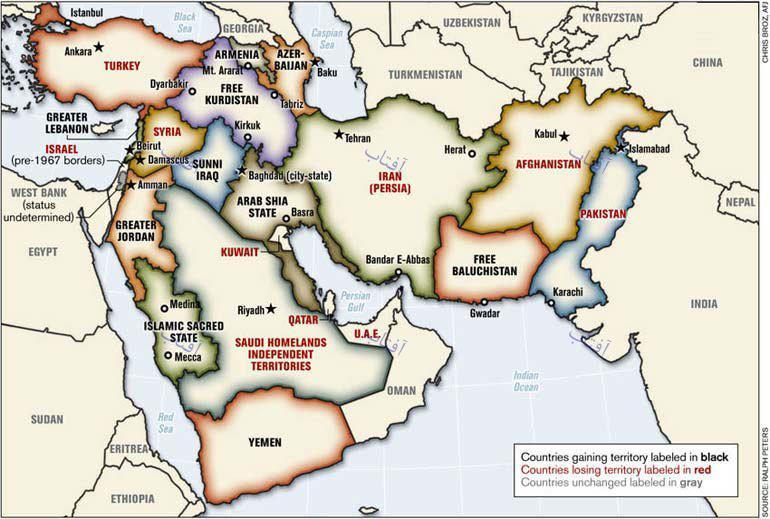
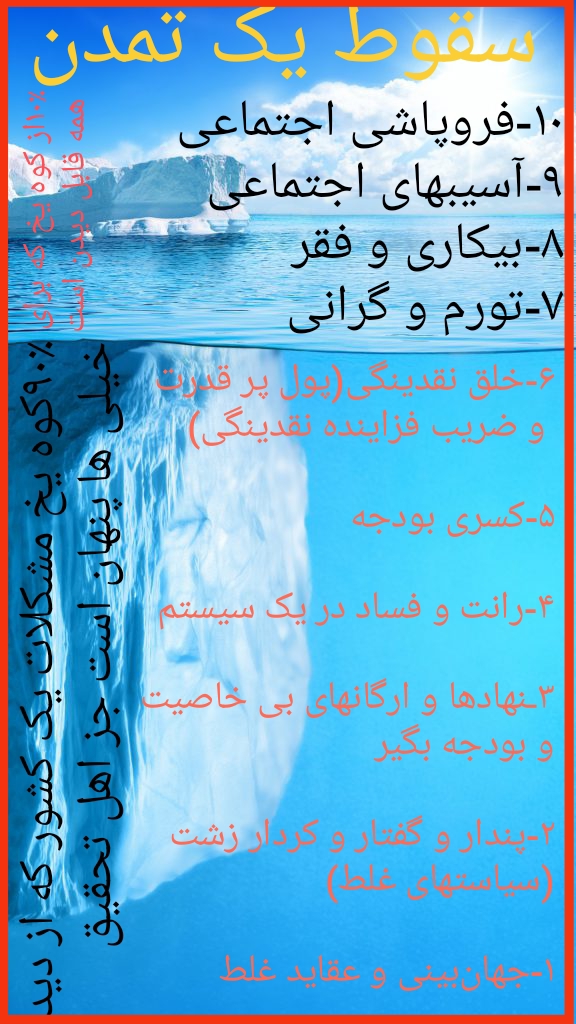
طبق پیشبینی های قبلی درباره ریاست جمهوری پزشکیان و ترامپ و جنگ و نهایتا فعال شدن مکانیسم ماشه که کشور در شرایط خاصی قرار داده است شرایط به وضوح نشان میدهد که روشهای کلاسیک و موجود در کتابها نمیتواند مشکل را حل کند لاجرم راهکار روشهای خلاقانه و عاقلانه است که بتواند مشکلات را حل یا کمتر کند و الا این مسیر به سمت فروپاشی اقتصادی و در نهایت فروپاشی اجتماعی و تجزیه کشور و برپایی خاورمیانه جدید خواهد رسید چیزی که هیچ ایرانی وطن دوستی شریفی انرا نمیخواهد
طرح زیر تلاشی است توسط حقیر برای نجات کشور از فاجه پیشرو که قطع به یقین کران و کوران نخواهند دید و نخواهند شنید تا زمانی که همه چیز را کما فی السابق به بادفنا دهند که ان زمان هم فایده ای ندارد امیدوارم حداقل در شرایط خطیر پیشرو بیش از این در کشور در قبال فهمیدن مقاومت وجود نداشته باشد هرچند بعید است
طرح جامع مدیریت هوشمند اقتصاد کلان و بازار ارز
با محوریت صندوق پوشش بدهی ملی، مالیات شناور بر تسهیلات و اوراق ارزی
اقتصاد ایران در سالهای اخیر با چالشهای متعددی مواجه شده که عمدهترین آنها نرخ بالای تورم، نرخ بهره اسمی پایین در کنار نرخ بهره واقعی منفی، نوسانات شدید بازار ارز، افزایش بدهیهای دولتی و کاهش سهم بخش تولید در اقتصاد است.
در واقع نرخ تورم فعلی ۳۶ درصد و نرخ بهره اسمی ۲۴ درصد است یعنی نرخ بهره منفی ۱۲ درصدی
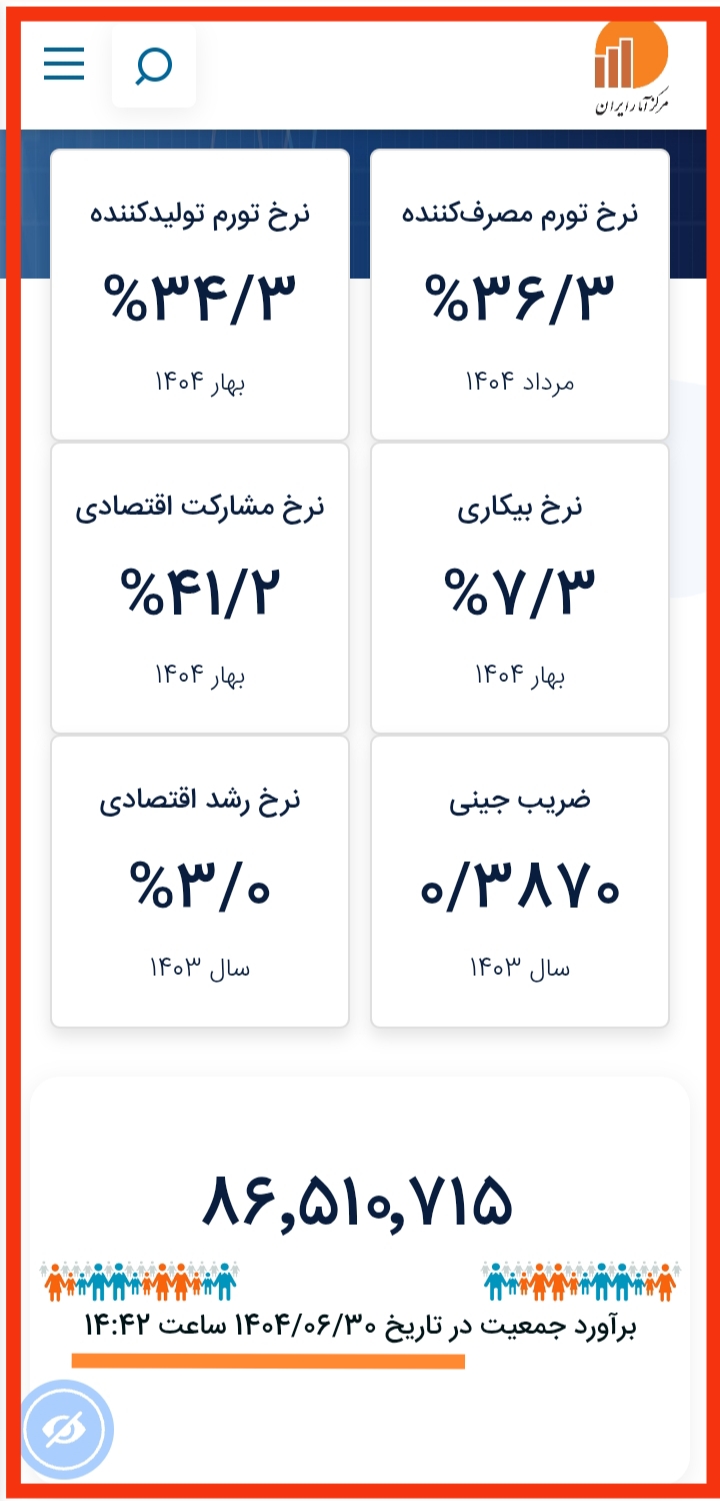
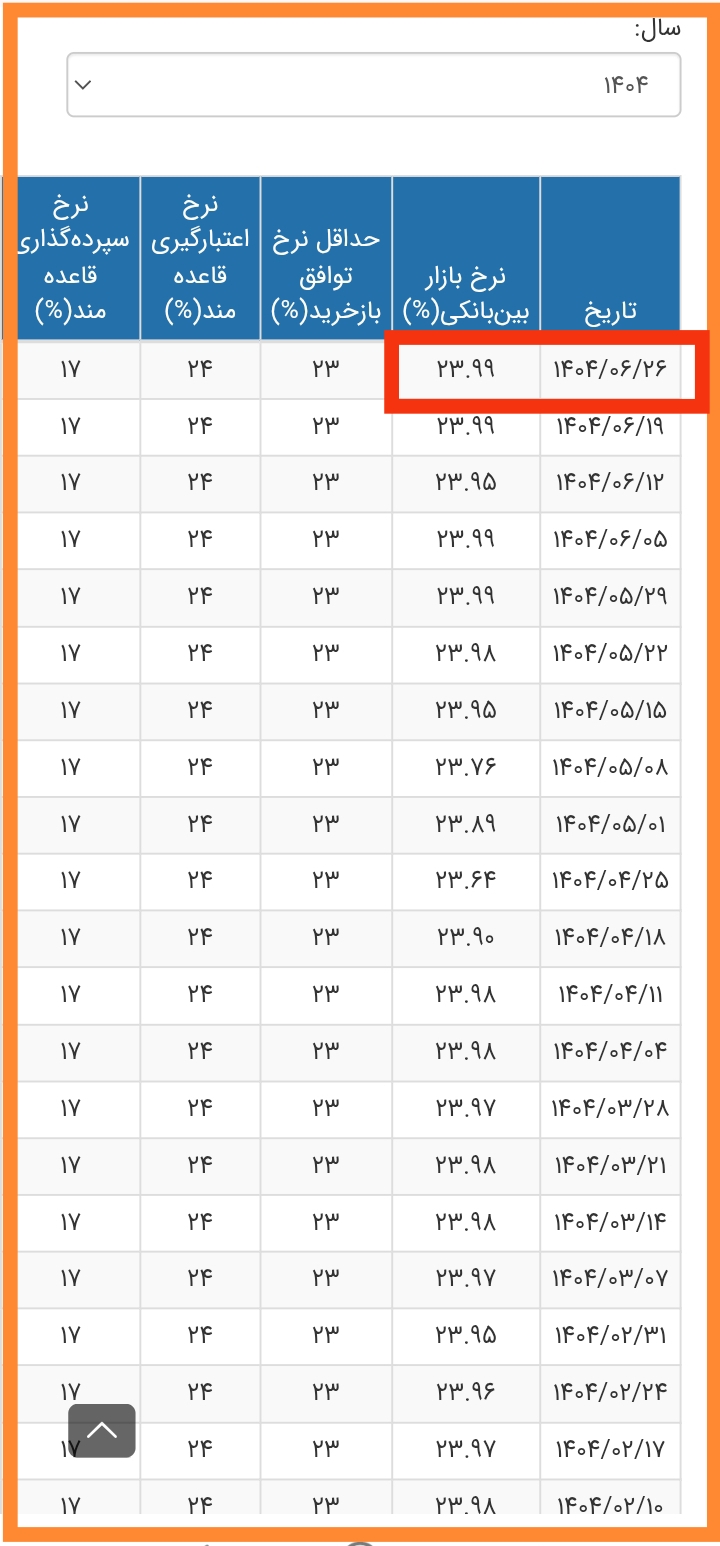
طرح مقاله زیر بر اساس ایده حقیر ارائه شده است با داشتن نرخ تورم هدف و نرخ بهره اسمی و نرخ تورم فعلی طبق فرمولهای زیر به راحتی مقادیر مشخص شده در مقاله بدست خواهد آمد و سیاست گذار اقتصادی به شرط درایت و توانایی به راحتی میتواند اقتصاد را در شرایط نسبتاً مناسبی مدیریت کند
مثلا
نرخ تورم حدود ۳۳درصد و نرخ بهره اسمی حدود ۳ درصد، به این معناست که نرخ بهره واقعی منفی به حدود منفی ۳۰ درصد میرسد که از رابطه زیر محاسبه میشود:
{نرخ بهره واقعی } = {نرخ بهره اسمی} - {نرخ تورم}
که با جایگذاری اعداد فوق داریم:
33-3=-30
نرخ بهره واقعی منفی باعث کاهش جذابیت سرمایهگذاری در بخش تولید، تشویق نقدینگی به سمت بازارهای غیرمولد مانند ارز، طلا و سوداگری شده و نقدینگی را از تولید به سمت سفتهبازی منتقل میکند. این امر موجب افزایش تورم، تشدید نابرابری درآمدی، و فشار بر اقشار آسیبپذیر جامعه میشود.
این مقاله بر پایه یک مدل جامع، با هدف اصلاح ساختار مالی و پولی، کاهش نوسانات بازار ارز و هدایت نقدینگی به سمت تولید، به بررسی ابعاد مختلف این طرح پرداخته و تاثیرات آن را در بازههای کوتاهمدت تا بلندمدت تحلیل میکند.
اجزای اصلی طرح
ایجاد صندوق پوشش بدهی ملی یکی از ارکان کلیدی طرح است. منابع این صندوق از دو محل اصلی تامین میشود:
انتقال ۱۰ درصد از درآمدهای دولت به صندوق به صورت اجباری.
اخذ مالیات شناور بر تسهیلات بانکی.
این صندوق وظیفه دارد سود اوراق قرضه دولتی را پرداخت کند و در صورت امکان، بخشی از بدهیهای ملی را تسویه نماید. همچنین، منابع صندوق صرف اعطای وام به شرکتهای تولیدی با نرخ بهره اسمی پایین (حدود ۳ درصد) و بدون مالیات میشود. هدف از این سازوکار، هدایت سرمایه به سمت بخش مولد اقتصاد و جلوگیری از خروج نقدینگی به بازارهای سفتهبازی است.
در شرایطی که نرخ بهره واقعی منفی است، نرخ بهره اسمی پایین باعث ایجاد انگیزه سفتهبازی و کاهش تمایل به سرمایهگذاری مولد میشود. برای اصلاح این وضعیت، مالیات شناور بر تسهیلات بانکی پیشنهاد شده که به موجب آن، نرخ مالیات برابر با تفاوت نرخ تورم و نرخ بهره اسمی تعیین میشود. فرمول محاسبه این مالیات به صورت زیر است:
{نرخ مالیات بر تسهیلات} = {نرخ تورم} - {نرخ بهره اسمی که توسط بانک مرکزی اعلام میشود}
در مثال فرضی ما که نرخ تورم ۳۳ درصد و نرخ بهره اسمی ۳ درصد است، نرخ مالیات بر تسهیلات برابر با:
33-3=30
این بدان معناست که فرد دریافتکننده وام ۱۰۰ میلیون تومانی، باید معادل ۳۰ میلیون تومان به عنوان مالیات به صندوق پوشش بدهی ملی پرداخت کند. این مالیات دو اثر مهم دارد: اول، کاهش تقاضای وام برای مصارف غیرمولد و دوم، افزایش منابع صندوق برای اعطای وام به بخش تولید.(در واقع طبق این فرمول نرخ بهره منفی بجای آنکه صرف سفته بازی و آسیب به اقتصاد کشور شود صرف حمایت از بخش مولد اقتصاد خواهد شد که منافع آن مجددا به همه خواهد رسید)
اوراق ارزی دلاری توسط بانک مرکزی منتشر میشود که ویژگیهای زیر را دارند:
قیمت این اوراق به نرخ روز ارز فیزیکی وابسته است و با آن نرخ معامله میشود.
این اوراق هم به صورت دیجیتال در بورس و هم به صورت اوراق فیزیکی (به شکل اسکناس با تمام نکات امنیتی برای جلوگیری از جعل و تقلب )منتشر و در بازار عرضه میشود
این اوراق امکان خرید و فروش با ارز خارجی و پول داخلی را دارند.
این اوراق معاف از اکثر مالیاتها بوده و دارای تاریخ چاپ مشخص( روز و ماه و سال چاپ) هستند.
دارندگان این اوراق به ازای هر سال سودی معادل ۰.۱ تا ۱ درصد(با توجه به شرایط اقتصادی و تعیین بانک مرکزی )مازاد بر ارزش روز ارز دریافت میکنند (در صورت تبدیل اوراق ارزی به ارز فیزیکی خارجی توسط دارنده اوراق مشمول دریافت سود مازاد اعلام شده نخواهد شد)
سازمان و بانکها اوراق قدیمی خریداری شده را با اوراق تاریخ روز و جدید معاوضه میکند تا سود نگهداری فقط به نگه دارندگان واقعی اوراق اختصاص یابد.(بانکها هم با تحویل این اوراق به بانک مرکزی مشمول دریافت سود مازاد طبق دستورالعمل خواهند بود)
قابلیت تبدیل به ارز فیزیکی دارند که تبدیل اوراق به ارز مشابه خارجی مشمول مالیات شناور است.(معامله اوراق به ارز داخلی چه در زمان خرید و چه زمان فروش معاف از مالیات است در واقع این مالیات جهت جلوگیری از فشار بر منابع ارز خارجی بانک مرکزی است و معامله گران و سرمایه گذاران ارزی داخلی که به دنبال حفظ ارزش پول و سرمایه و پس انداز خود هستند با ارز داخلی معامله میکنند و معافیت کامل خواهند داشت مگر آنکه بخواهند به ارز فیزیکی خارجی تبدیل کنند که در آن صورت مشمول مالیات مذکور خواهند شد با این طرح بانکها فروشنده ارز خارجی و خریدار اوراق ارزی خواهند بود تا هم از سود مازاد اوراق با توجه با تاریخ انتشار و هم کارمزد تبدیل اوراق برخوردار شوند که این کارمزد توسط بانک مرکزی در زمان تبدیل اوراق ارزی بانکها به ارز داخلی و سود مازاد اوراق به بانکها پرداخت خواهد شد)
فرمول نرخ مالیات شناور تبدیل اوراق به ارز فیزیکی خارجی مشابه به شرح زیر است:
نرخ مالیات تبدیل اوراق به ارز خارجی =(۱-((۱+۰/نرخ تورم هدف)÷(۱+۰/نرخ تورم فعلی)))×۱۰۰
برای نمونه، اگر نرخ تورم هدف ۳ درصد و نرخ تورم فعلی ۳۳ درصد باشد(22.55 درصد مشمول مالیات بر تبدیل اوراق ارزی به ارز فیزیکی میشود)
(1_((1+0/03)÷(1+0/33)))×100=22.55
این مالیات از تبدیل سریع و بیرویه اوراق به ارز جلوگیری کرده و به تثبیت بازار ارز کمک میکند همچنین با معافیت بر مبادلات با پول ملی امکان فعالیت برای سرمایهگذاران داخلی و خارجی بدون محدودیت و در چهارچوب قوانین ممکن است و مشمول معافیت خواهند بود فقط این مالیات جهت جلوگیری از سو استفاده های احتمالی است که در دراز مدت به منافع ملی و جمعی همه آسیب وارد میکند که با وجود این مالیات شناور منافع جمعی فدای منافع اقلیتی فرصت طلب نخواهد شد.
شرکتهای تولیدی میتوانند تا ۱۰ سال از وامهای صندوق پوشش بدهی ملی با نرخ بهره اسمی ۳ درصد و بدون مالیات بهرهمند شوند.
سازمان میتواند بجای دریافت اقساط وام در سهام شرکتها شریک شود یا اقساط وام را دریافت کند
پس از این دوره ۱۰ ساله، شرکتها ملزم به ورود به بورس شده و میتوانند از طریق انتشار اوراق قرضه با نرخ بهره اسمی و معاف از مالیات تامین مالی کنند. این سازوکار باعث میشود شرکتهای کوچک تولیدی به تدریج رشد کرده و وارد بازار سرمایه شوند، که در نهایت به شفافیت مالی، افزایش سرمایهگذاری و رشد اقتصادی پایدار کمک میکند.
بررسی جوانب اقتصادی طرح
هدایت نقدینگی به سمت بخش تولید واقعی نه شرکتهای صوری و کاغذی که باید با دقت مورد توجه قرار بگیرد و اخذ مالیات شناور بر تسهیلات بانکی از سفتهبازی جلوگیری میکند. این اقدام نقدینگی سرگردان را کنترل کرده و با کاهش فشار تقاضا بر بازار کالاهای غیرمولد، نرخ تورم را کاهش میدهد. همچنین، با تثبیت نرخ بهره واقعی در سطوح مثبت یا نزدیک به صفر، انگیزه سرمایهگذاری مولد افزایش یافته و تورم تحت کنترل قرار میگیرد.
با مالیات شناور، نرخ بهره واقعی از منفی به صفر یا مثبت تغییر خواهد کرد. این تغییر باعث افزایش جذابیت سرمایهگذاریهای بلندمدت و کاهش فعالیتهای سفتهبازی میشود. همچنین، نرخ بهره اسمی پایین اما با مالیات شناور بالا، از فشار تورمی میکاهد و بازار پول را سالمتر میکند.
تامین مالی ارزان و هدفمند از طریق صندوق پوشش بدهی ملی، باعث افزایش سرمایهگذاری در بخش تولید و افزایش اشتغال میشود. رشد شرکتهای کوچک تولیدی و ورود تدریجی آنها به بورس، به توسعه صنعتی و کاهش نرخ بیکاری کمک میکند.
هدایت نقدینگی به سمت بخش مولد و کاهش سفتهبازی باعث کاهش نابرابری درآمدی میشود. طبقات پایین و متوسط جامعه که از افزایش تورم و کاهش ارزش پول آسیب دیدهاند، با ایجاد اشتغال و رشد درآمدها بهبود خواهند یافت.
سرمایهگذاری هدفمند، بهبود بهرهوری و افزایش تولید ملی از پیامدهای مهم این طرح است. رشد اقتصادی پایدار و مستمر حاصل از این سازوکار، منجر به بهبود شاخصهای رفاهی، افزایش درآمد ملی و توسعه اقتصادی کشور خواهد شد.
انتشار اوراق ارزی دلاری با مکانیزم مالیاتی شناور، به تثبیت بازار ارز کمک میکند. این اوراق نقدینگی را جذب کرده و نوسانات قیمت ارز را کاهش میدهد. همچنین، مالیات بر تبدیل این اوراق از تبدیل سریع و سفتهبازی جلوگیری میکند و موجب تعادل نرخ ارز میشود.(بانک مرکزی با داشتن ابزار اوراق ارزی و خلق نقدینگی میتواند با در نظر گرفتن نرخ تعادلی ارز جهت حفظ صادرات و کنترل بهینه تورم داخلی به بهترین شکل نرخ ارز را کنترل کند که در زمان کاهش نرخ ارز از قیمت تعادلی با خلق نقدینگی و خرید اوراق نرخ را به نرخ تعادلی و در زمان افزایش نرخ ارز از نرخ تعادلی با انتشار و فروش اوراق ارزی نرخ ارز را کاهش داده و نرخ بهینه و تعادلی ارز را در همه حال تنظیم کند و با وجود نرخ مالیات شناور بر تبدیل اوراق که با توجه به نرخ تورم تغییر میکند به راحتی بازار ارز فیزیکی هم کنترل میشود برای اینکار بانک مرکزی اوراق ارزی را منتشر کرده و در بازار بورس به صورت روزانه با دامنه +-۵درصد اجازه فعالیت داده میشود و در زمان لزوم بانک مرکزی با ابزار اوراق ارزی یا پول ملی و عرضه و تقاضا نرخ را به سمت نرخ تعادلی تنظیم میکند)
عملکرد چرخهای طرح
کوتاهمدت: جمعآوری منابع از مالیات شناور و تزریق نقدینگی به تولید باعث کاهش سفتهبازی و تثبیت نسبی بازار ارز میشود.
میانمدت: رشد شرکتهای کوچک تولیدی، افزایش اشتغال، و افزایش شفافیت مالی با ورود شرکتها به بورس حاصل میشود.
بلندمدت: کاهش بدهیهای دولت از طریق صندوق پوشش بدهی ملی، تثبیت نرخ بهره و ارز و افزایش رشد اقتصادی پایدار و کاهش فقر را به همراه دارد.
نتیجهگیری اولیه
طرح جامع پیشنهادی با ایجاد صندوق پوشش بدهی ملی، مالیات شناور بر تسهیلات بانکی، انتشار اوراق ارزی دلاری با مکانیزم مالیاتی هوشمند و حمایت هدفمند از بخش تولید، میتواند به بهبود شاخصهای کلان اقتصادی کمک کند. این سازوکار نقدینگی را به بخش مولد هدایت کرده، تورم را کاهش داده، نرخ بهره واقعی را اصلاح و بازار ارز را تثبیت میکند. علاوه بر این، با الزام ورود شرکتهای تولیدی به بورس، تامین مالی سالم و شفاف تقویت شده و امکان دسترسی گستردهتر به سرمایه برای شرکتهای مولد فراهم میشود. این مدل باعث میشود سرمایههای کوچک بهتدریج در بخشهای مولد انباشته شده و شرکتهای کوچک تبدیل به بازیگران بزرگ اقتصادی شوند. به این ترتیب، اقتصاد به جای حرکت در مسیر تورم، سفتهبازی و رکود، به سمت رشد، اشتغال، تولید و توسعه پایدار هدایت میشود.
مزایای کلیدی این طرح
اصلاح نرخ بهره واقعی: با جایگزینی نرخ بهره واقعی منفی با مالیات شناور بر تسهیلات، بازار وام به سمت عدالت و بهرهوری بیشتر حرکت میکند.
تامین منابع پایدار برای دولت: صندوق پوشش بدهی ملی از طریق مالیات تسهیلات و اختصاص درصدی از درآمد دولت، منابع باثبات و قابل برنامهریزی دارد.
هدایت نقدینگی به بخش مولد: منابع صندوق صرف حمایت از تولیدکنندگان واقعی میشود و این موجب فعالسازی ظرفیتهای خالی اقتصادی خواهد شد.
کنترل سفتهبازی در بازارهای موازی: با مالیات بر سوداگری و ابزارهایی مانند اوراق ارزی، انگیزه خروج پول از تولید به بازارهای غیرمولد کاهش مییابد.
تقویت شفافیت و رقابت: الزام به ورود شرکتها به بورس پس از ۱۰ سال، موجب افزایش شفافیت مالی، دسترسی عمومی به اطلاعات و مشارکت بیشتر مردم در مالکیت تولید میشود.
بهبود عدالت اجتماعی: با کاهش ضریب جینی و افزایش اشتغال، این طرح میتواند به کاهش فقر ساختاری کمک کند.
ریسکها و نقاط ضعف احتمالی
هر سیاست کلان اقتصادی، نیازمند بررسی دقیق پیامدهای ناخواسته و ریسکهای احتمالی است. برخی از ریسکهای این طرح عبارتند از:
عدم هماهنگی نهادی: اجرای این طرح نیازمند هماهنگی میان بانک مرکزی، وزارت اقتصاد، سازمان بورس و نظام بانکی است. نبود هماهنگی میتواند منجر به شکست اجرایی شود.
فرار سرمایه به دلیل فشار مالیاتی: اگر نرخ مالیات بر تسهیلات بهدرستی تنظیم نشود یا شفافیت کافی در اجرای آن وجود نداشته باشد، ممکن است موجب دلسردی سرمایهگذاران یا حتی فرار سرمایه شود.
امکان فساد در تخصیص منابع صندوق: بدون نظارت هوشمند و دیجیتال، امکان انحراف منابع به سمت رانتجویان وجود دارد.
ریسکهای بازار ارز: در صورت عدم کنترل کافی بر بازار ارز، ممکن است اوراق ارزی به ابزار جدیدی برای سوداگری تبدیل شود، اگرچه مکانیزم مالیاتی هوشمند در این طرح دقیقاً برای مقابله با این ریسک طراحی شده است.
مقاومت سیاسی و نهادی: اعمال مالیات جدید یا تغییر در الگوی تامین مالی با مقاومت برخی گروهها مواجه خواهد شد که نیازمند اجماع سیاسی و شفافسازی رسانهای است.
چرخه عمر اجرای این سیاست در زمانهای مختلف چرخه های تجاری
وامدهی هدفمند صندوق به تولید باعث تحرک در اقتصاد میشود.
کاهش وابستگی به بانکها و توزیع عادلانه منابع نقدی به نفع صنایع کوچک.
جذب مازاد نقدینگی از طریق اوراق ارزی و کاهش فشار تورمی.
افزایش درآمدهای مالیاتی صندوق جهت تسویه بدهیهای دولت.
با افزایش نرخ تورم، نرخ مالیات بر تسهیلات افزایش یافته و تقاضای غیرمولد برای تسهیلات کاهش مییابد.
نرخ مالیات بر تبدیل اوراق ارزی به ارز فیزیکی افزایش یافته و از فشار تقاضا در بازار ارز جلوگیری میکند.
جمعبندی نهایی
این طرح یک سیستم اقتصادی هوشمند طراحی میکند که با اصلاح پیشرانهای مخرب اقتصاد ایران، از جمله نرخ بهره واقعی منفی، ضعف در تأمین مالی تولید، و نوسانات شدید بازار ارز، به تقویت پایههای رشد اقتصادی پایدار کمک میکند.
اجزای این سیستم عبارتند از:
مالیات شناور بر تسهیلات به عنوان جایگزین نرخ بهره منفی؛
صندوق پوشش بدهی ملی برای مدیریت بدهی و حمایت از تولید؛
انتشار اوراق ارزی قابل کنترل برای مدیریت بازار ارز و جذب نقدینگی؛
مالیات بر سوداگری برای کنترل بازارهای غیرمولد؛
الزام شرکتها به ورود به بورس برای شفافیت و توسعه بازار سرمایه.
مثال عددی نهایی برای درک بهتر:
فرض کنید:
نرخ تورم = ۳۳٪
نرخ بهره اسمی = ۳٪
پس نرخ بهره واقعی = -۳۰٪
بنابراین، نرخ مالیات بر تسهیلات = ۳۰٪
طبق این طرح تمام اشخاص حقیقی و حقوقی در زمان دریافت وام از بانکها ملزم به پرداخت ۳۰ درصد بر اصل تسهیلات دریافتی خواهند بود
یعنی شرکت یا شخصی که ۱۰ میلیارد تومان وام بانکی میگیرد ۳۰۰میلیون تومان به عنوان مالیات بر دریافت تسهیلات باید به صندوق پوشش بدهی بپردازد
در این حالت شرکتهای بورسی باید اوراق ارزی معاف از مالیات انتشار دهند و جذب نقدینگی و تامین مالی می کنند
شرکتهای تولیدی کوچک غیر بورسی زیر نظر سازمان بوده و بجای بانک از سازمان وام بدون مالیات دریافت میکند
نتیجه پایانی
این مدل بهجای سیاستهای نمایشی و ناکارآمد مقطعی و پرهزینه، یک سیستم هوشمند ایجاد میکند که با تنظیم ساختاری و ابزارهای مالی مدرن، پایههای اقتصاد را مستحکم، کارآمد و پایدار میسازد. مزیت اصلی این طرح در این است که بهجای اعمال دستوری و مقطعی، با منطق اقتصادی، مشوقها و تنبیههای کارا، اقتصاد را در مسیر صحیح قرار میدهد.
این طرح نه یک اصلاح مقطعی، بلکه پایهگذاری یک نظام اقتصادی هوشمند، خودتنظیمگر و عدالتمحور برای توسعه پایدار اقتصادی ایران آینده است.

