
تاریخ نگارش۱۴۰۴/۰۴/۱۴
یک ایده شاید کاربردی(بورس دماسنج اقتصاد یک کشور است با رشد بورس امکان رشد اقتصادی پایدار فراهم میگردد)
📌 مفروضات طرح
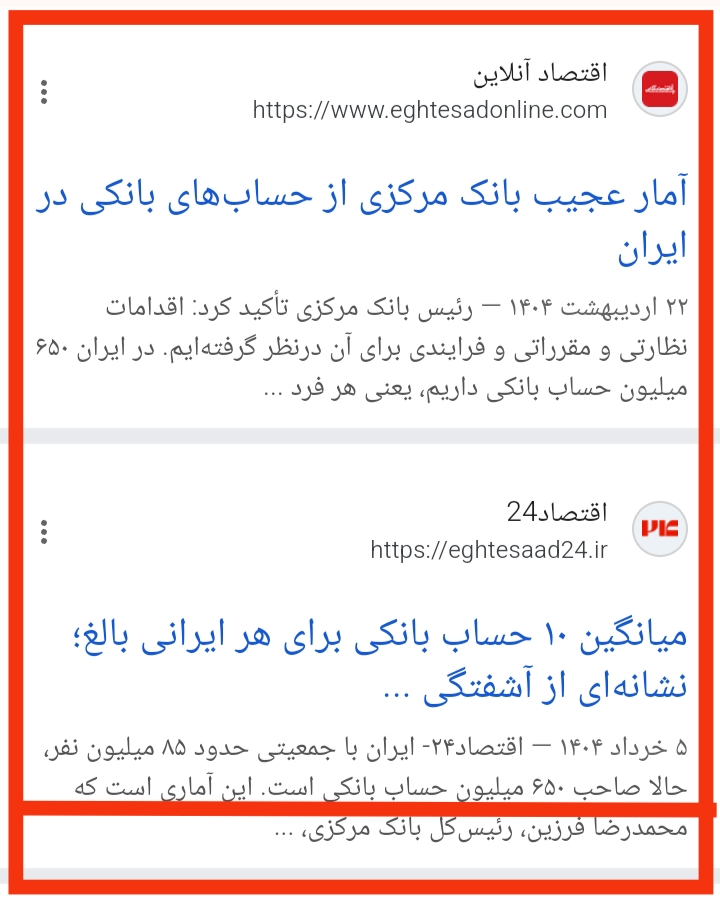
تعداد حسابهای بانکی: ۶۵۰ میلیون حساب
حق اشتراک ماهانه هر حساب: ۱ دلار
نرخ دلار فعلی: حدود ۸۰٬۰۰۰ تومان
سرمایه اولیه ایجاد هر صندوق سرمایهگذاری: ۱٬۰۰۰ میلیارد تومان
هدف: افزایش تعداد انواع صندوقهای سرمایه گذاری بورسی برای افزایش عمق دهی به بازار سرمایه جهت تامین مالی شرکتها و توسعه و افزایش تولید و کاهش تورم
حسابهای غیر قابل استفاده و راکد مسدود کردند(بدهی هر ماه اشتراک محاسبه گردد و به شرط پرداخت بدهی رفع مسدودی انجام شود این کار علاوه بر تامین مالی طرح باعث شناسایی حسابهای مشکوک به فرار مالیاتی و درآمدهای نامشروع خواهد شد)
🧮 محاسبات:
۶۵۰ میلیون حساب × ۸۰٬۰۰۰ تومان = ۵۲٬۰۰۰٬۰۰۰٬۰۰۰٬۰۰۰ تومان (یعنی ۵۲ هزار میلیارد تومان در ماه)
۵۲٬۰۰۰ میلیارد × ۱۲ ماه = ۶۲۴٬۰۰۰ میلیارد تومان در سال
۶۲۴٬۰۰۰ میلیارد ÷ ۱٬۰۰۰ میلیارد = ۶۲۴ صندوق سرمایهگذاری در سال
با این طرح میتوان ۶۲۴ صندوق سرمایهگذاری ۱٬۰۰۰ میلیارد تومانی در سال ایجاد کرد.
✳️ نکات مهم:
۶۵۰ میلیون حساب بانکی لزوماً معادل ۶۵۰ میلیون فرد نیست (خیلیها چند حساب دارند). بنابراین ممکن است نیاز به اصلاح این عدد در مدل اقتصادی باشد.(هر کس حساب بیشتری دارد باید مسئولیت بیشتری در جهت شفافیت اقتصادی احساس کند و با پرداخت بیشتر تعهد اجتماعی بالاتری را تقبل کند)
تمام حسابها مشمول حق اشتراک ماهانه ۱ دلاری (ریالی به اندازه نرخ روز دلار)شوند
این مدل نیاز به قانونگذاری خاص و تایید نهادهای نظارتی دارد (بانک مرکزی، سازمان بورس، مجلس و...).
پایداری مدل اشتراک در بلندمدت نیازمند مشوقهای قوی برای مردم و شفافیت بالا در عملکرد صندوقهاست.
✅ مزایای افزایش تعداد صندوقهای سرمایهگذاری(طرح بالا):
افراد با سطح ریسکپذیری متفاوت میتوانند گزینه مناسب خود را انتخاب کنند (درآمد ثابت، مختلط، سهامی، طلا، زمین و ساختمان،ملک، جسورانه و ...).
افزایش حق انتخاب باعث رشد مشارکت عمومی در بازار سرمایه(افزایش پس انداز) میشود.
با زیاد شدن تعداد صندوقها، رقابت بین مدیران صندوقها بیشتر میشود و تلاش برای ارائه بازدهی بهتر، شفافیت بیشتر و کارمزد کمتر افزایش مییابد.
این رقابت به نفع سرمایهگذار خرد است.
امکان سرمایهگذاری با مبالغ کم در صندوقها فراهم است، بنابراین طبقات متوسط و کمدرآمد نیز میتوانند به بازار سرمایه وارد شوند.
رشد تعداد صندوقها، مسیر ورود مردم عادی را تسهیل میکند.
افزایش تعداد و تنوع صندوقها باعث جذب نقدینگی سرگردان (کاهش تورم و فقر و فلاکت و شاخص جینی)جامعه به بازار سرمایه میشود.
این موضوع از تورمزایی جلوگیری کرده و به تأمین مالی بنگاههای اقتصادی کمک میکند.
هرچه ابزارها و نهادهای مالی (مثل صندوقها) بیشتر باشند، بازار سرمایه کاراتر، عمیقتر و مقاومتر در برابر شوکهای اقتصادی میشود.
عمق بیشتر = نوسان کمتر + کارایی بالاتر
با رشد صندوقهای تخصصی (مثلاً در حوزه انرژی، فناوری، املاک و...) امکان تمرکز حرفهای بر روی صنایع خاص فراهم میشود.
این به رشد بخشهای خاص اقتصاد نیز کمک میکند.
صندوقها تحت نظارت سازمان بورس فعالیت میکنند و اطلاعات مالی و عملکرد آنها شفاف و قابل دسترس است.(کاهش فساد)
این شفافیت باعث اعتماد بیشتر مردم نسبت به بازار سرمایه میشود.(پس انداز مولد)
در این صندوقها دولت سهامدار ۵۰درصد صندوق خواهد بود و از درآمدهای حاصله صندوق ها (از سود صندوق نه از اصل سرمایه صندوقها)را در جهت تامین مالی پروژههای عمرانی استفاده کند تا به مرور منبع درآمد پایداری برای توسعه بلندمدت پروژه های عمرانی و توسعه کشور را فراهم کند
این طرح با جذب حداکثری نقدینگی دست بانک مرکزی را بر سیاست گذاری مالی مناسب در جهت توسعه اقتصادی تا حد زیادی باز میگذارد و امکان افزایش مانور دهی بانک مرکزی در جهت کاهش نرخ بهره و تامین مالی شرکتها و افزایش اشتغال و کاهش بیکاری خواهد شد

